东方证券 AI周观察:硬件景气延续,融资压力仍存
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周报告认为AI产业景气继续向存储、算力基础设施与光互联扩散,但资本强度和融资约束同步上升。 高频层面,模型端用量从高位回落、支出指数维持低位震荡,硬件端由整体高位横盘转向新旧产品分化,融资端由此前股债双强转为股强债弱。 OpenRouter周度Token用量在连续创新高后回落,成熟GPU租赁价格小幅回落而新一代GPU租赁价格继续上行,DDR5延续上涨、DDR4小幅回落。 国内热点包括长鑫科技第五代技术平台量产、阿里云CPFS发布、DeepSeek年化营收运行率达10亿美元、海光信息CPU 1000系列发布、亨通光电拟定增募资不超过66.36亿元。 海外热点包括Anthropic拟将IPO推迟至11月、AMD计划自2026年第四季度起全系列芯片价格统一上调约10%、OpenAI预计2026年至2030年产生2780亿美元负自由现金流、软银拟发行超过110亿美元垃圾债券。 市场层面,过去一周中美AI板块同向上涨,美股强势向上游半导体集中,A股则由国产算力芯片主导。
主要观点
- 总判断:AI需求和基础设施投资尚未降温,但算力竞赛正由技术能力竞争进一步转变为供应链、现金流和融资能力的综合竞争。
- 国内产业链多点推进:长鑫科技第五代平台量产并带来同等条件下每张晶圆产出较上一代提升50%以上,24GB LPDDR5X已进入正式量产。
- 阿里云在2026云栖大会推出新一代高性能存储CPFS,标称高达百TB/s级吞吐和亿级IOPS,单文件系统规模提升5倍至100PiB。
- DeepSeek年化营收运行率已达10亿美元,数月前尚不足5亿美元;公司计划10月底前完成本轮融资,目标募资500亿元人民币,估值目标5000亿元人民币。
- 海光信息发布面向低功耗、嵌入式和端侧算力需求的CPU 1000系列,标志算力版图从云侧延伸到边缘和端侧。
- 亨通光电拟定增不超过7.4亿股A股股票,募集资金总额不超过66.36亿元,投向新一代光纤、CPO先进封装、AI先进光互联等项目。
- 海外模型端继续提速降价,SpaceXAI发布Grok 4.7,速度翻倍,定价为每百万输入Token 2美元、每百万输出Token 6美元。
- 成本压力向上游传导,AMD计划将台积电晶圆代工成本上涨全额转嫁至下游,全系列芯片产品价格预计从2026年第四季度起统一上调约10%。
- 融资压力仍存:OpenAI预计2026年至2030年产生2780亿美元负自由现金流,到2030年底算力和基础设施累计开支约8560亿美元;软银拟发行超过110亿美元美元及欧元垃圾债券。
- 高频数据显示模型端需求降温:OpenRouter周度Token用量连续创新高后回落,多数模型厂商用量下降,单一厂商增长仅部分抵消另一家头部厂商大幅回落。
- 硬件端新旧分化:成熟GPU租赁价格小幅回落,新一代GPU租赁价格继续上行;存储价格分化加深,DDR5延续上涨、DDR4小幅回落。
- 融资端股强债弱:五大云厂股价指数有所回升,但债券信用利差重新走阔,云厂之间信用分层进一步加深。
- 过去一周美股AI上涨集中在上游硬件,费城半导体指数近一周7.7%、YTD 76.4%,AMD近一周15.4%,美光科技近一周10.5%,应用材料近一周13.6%,泛林近一周14.1%。
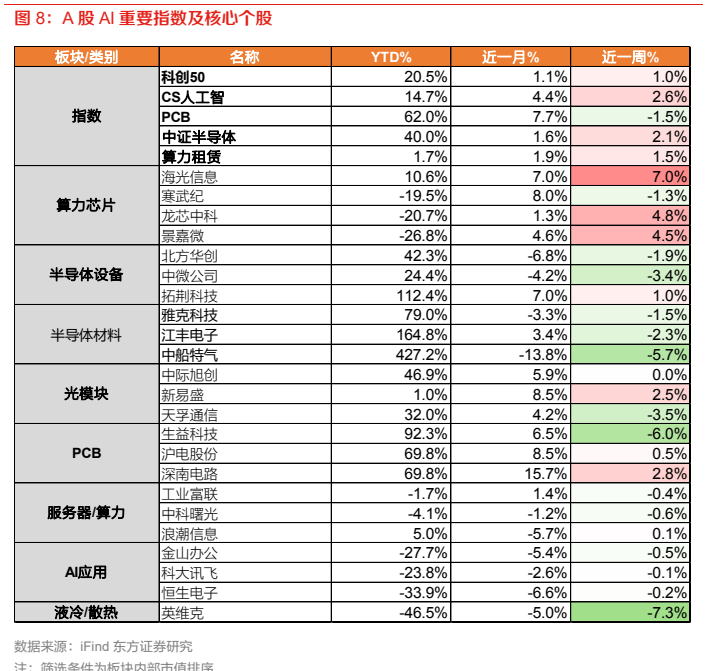
- A股强势集中在国产算力芯片,海光信息近一周7.0%、YTD 10.6%,龙芯中科近一周4.8%、景嘉微近一周4.5%;但寒武纪近一周-1.3%,北方华创近一周-1.9%,中微公司近一周-3.4%,英维克近一周-7.3%。
论述逻辑
- 事件与数据链:国内量产/产品迭代与海外模型提速降价并行→算力需求继续支撑存储、算力基础设施、光互联→但Token用量回落、支出指数走弱显示模型端需求边际降温→GPU与存储内部向新一代硬件集中→Anthropic IPO延期、OpenAI现金流缺口、软银高收益债筹资显示融资约束上升→结论为硬件景气延续而融资压力仍存,竞争转向供应链、现金流和融资能力综合比拼。
关键展望
- 未来验证点包括DeepSeek第二轮融资与上市筹备:报告披露其计划10月底前完成本轮融资,目标募资500亿元人民币,估值目标5000亿元人民币。
- Anthropic上市节奏是海外模型融资观察点:报道指其计划将IPO推迟至11月,投资者此前预计上市估值约2万亿美元、募资额最高可达1,000亿美元。
- 价格传导观察点:AMD已向多家合作客户下发通知,全系列芯片产品价格预计从2026年第四季度起统一上调约10%,覆盖AI加速芯片、消费级GPU及主板芯片组。
- 长期资金缺口观察点:OpenAI预计2026年至2030年累计营收可达8400亿美元,但五年间预计产生2780亿美元负自由现金流,到2030年底算力和基础设施累计开支约8560亿美元。
- 信用融资观察点:软银拟发行100亿美元美元债及10亿欧元债券,最长美元债期限7.5年、初步询价收益率最高接近10%,最长欧元债期限6年、收益率约在8%附近,但最终发行规模和定价尚未确定。
- 风险方面,报告明确提示市场表现不及预期、风险定价可能不充分、产业发展不及预期、模型设定风险。
推荐标的
- 报告未明确给出推荐标的、投资评级或目标价;第三章为重点标的跟踪,仅列示美股与A股AI重要指数及核心个股表现。
关键图表
图1. 云厂股价指数和债券利差走势
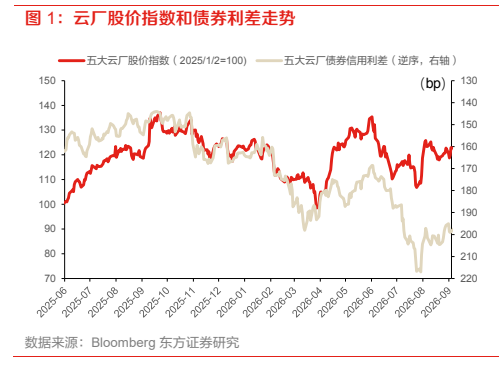
图2. 云厂债券利差详情
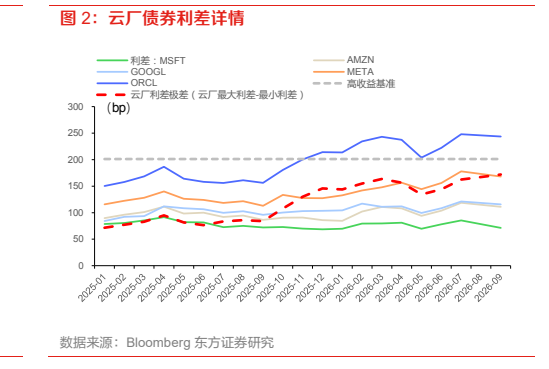
图3. OpenRouter Token 用量

图4. 主要 GPU 租赁价格指数
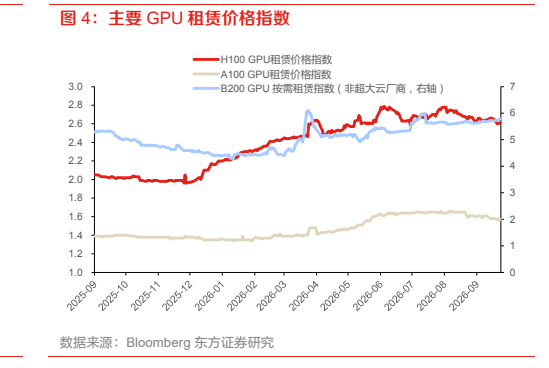
图5. 现货内存价格持续

图6. Token 支出指数与 GPU 租赁价格指数
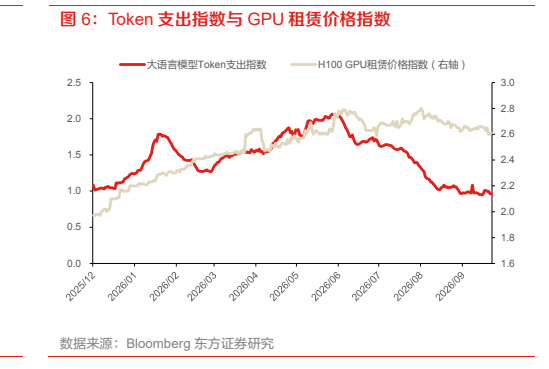
图7. 美股 AI 重要指数及核心个股
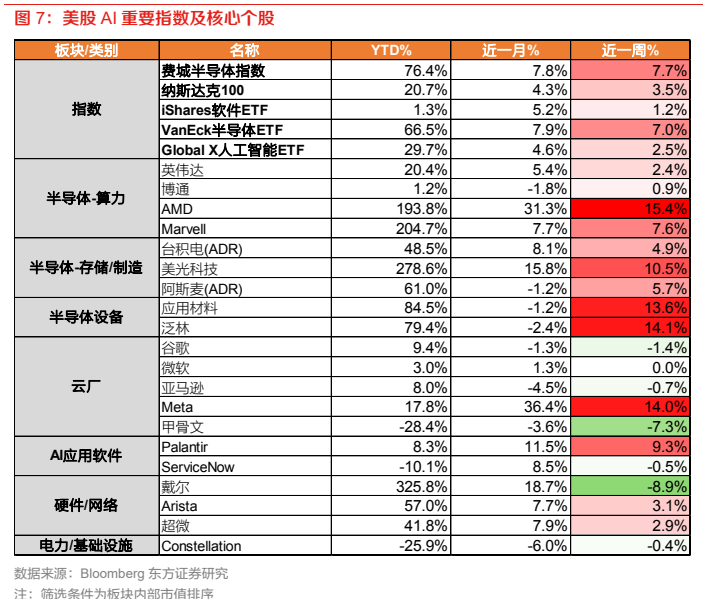
图8. A 股 AI 重要指数及核心个股