高盛中国地产周报:五一销售延续强势
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛第18周中国房地产周报显示,新一轮地方宽松之后,五一假期新房和二手房销售继续维持较强表现。CREIS数据显示,五一期间20多个监测城市日均新房销售较2025年假期增长13%、较2024年高57%,10多个城市二手房日均成交较2025年增长27%、较2024年高70%。政策层面,深圳、广州等一线城市继续放松限购并提高住房公积金贷款额度,苏州、天津、武汉、扬州等城市也从购房补贴、收储、库存转租和开发商资金压力缓解等方向加码。但周度与年初至今数据仍显示修复不均衡:一手房年初至今成交建面同比下降17%,二手房年初至今同比下降4%,库存去化月数仍在29个月左右。市场表现上,较强国企开发商股价周内上涨7%,中国海外发展涨幅达到12%,估值仍处在周期低位附近。
主要观点
- 本周政策主线是地方宽松再次扩围。一线城市中,深圳进一步放松剩余核心区限购,本地户籍家庭和个人最多可购买3套住房,非户籍居民购房名额也增加1套;同时个人和家庭住房公积金贷款上限分别提高至70万元和130万元,并对合格借款人给予20%-70%的额外额度。
- 广州也提高住房公积金贷款额度,个人和家庭上限分别升至100万元和200万元,并对合格借款人给予10%-50%的额外额度。广州还新增最高3万元的以旧换新购房补贴,并把房票资格扩展至被征收的非住宅物业业主,显示政策从单纯降门槛转向更细化的需求激励。
- 非一线城市的宽松也更偏综合。苏州提高公积金贷款额度、强调土地供应平衡、扩大白名单贷款支持并加快已竣工库存去化;天津推动地方政府专项债资金收购土地、将已竣工库存转为租赁住房并扩大购房补贴和以旧换新税费返还;武汉放宽首套房认定并优化公积金条款;扬州扩大人才房票资格、推出多孩家庭和人才购房补贴,并延长土地款缴付期限以缓解开发商资金压力。
- 假期高频销售数据仍然较强。五一假期5月1日至5日,20多个监测城市日均新房销售较2025年五一假期增长13%,较2024年水平高57%;10多个监测城市日均二手房销售较2025年五一假期增长27%,较2024年水平高70%,说明节日成交热度延续。
- 价格和预期指标也有所改善。监测城市成交价格环比上涨2%,中原经纪人价格预期指数CSI环比上升1.7个百分点;与此同时,新挂牌供应环比下降17%,并较2025年五一假期周下降36%,供给收缩对短期价格表现形成支撑。
- 一手房周度数据仍反映低基数修复而非全面复苏。约75城上周一手房成交建面环比下降9%、同比增长10%,新房搜索活动环比基本持平;年初至今一手房成交建面平均同比下降17%,分别较2024年和2023年水平低14%和50%,显示新房市场距正常化仍有很大差距。
- 二手房成交明显强于一手房但环比受假期影响下滑。约20城上周二手房成交建面环比下降25%、同比增长52%;年初至今二手房成交建面同比下降4%,但较2024年和2023年分别增长25%和4%,说明存量房市场相对更有韧性,也更能解释家电销售等后周期消费的改善。
- 库存压力略有改善但绝对水平仍高。约20城库存余额环比上升0.1%,但较2025年底下降3.1%;库存去化月数为29.0个月,略低于2026年4月均值29.3个月,周环比上升0.2%,较2025年底仍高3.9%。销售改善尚未把库存去化推入舒适区间。
- 竣工端高盛物业竣工追踪器显示4月仍在同比下降,但降幅较3月收窄。高盛基于浮法玻璃供需模型估算,2026年4月竣工面积约同比下降10%,低于3月统计局公布的19%同比降幅和高盛估算的高双位数降幅;高盛全年2026年竣工面积预测为同比下降1%。
- 新开工仍偏弱。高盛基于300城土地销售趋势和全国水泥出货率判断,4月新开工可能录得中双位数同比下降,较3月统计局17%降幅和高盛约20%降幅略有改善,但仍意味着开发投资链条尚未真正扩张。
- 家电销售可能受二手房成交改善带动。报告认为,基于约20城二手房销售趋势,4月家电销售整体大概率录得同比改善,体现房地产交易从新房向二手房迁移后,对装修、家电和家居等后周期品类仍有传导。
- 市场和估值方面,强国企开发商周内股价平均上涨7%,中国海外发展(0688.HK,买入)上涨12%并跑赢,民企开发商和其他国企开发商均上涨3%。离岸覆盖开发商平均上涨6%,相对MSCI中国下跌1%;在岸覆盖开发商平均上涨3%,相对沪深300上涨1%,但离岸和在岸覆盖公司仍分别较2026年底预计NAV折价20%和13%,2026年预计市净率仅0.6倍和0.5倍。
论述逻辑
深圳、广州等核心城市继续放松限购并提高公积金贷款额度 → 苏州、天津、武汉、扬州等城市同步推出补贴、收储、库存转租和融资缓解措施 → 五一假期新房与二手房日均成交同比继续增长 → 新挂牌供应减少、成交价格和经纪人预期改善 → 但一手房年初至今仍同比下降17%,库存去化月数仍约29个月 → 竣工和新开工仍处同比下滑区间 → 市场更偏好强国企开发商,估值处周期低位 → 政策和假期销售改善提供阶段性支撑,但行业基本面修复仍需更持久的成交与去库存验证。
关键展望
- 高盛预计2026年4月房地产竣工面积约同比下降10%,较3月降幅收窄;全年2026年竣工面积预计同比下降1%,意味着竣工端压力边际缓和但仍难形成强复苏。
- 新开工方面,4月预计仍为中双位数同比下降,土地销售和水泥出货率显示开发商扩张意愿仍弱。若销售改善不能持续传导至现金流和土地市场,新开工修复可能继续滞后。
- 行业趋势上,二手房市场韧性明显强于新房,可能继续带动家电、家居和装修等后周期消费同比改善;但一手房年初至今成交仍大幅低于2023年,开发商销售回款和投资链条仍承压。
- 政策展望上,地方政府可能继续围绕限购、公积金额度、购房补贴、房票、库存收储和已竣工库存转租等工具加码,政策重心从单纯刺激购房需求扩展到去库存和缓解开发商资金压力。
- 市场风险在于假期成交和低基数可能夸大短期修复,库存去化月数仍高企,若价格预期不能持续改善,购房需求可能再次转弱;开发商融资压力、土地市场低迷和民企信用分化仍是主要约束。
- 股票层面,强国企开发商相对民企和其他国企更受市场追捧,估值虽处低位但能否重估取决于销售改善持续性、政策落地力度以及库存去化能否实质加快。
推荐标的
- 中国海外发展(0688.HK,Buy):报告明确标注为买入,且第18周股价上涨12%、跑赢覆盖开发商同业,是高盛覆盖的较强国企开发商中表现最突出的标的。
- 优质国企开发商:报告显示高盛覆盖的较强国企开发商周内平均上涨7%,高于民企开发商和其他国企开发商的3%,隐含在政策宽松和销售改善阶段,市场更偏好资产负债表更稳、融资能力更强的国企开发商。
关键图表
Exhibit 1:Exhibit 1:上周约75城一手房成交建面环比下降9%、同比增长10%。

Exhibit 2:Exhibit 2:约75城年初至今一手房成交建面平均同比下降17%,较2024年和2023年水平下降14%和50%。

Exhibit 3:Exhibit 3:上周约20城二手房成交建面环比下降25%、同比增长52%。

Exhibit 4:Exhibit 4:约20城年初至今二手房成交建面同比下降4%,较2024年和2023年增长25%和4%。

Exhibit 5:Exhibit 5:5城每周中原经纪人指数追踪显示,平均CSI环比上升1.7个百分点、同比上升2.8个百分点。

Exhibit 6:Exhibit 6:平均CAI环比持平、同比下降2.7个百分点。

Exhibit 7:Exhibit 7:约20城按城市能级拆分的总库存显示,库存余额环比上升0.1%、较2025年底下降3.1%。

Exhibit 8:Exhibit 8:库存去化月数环比上升0.2%,较2025年底上升3.9%。

Exhibit 9:Exhibit 9:高盛物业竣工追踪器所隐含的月度建筑面积竣工规模,基于高盛浮法玻璃供需模型。
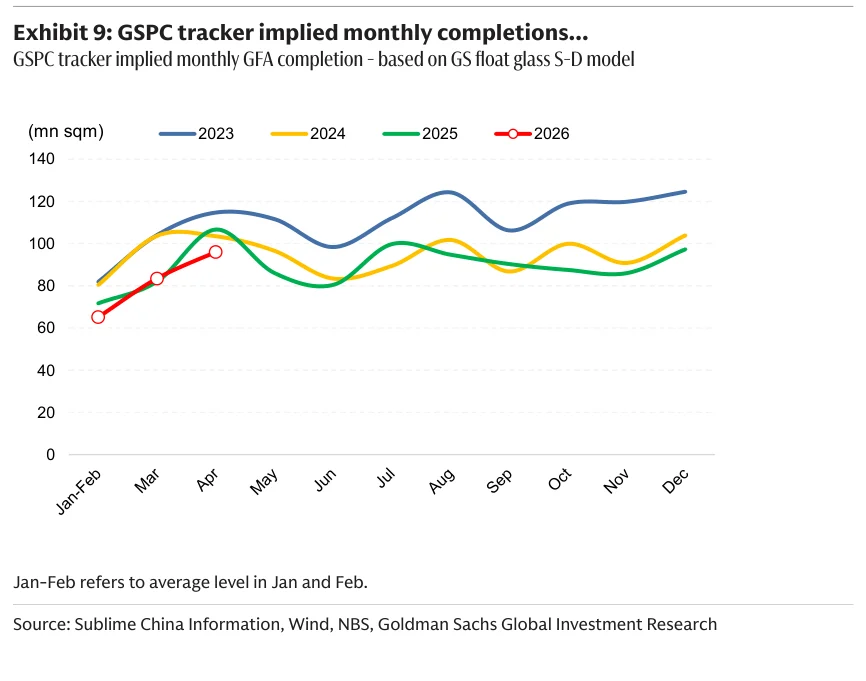
Exhibit 10:Exhibit 10:……显示2026年4月竣工面积约同比下降10%。

Exhibit 11:Exhibit 11:第18周覆盖的较强国企开发商股价环比上涨7%,中国海外发展(0688.HK,买入)以12%涨幅跑赢;民企开发商和其他国企开发商股价均环比上涨3%,离岸覆盖开发商平均上涨6%、在岸覆盖开发商平均上涨3%。

Exhibit 12:Exhibit 12:中国开发商估值比较。
