摩根士丹利中国沉思录:北京将微调,而非转向
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为,北京将采取微调措施而非全面政策转向。报告指出,当前经济面临下行压力,但政府倾向于精准调控而非大规模刺激。预计未来几个月将出台针对性的财政和货币宽松政策,但不会重演2008年式的强刺激。报告强调,政策重点仍是结构性改革和风险防范,而非短期增长冲刺。
主要观点
- 北京将微调而非转向:报告明确表示,政策调整将是渐进和有针对性的,而非全面宽松。
- 经济下行压力存在:报告提到GDP增速可能放缓至5%以下,但政府不会大规模刺激。
- 财政政策将更加积极:预计专项债发行加速,但赤字率不会大幅突破3%。
- 货币政策保持稳健:降准降息空间有限,更可能使用结构性工具如再贷款。
- 房地产政策局部放松:限购可能微调,但“房住不炒”基调不变。
- 消费刺激有限:政府将侧重就业和收入支持,而非直接发放消费券。
- 出口面临不确定性:中美关税可能升级,但中国不会通过贬值来竞争。
- 改革仍是主线:报告强调国企改革和金融开放将继续推进。
论述逻辑
报告从经济数据走弱出发,指出GDP增速和PMI均低于预期,但政府不愿重蹈2008年大规模刺激的覆辙。因此,政策将聚焦于精准滴灌:通过加快专项债发行、定向降准、放松部分城市限购等措施托底经济,同时坚持结构性改革。报告认为,这种微调既能稳定增长,又能避免债务风险和资产泡沫。
关键展望
报告未明确给出未来验证点或时间窗口,但暗示未来几个月政策微调将逐步落地。风险方面,报告提到若外部冲击加剧,政策力度可能加大,但不会转向全面宽松。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 零售销售同比因高基数而走弱
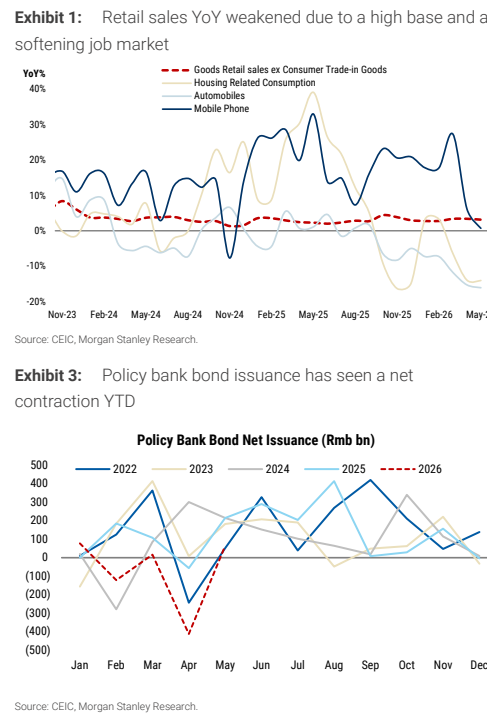
图2. 在相对较快的节奏下化解隐性债务
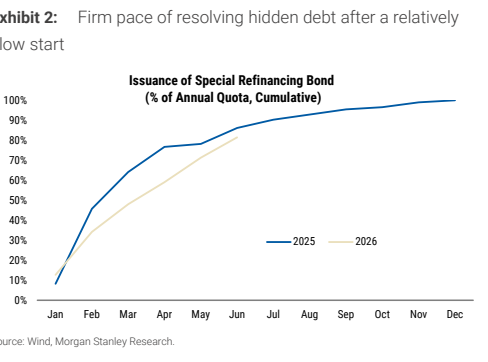
图3. 政策性银行债券发行出现净增长
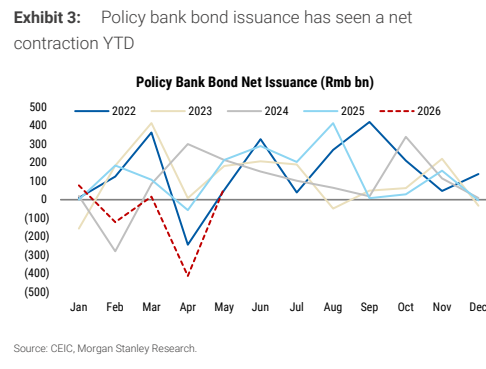
图4. 消费者信心在回升后再次回落
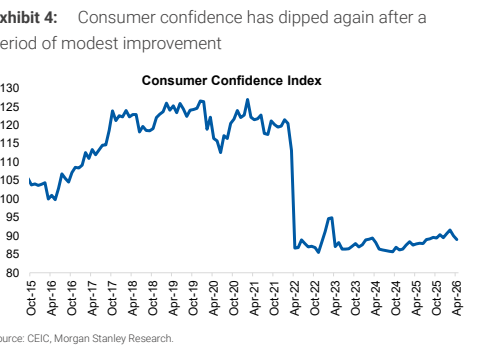
图5. 二季度以来国内航班因能源问题而减少
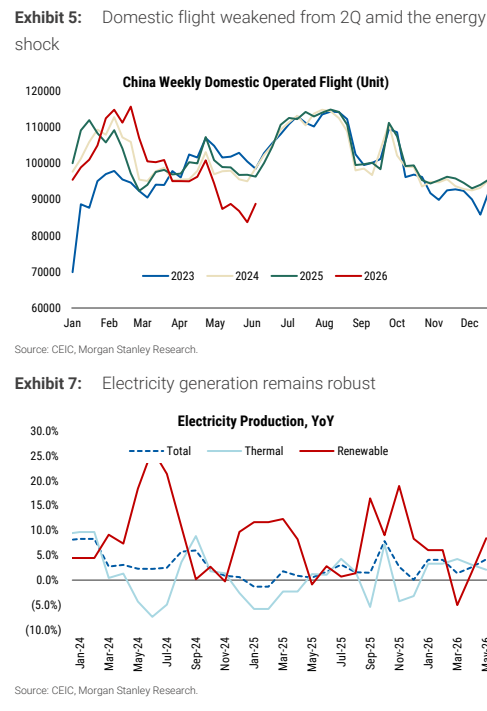
图6. 国内石油零售量大幅下滑
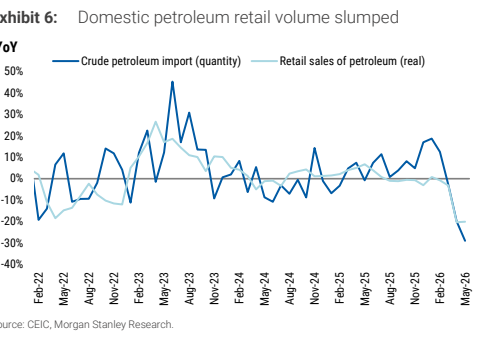
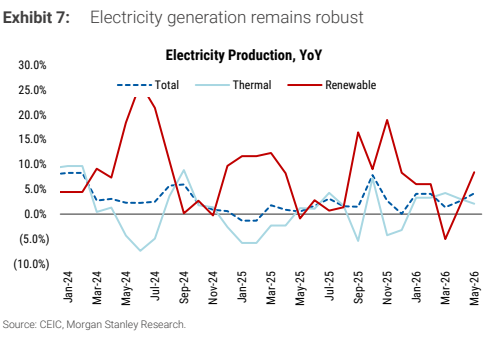
图7. 发电量保持强劲