花旗 Sika(SIKA.S)26年第三季度前瞻:欧洲、中东和非洲和美洲的势头抵消了中国对中国的拖累,Akkim 的提前收盘有助于进入第三季度
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗对西卡3Q'26业绩作出前瞻并维持买入。 估计3Q26收入CHF3.06bn(同比+5.6%,固定汇率+5.2%)、EBITDA CHF613m(同比+6.7%),其中Akkim与Finja两笔收购贡献约1.4%的收入增长,韧性定价、持续的MBCC协同与Fast Forward举措支持利润率继续扩张。 分区域看,EMEA有望延续2Q动能,MEA、东欧与南欧健康需求抵消中欧疲软,期待已久的德国基建放量提供额外上行;美洲由美国数据中心与基建建设的强劲势头、加拿大与拉美矿业动能及有利同比基数推动;亚太则面临中国持续疲软的长期拖累,掩盖亚洲其他地区的稳健增长。 基于EMEA与美洲强于预期的动能,花旗将FY26E/FY27E EBITDA预测小幅上调1-2%。 FY26E假设本币收入增长4.9%、EBITDA利润率19.5%,处于管理层3-6%销售增长、19.0-19.5% EBITDA利润率指引区间的上端。 花旗预计又将出现一个高于市场增长的季度,目标价维持SFr210.00不变、维持买入;现价SFr179.15对应预期股价回报17.2%、股息收益率2.1%、预期总回报19.3%。
主要观点
- 维持买入评级,目标价SFr210.00不变;现价SFr179.15(01 Oct 26 17:30),预期股价回报17.2%、预期股息收益率2.1%、预期总回报19.3%,市值SFr28,750M(US$34,595M)。
- 估计3Q26收入CHF3.06bn(同比+5.6%、固定汇率+5.2%),EBITDA CHF613m(同比+6.7%)。
- Akkim与Finja收购应贡献约1.4%的收入增长;韧性定价、持续的MBCC协同与Fast Forward举措支持利润率进一步扩张。
- EMEA有望延续2Q增长动能:MEA、东欧和南欧需求健康,抵消中欧疲软;期待已久的德国基建放量带来额外上行空间。
- 美洲应保持稳健增长:美国数据中心与基建建设势头强劲,加拿大与拉美受矿业拉动(西卡在该地区敞口较大),并获有利同比基数效应支撑。
- 亚太面临中国持续疲软的长期拖累,尽管同比基数更容易,中国疲弱仍掩盖亚洲其他地区的稳健增长。
- 模型更新:因EMEA与美洲动能强于预期,将FY26E/FY27E EBITDA预测小幅上调1-2%。
- FY26E预测假设本币收入增长4.9%、EBITDA利润率19.5%,处于管理层3-6%销售增长、19.0-19.5% EBITDA利润率指引区间的上端。
- 财务预测表:销售额由2025A的SFr11,201.3M升至2026E的SFr11,488.5M、2028E的SFr12,450.3M;净利润2026E为SFr1,192.3M、2028E为SFr1,429.3M。
- 稀释EPS由2025A的SFr6.32升至2026E的SFr7.43(上调前旧预测SFr7.31)、2027E的SFr8.13、2028E的SFr8.90;对应PE 2026E为24.1x、2027E为22.0x、2028E为20.1x,EV/EBITDA 2028E降至12.7x。
- 股东回报:DPS由2025A的SFr3.70升至2026E的SFr3.80、2027E的SFr4.07、2028E的SFr4.45,净股息收益率2028E升至2.5%。
- 总体判断:在收购、韧性定价与持续运营执行支撑下,预计又将迎来一个高于市场增长的季度。
论述逻辑
- 中国拖累与区域分化(起点)→ EMEA:MEA/东欧/南欧健康需求+德国基建放量提供上行;美洲:美国数据中心与基建+加拿大/拉美矿业+有利基数 → 亚太受中国长期拖累、但亚洲其他地区稳健 → 区域动能汇总为3Q26收入CHF3.06bn(+5.6% y/y)、EBITDA CHF613m(+6.7%)的估计 → Akkim/Finja收购贡献c.1.4%增长、韧性定价+MBCC协同+Fast Forward支撑利润率扩张 → 据此小幅上调FY26E/FY27E EBITDA预测1-2%(FY26E处指引上端)→ 结论:又一高于市场增长的季度,目标价SFr210.00不变、维持买入。
关键展望
- 近期验证点为3Q26业绩本身:花旗估计收入CHF3.06bn(同比+5.6%、固定汇率+5.2%)、EBITDA CHF613m(同比+6.7%)。
- 全年路径:FY26E本币收入增长4.9%、EBITDA利润率19.5%,处于管理层3-6%销售增长、19.0-19.5% EBITDA利润率指引区间上端。
- 中期预测:2027E稀释EPS SFr8.13(PE 22.0x)、2028E SFr8.90(PE 20.1x),DPS 2027E SFr4.07、2028E SFr4.45。
- 风险与拖累:中国持续疲软构成长期拖累(prolonged overhang);中欧需求疲软需由MEA、东欧与南欧的健康需求抵消。
- 评级与回报:目标价SFr210.00不变、维持买入;预期股价回报17.2%、股息收益率2.1%、总回报19.3%。
推荐标的
- Sika Group(SIKA.S):评级Buy(买入),目标价SFr210.00,现价SFr179.15(2026年10月1日17:30);理由:EMEA与美洲动能抵消中国拖累,Akkim提前交割助力三季度,收购、韧性定价与运营执行支撑高于市场的增长,预期总回报19.3%。报告未提及其他覆盖标的。
关键图表
图1. 西卡3Q'26业绩预估(chFm 3025A 3026E Citi YoY Cons. Com)
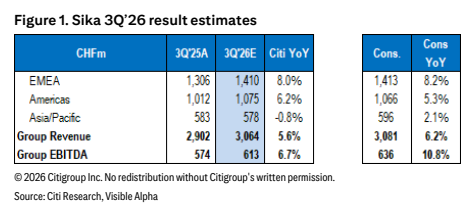
图2. 西卡9M'26业绩预估(chFm 3M25A 9M26E Citi YoY Cons. Com)
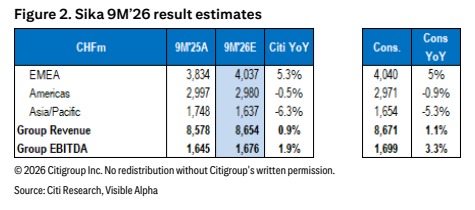
图4. 预估变动汇总
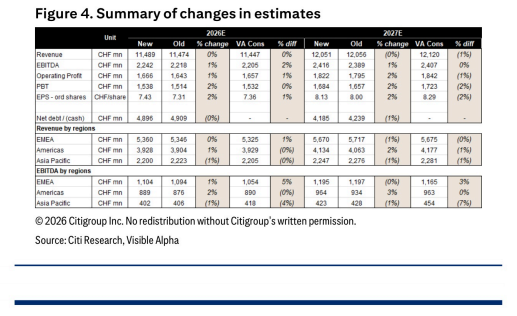
图5. 上次交易更新(2Q'26)管理层评论回顾
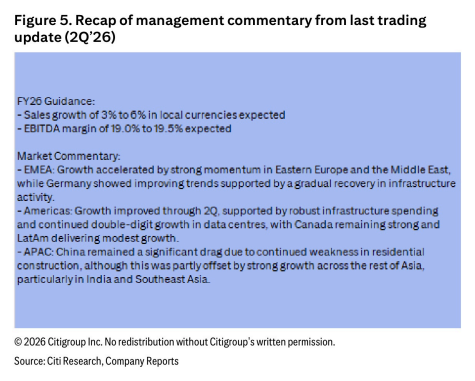
图6. 欧洲砂浆PPI同比(%)
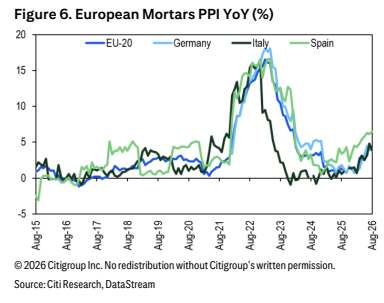
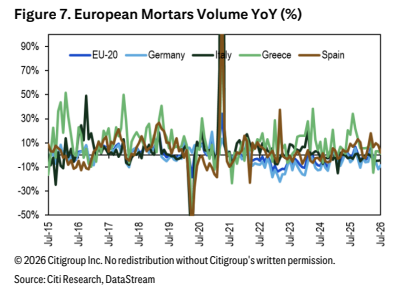
图7. 欧洲砂浆销量同比(%)