花旗 美国经济劳动力市场更新:26年9月(小马智行)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗美国经济团队点评9月劳动力市场数据:新增就业29k、平均时薪同比放缓至3.0%、失业率小幅回升至4.2%,整体弱于预期,但报告仍将劳动力市场大体描述为稳定。 花旗提醒不要把低失业率(还可能进一步下降)和极低初请失业金简单解读为劳动力市场重新收紧,因为它们同样可能只反映一个正在萎缩或增长极慢的市场:初请较一年前的下降与劳动参与率下滑大致吻合,续请近月走低甚至暗示失业率到年底可能跌破4%。 报告强调萎缩型劳动力市场不必然带来通胀——老龄化叠加极少移民的人口结构可能压低自然失业率,NFIB小企业加薪比例已回到疫情前水平,而世企研调查中'工作难找'比例持续上升通常对应明显更高的失业率,因此不预计工人要求大幅加薪。 花旗预计薪资增速在当前水平横盘,这一增速与疫情前约2%的物价通胀一致,即劳动力市场不会成为通胀上行风险。 基准情形下,劳动力市场和薪资增长在今年余下时间保持稳定;但进入2027年,更高利率可能再度拖累劳动力需求的风险正在积聚,团队将在2027年初密切关注相关迹象,并提示一旦劳动力需求走弱,当前环境下失业率的升幅可能更大。
主要观点
- 9月新增就业仅29k,平均时薪同比放缓至3.0%,失业率小幅回升至4.2%,整体弱于预期,但花旗仍将劳动力市场大体描述为稳定。
- 花旗不急于把低失业率和极低初请解读为市场重新收紧,它们也可能只反映一个萎缩或增长极慢的劳动力市场。
- 报告强调萎缩型劳动力市场不必然是通胀性的,老龄化且移民极少的环境下自然失业率可能更低,传统的紧绷信号(极低初请、失业率下降)可能失灵。
- 极低初请可能是可用劳动力减少的结果:初请较一年前下降与劳动参与率下滑大致吻合。
- 续请近两年领先失业率数个月,其近期下降暗示失业率到年底甚至可能跌破4%;季节性因素消退后失业率还有进一步下行空间。
- NFIB小企业加薪比例已回到疫情前水平,与薪资不加速的判断一致。
- 基数效应有利于未来两份报告的平均时薪同比读数走低。
- 消费者并不认为用工需求强劲:世企研调查中'工作难找'比例持续上升,通常对应明显更高的失业率,这种环境下工人不太可能要求大幅加薪。
- 基准情形下劳动力市场和薪资增长今年余下时间保持稳定,但2027年初将关注更高利率是否开始再度拖累劳动力需求。
- 报告提示如今劳动力需求一旦走弱,可能对应更大的失业率升幅,而近年失业率在温和上升后并未急剧走高。
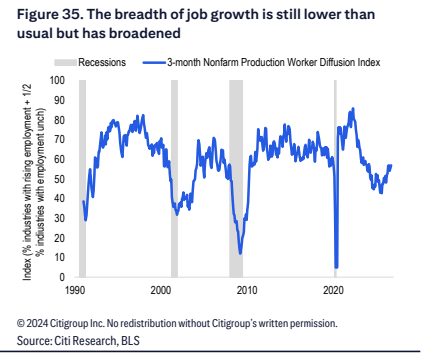
- 家庭对失业后找到工作的信心低于疫情中期;就业广度仍低于常态但已经扩大。
- 失业结构上,预计非临时性的失业占比仅温和下降,失业者停留时间在拉长。
论述逻辑
- 9月就业数据全面偏软(新增29k、时薪同比3.0%、失业率4.2%)→ 花旗承认市场大体稳定,但拒绝把低失业率与极低初请直接读作重新收紧 → 证据链显示这些信号可能来自'萎缩型'市场:初请同比下降与劳动参与率下滑大致吻合、续请领先失业率数月且近月下降暗示年底失业率或跌破4% → 萎缩型市场不必然推升薪资通胀:自然失业率或因老龄化+极少移民而更低、小企业加薪比例回到疫情前、世企研'工作难找'比例通常对应更高失业率 → 因此判断薪资增速横盘、与疫情前约2%物价通胀一致,劳动力市场不构成通胀上行风险 → 基准情形今年余下时间劳动力市场和薪资稳定,但2027年更高利率再度拖累劳动力需求的风险在积聚 → 若需求走弱,当前职位空缺率环境下失业率升幅可能更大。
关键展望
- 失业率到年底甚至可能跌破4%,季节性因素消退后还有进一步下行空间。
- 基数效应有利于未来两份报告的平均时薪同比读数更低。
- 基准情形:劳动力市场和薪资增长今年余下时间保持稳定。
- 2027年初为关键验证窗口:关注更高利率是否开始再度拖累劳动力需求;报告称进入2027年这一风险正在积聚。
- 风险提示:若劳动力需求走弱,当前环境可能对应失业率更大升幅。
推荐标的
- 本报告为宏观经济数据点评,全文未涉及个股、证券评级或目标价,报告未明确给出推荐标的。
关键图表
图1. 截至2026年8月/9月的劳动力市场指标
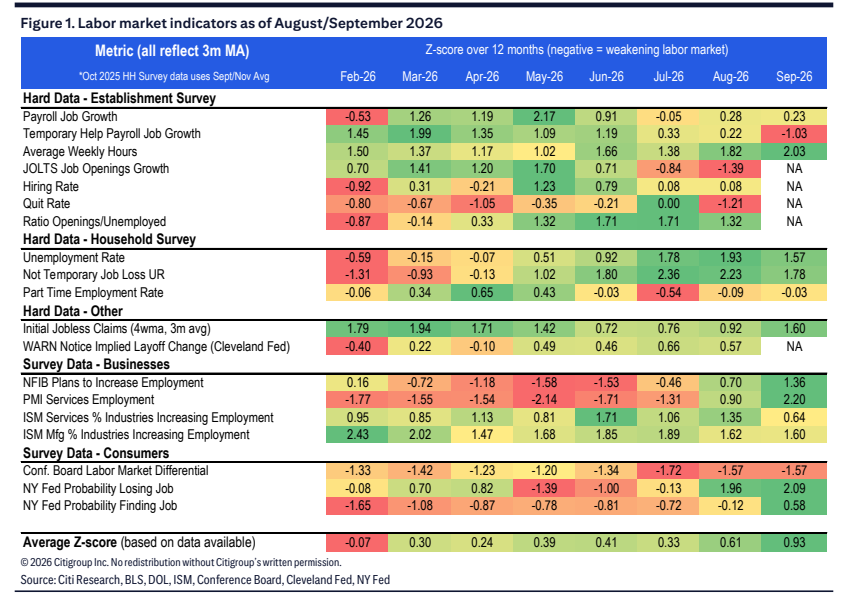
图2. 初请失业金人数偏低可能是由于可用于申请失业救济的劳动力减少
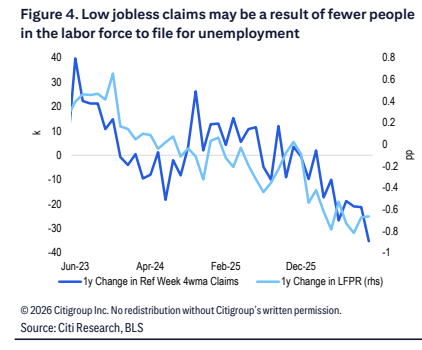
图3. 近期职位发布有所增加

图4. 职位空缺增加可能是未来工资增长走强的信号
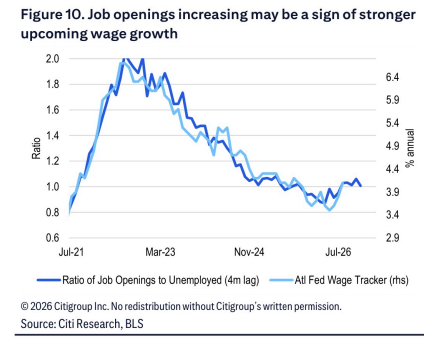
图5. 基数效应有利于未来两期平均时薪数据走低
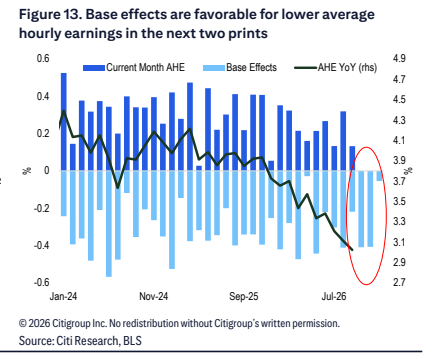
图6. 市场对未来一年政策利率上调幅度的定价与2022年初大致相当
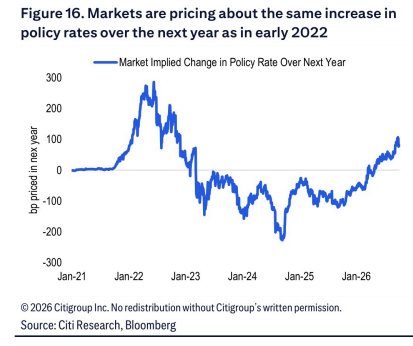
图7. 除AI相关子行业外,建筑业和制造业就业一直较为疲软
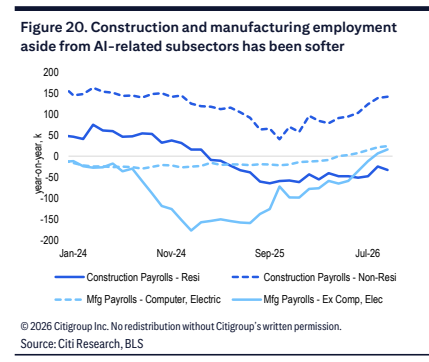
图8. 住房建设进一步回落可能伴随更大的就业损失

图9. 招聘率、离职率和裁员率均处于低位

图10. 平均工作时长一直偏低,但8月略有回升

图11. 预计并非仅属临时性的失业占比小幅下降
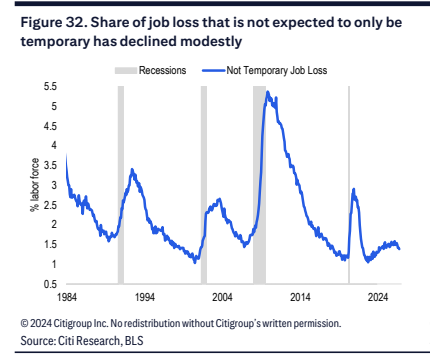
图12. 就业增长的广度仍低于常态,但已有所扩大