美国银行:美银 资本品·泛欧:能源和钢铁通胀卷土重来
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美银报告指出,伊朗战争开打与全球钢铁贸易保护主义升温推动能源和钢铁价格大幅走高,预计将在2026年下半年及2027年压制部分资本品公司的经营利润率。 按最近20个交易日均值,德国电价较2026年1月参考水平高约60%、荷兰TTF天然气价格高约186%,同比分别高83%和151%;欧洲HRC钢价约EUR730/t(年初至今涨18%、同比涨29%),美国HRC约USD1,345/t(年初至今涨31%、同比涨51%)。 报告测算能源成本占销售比重将从2025年的约1.3%升至2026年的1.8%、按现价外推的2027年的2.2%,对应2026E/27E利润率逆风50-90bps。 能源敞口最大的是SKF、Prysmian和Nexans,其中SKF 2026年EBIT利润率逆风40bps、现价持续到2027年将扩至80bps;钢铁敞口最大的是风电整机商Vestas、Nordex,卡车厂Volvo、Daimler、TRATON,矿山设备商、叉车厂及SKF。 美银上调SKF至跑输大盘(Underperform)风险警示,但维持KION与Jungheinrich买入(低估值已反映下行风险),维持Prysmian、Nexans(具较强定价权)正面看法。 钢铁行业团队将FY27欧洲HRC均价预测上调至EUR775/t,区间EUR730-850/t,预计钢铁成本压力在FY27仍将维持高位。
主要观点
- 能源与钢铁价格急涨,预计压制资本品公司2026下半年及2027年利润率
- 按最近20个交易日均值,德国电价较2026年1月参考水平高约60%、荷兰TTF天然气高约186%,同比分别高83%和151%
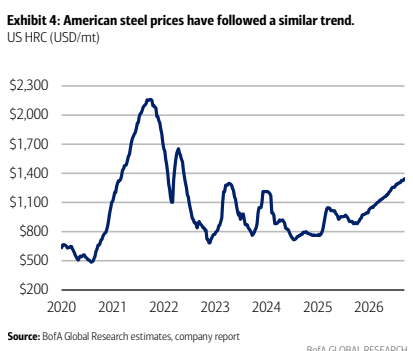
- 欧洲HRC约EUR730/t(年初至今+18%、同比+29%),美国HRC约USD1,345/t(年初至今+31%、同比+51%)
- 能源成本占销售比重:2025年约1.3%,2026年均价下升至1.8%,按现价外推2027年为2.2%
- 能源通胀带来的利润率逆风为2026E/27E较2025年水平50-90bps(假设量与能源结构不变,未计对冲与提价)
- 能源敞口最大公司为SKF、Prysmian、Nexans;2026年EBIT利润率逆风SKF 40bps、Prysmian与Nexans各30bps;若现价持续到2027年,分别扩至80bps与60bps
- SKF、KION、Jungheinrich被点名为高成本敞口但定价权有限的公司;SKF评级跑输大盘,KION与Jungheinrich维持买入因低估值已反映下行
- 钢铁敞口最大的是风电整机商Vestas与Nordex、卡车厂Volvo/Daimler/TRATON、矿山设备商、叉车厂及SKF
- 美国修订版Section 232(2026年4月6日生效)对覆盖金属制品征50%关税、部分衍生品25%,此后美国HRC上涨约18%
- 欧盟新钢铁机制(2026年7月1日生效)将免税进口配额限制在18.3m吨/年、30个品类,超配额关税由25%升至50%,此后欧洲HRC上涨约7%
- 美银金属与钢铁团队将FY27欧洲HRC均价预测由EUR730/t上调至EUR775/t,预计运行在EUR730-850/t区间
- Prysmian与Nexans虽能源敞口大,但具备较强定价权,有能力向客户转嫁成本上升
论述逻辑
- 伊朗战争爆发与钢铁贸易保护主义升温 → 能源与钢铁商品价格急涨(德国电价约+60%、荷兰TTF约+186% vs 2026年1月参考水平;欧/美HRC分别约EUR730/t与USD1,345/t)→ 美国Section 232修订(2026年4月)与欧盟新关税配额机制(2026年7月)后钢价进一步上行(美HRC约+18%、欧HRC约+7%)→ 以2025年已披露能源消耗与FY25销售为基数:2026E按2026年均价测算,能源成本占销售比由约1.3%升至约1.8%;若现价延续至2027年则外推至约2.2%。这对应覆盖范围内能源通胀驱动的利润率逆风约50-90bps vs 2025年水平(2026E/27E;假设销量与能源结构不变,且未计入套保或产出提价对冲)。公司层面,2026 EBIT margin逆风SKF约40bps、Prysmian/Nexans各约30bps;若现价持续至2027,分别升至约80bps与约60bps。按敞口排序,能源端SKF、Prysmian、Nexans最敏感;钢铁端风电OEM、卡车、矿山设备、叉车及SKF因钢材/板材/铸件/锻件敞口承压。结论:成本压力可能延续至2027年;SKF为高成本敞口+有限定价权下的跑输风险(Underperform),Prysmian/Nexans具备较强定价权并可能向客户转嫁,KION/Jungheinrich维持买入因低估值已反映下行风险。
关键展望
- 能源通胀的压力可能延续到2026年之后;若当前现货价格持续到2027年,利润率逆风将显著扩大(SKF至80bps、Prysmian/Nexans至60bps)
- 钢铁行业团队预测FY27欧洲HRC均价EUR775/t、区间EUR730-850/t;上限基于亚洲HRC约EUR440/t加50%超配额关税、约EUR60/t CBAM成本、约EUR80/t运费及EUR50-100/t风险溢价,预计钢铁成本将维持高位
- 测算为未对冲的总成本敏感性,未计入能源对冲、固定价格供应合同及提价缓解,构成潜在上行缓冲
- Jungheinrich目标价EUR35(基于2027年预期9.7x EV/EBITA打20%折扣);KION目标价EUR66(基于2026年预期11.5x EV/EBITA);Nexans目标价€160(约11x '27E EV/EBITA);Prysmian目标价€180/股(13x 2028E EV/EBITDA,反映美国敞口>50% EBITDA及Digital Solutions与Transmission盈利提升)
- KION风险:叉车市场快速放缓、仓储自动化项目进一步延期;Jungheinrich风险:叉车市场快速放缓、贸易战情景及欧洲仓储车竞争加剧;Nexans上行风险为定价与利润率超预期、建筑市场复苏更快等;Prysmian上行风险为销量更强、资本配置增值与提价
推荐标的
- SKF(SKFRY US / SKFB SS):跑输大盘(Underperform,B-3-8),现价US$28.04 / SEK275.1;因能源与钢铁双高敞口而定价权有限,被列为利润率风险最大的公司;目标价未在本报告该节给出
- Prysmian(PRY IM):买入(B-1-7),现价€129.3,目标价€180/股,基于13x 2028E EV/EBITDA;能源敞口大但定价权强,可转嫁成本
- Nexans(NEX FP):中性(B-2-7),现价€143.5,目标价€160,基于约11x '27E EV/EBITDA;能源敞口第二大但具备定价权
- KION(KGX GY):买入(C-1-7),现价€41.54,目标价€66,基于11.5x 2026E EV/EBITA;低估值已反映钢铁成本下行风险
- Jungheinrich(JUN3 GY):买入(B-1-7),现价€25.1,目标价€35,基于2027年9.7x EV/EBITA打20%折扣;低估值已反映下行风险
- 风险敞口提示(非评级变更):Vestas与Nordex(风电整机)、Volvo、Daimler Truck、TRATON(卡车)为钢铁成本最敏感标的,报告未给新目标价
关键图表
图1. 欧洲钢铁价格自7月25日以来一直在上涨,但仍远低于2022年的水平。
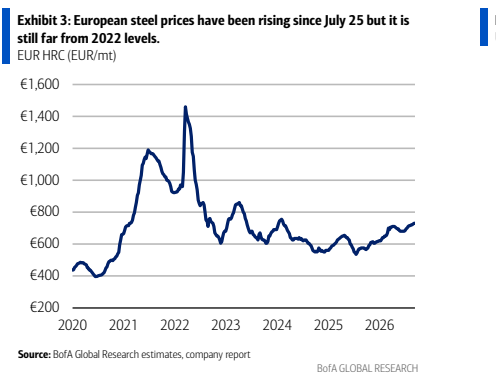
图2. 美国钢铁价格走势相似。