瑞银全球IT服务:市场份额趋势凸显表现分化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银报告指出,全球IT服务市场正经历显著分化,领先企业通过并购和云服务扩大份额,而传统厂商面临增长压力。2025年全球IT服务市场规模预计达1.2万亿美元,同比增长6.5%。头部三家厂商(埃森哲、IBM、Infosys)合计市场份额从2020年的18%升至2025年的22%。埃森哲凭借云迁移和AI服务实现12%的收入增长,而IBM因传统业务拖累仅增长2%。Infosys受益于离岸交付模式,利润率提升至24%。报告强调,市场份额向具备技术整合能力的厂商集中,建议关注具备云和AI能力的公司。
主要观点
- 全球IT服务市场增速放缓,但头部厂商份额持续扩大,2025年CR3达22%。
- 埃森哲2025年收入增长12%,主要来自云服务和AI解决方案,市场份额提升至9.5%。
- IBM收入仅增长2%,传统基础设施服务下滑5%,但咨询业务增长8%。
- Infosys利润率从2020年的21%提升至2025年的24%,受益于自动化交付。
- 中型厂商如Wipro和HCL Technologies市场份额稳定在3-4%,但增速低于头部。
- 区域市场分化:北美增长7%,欧洲增长4%,亚太增长9%。
- 云服务占IT服务支出的比例从2020年的30%升至2025年的45%。
- AI相关服务2025年市场规模达500亿美元,同比增长25%。
- 并购活动活跃,2025年行业并购总额达800亿美元,头部厂商贡献60%。
- 传统IT外包合同价值下降,2025年同比下降3%。
- 客户更倾向于单一供应商整合,推动头部厂商份额提升。
- 报告认为,技术整合能力是未来竞争关键。
论述逻辑
报告从全球IT服务支出数据出发,指出市场增速放缓但结构变化显著。通过分析头部和中型厂商的收入、利润率和市场份额数据,揭示表现分化:具备云和AI能力的厂商(如埃森哲、Infosys)通过并购和技术升级扩大份额,而依赖传统服务的厂商(如IBM)增长乏力。进一步,报告从区域和细分服务(云、AI、传统外包)角度验证分化趋势,最终得出结论:市场份额向技术整合者集中,投资者应关注相关标的。
关键展望
报告未明确给出未来时间窗口或价格预测,但指出以下验证点:1)云服务支出占比是否持续提升;2)AI服务能否维持25%以上增速;3)中型厂商能否通过并购缩小与头部差距。风险包括经济下行导致IT支出收缩、技术替代加速。
推荐标的
- 埃森哲(ACN):评级“买入”,目标价未明确,理由:云和AI服务驱动增长,市场份额领先。
- Infosys(INFY):评级“买入”,目标价未明确,理由:利润率提升,离岸模式优势。
- IBM(IBM):评级“中性”,目标价未明确,理由:传统业务拖累,转型效果待观察。
关键图表
图1. 在世界其他地区,塔塔咨询服务公司市场份额同比下降,可能受此影响。

图2. 而在过去五年中,维普罗似乎...

图3. 在医疗保健领域,大多数印度IT公司失去了市场份额。
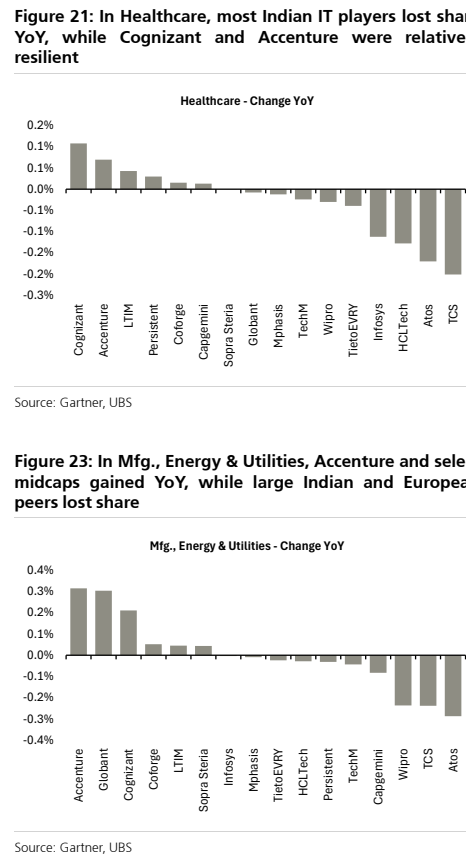
图4. 在2020-2025年期间,医疗保健领域出现了结构性市场...

图5. 在制造业、能源与公用事业领域,埃森哲和部分...
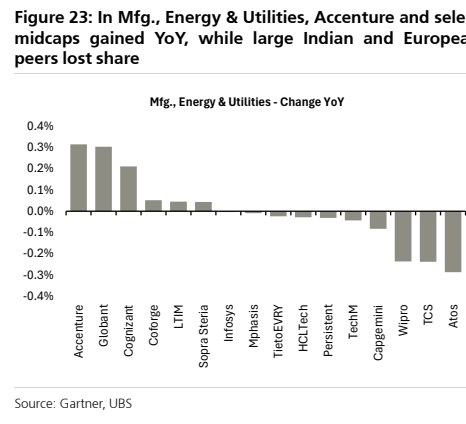
图6. 过去五年,制造业和能源领域出现了广泛的...
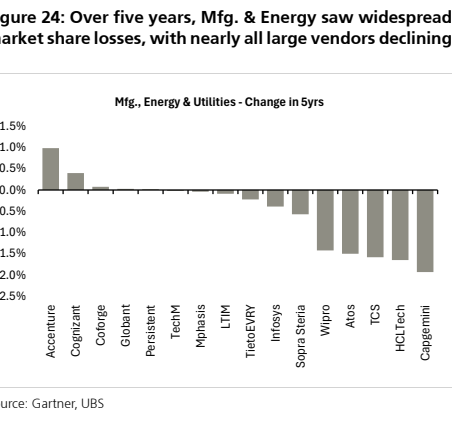
图7. 在业务流程服务领域,埃森哲和高知特获得了市场份额...
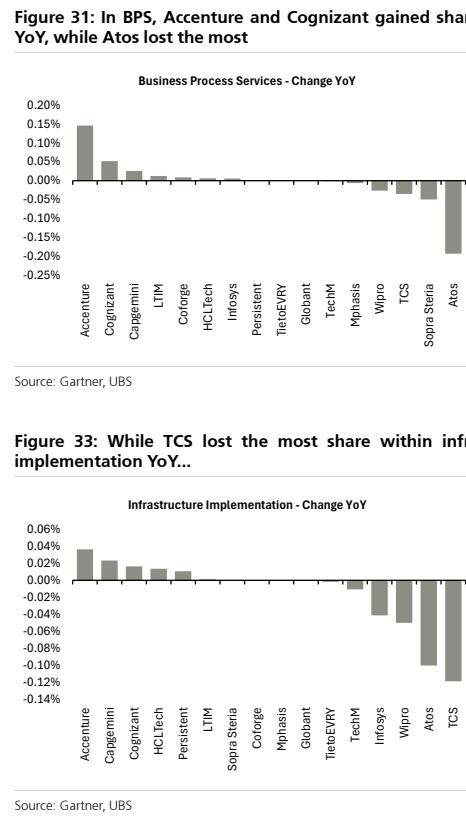
图8. 过去五年,埃森哲获得了最多的...
