花旗 美国房地产投资信托基金和住宿:寻找合适的一对– 26年第三季度业绩前瞻和配对交易
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗发布53页美国REITs与酒店住宿板块3Q26财报季前瞻。 板块自8月下旬以来明显下跌并跑输大盘,利率上行、宏观担忧与AI对市场大趋势的影响构成压制,但花旗认为盈利增长稳健、多年低供给环境与改善的KPI仍是支撑,指引调整、2027年考量与管理层评论将是财报季表现的关键驱动。 花旗估计3Q核心盈利加权平均增长+5.3%,并给出四组配对交易:DOC over ARE、COLD over LINE、HST over RHP、VMRK over ESS。 2027年一致盈利预期同比上调约205bps,过去30天酒店、医疗、办公REITs上调最多,冷库、净租赁、公寓下调最多。 模型组合超配医疗(权重24.0对指数19.5)、工业(14.7对11.1)、数据中心(14.0对10.8)与住宅(16.0对13.2),低配办公、零售、净租赁。 医疗板块花旗预计3Q26 SHOP同店NOI增长约24%、2026年约22%,3Q26正常化FFO/股增长约15.2%(一致预期约14.8%),并买入AHR、VTR、WELL、OHI。 报告还逐一预览覆盖公司,如AHR预估$0.57对一致预期$0.55、COLD $0.30对$0.32、MAC $0.39对$0.37等。
主要观点
- REITs以不确定姿态进入3Q26财报季:自8月下旬以来板块明显下跌并跑输大盘,利率上行、宏观担忧及市场大趋势(即AI影响)构成压制;但盈利增长稳健、多年低供给环境与改善的KPI构成支撑。
- 花旗估计3Q核心盈利加权平均增长+5.3%;业绩会焦点预计集中在指引调整、2027年考量与盈利运行率、利率对资本计划和交易市场的影响、需求驱动、市场租金与租赁趋势,以及租户健康、运营费用、AI影响、地产税与保险成本、供给预期等话题。
- 报告核心操作思路为四组相对价值配对交易:DOC over ARE、COLD over LINE、HST over RHP、VMRK over ESS。
- 2027年市场一致预期同比上调约205bps;过去30天上调最多的是酒店、医疗、办公REITs,下调最多的是冷库、净租赁、公寓REITs;自2025年9月30日以来上调最多的是医疗、数据中心、酒店REITs,下调最多的是冷库、铁塔、公寓REITs。
- 模型组合超配医疗(组合权重24.0对指数19.5),偏好老年住房与专业护理,认为其具备衰退韧性与刚需属性;同时超配工业(14.7对11.1)、数据中心(14.0对10.8)、住宅(16.0对13.2)、铁塔(1.0对0.0)与游戏(3.7对3.2)。
- 低配办公(1.7对3.5)、零售(8.8对11.3)、净租赁(6.7对11.7)、自助仓储(7.2对7.5)、冷库(0.3对0.6)等板块;办公中偏好SLG(纽约相对强势)与KRC(旧金山租赁动能),酒店小幅低配(3.5对3.6)但偏好HST、H、RHP。
- 医疗板块花旗预计3Q26 SHOP同店NOI增长约24%、2026年约22%;老年住房受益于人口结构、有限新供给与改善的费用环境,支撑SHOP利润率扩张;专业护理的租金覆盖率与入驻率持续改善、交易活动加速。
- VMRK over ESS配对逻辑:ESS混合租金增速口径调整后季节性回落预计更明显,与VMRK的基本面差距预计保持较窄;花旗认为VMRK拥挤度担忧已缓解,股价有望在投资者为2027年指引调整仓位前跑赢至年底。
- COLD出现改善信号:7月与8月初经济及实际入驻率、混合租金、吞吐量回升;9月冷库库存同比4%这一数字及其方向无法从文本确认;与EQT的$1.3B合资已于8月交割,但媒体报道其启动亚太与欧洲业务出售流程,潜在摊薄与资金用途成为关注点。
- 预估对比亮点:花旗对AHR($0.57对一致预期$0.55)、MAC($0.39对$0.37)、MAA($2.12对$2.10)、SUI($2.29对$2.27)高于预期,对COLD($0.30对$0.32)、SPG($3.29对$3.31)、LINE($0.68对$0.69)低于预期;医疗板块中AHR与HR高于Street,OHI、SBRA、VTR、WELL与Street一致,ARE与DOC低于Street。
- 资本与收购动态:AKR年初至今收购$318M临街零售与$424M投资管理业务(含3Q26的$119M);ADC截至2Q有逾$1B远期股权待结算;WPC截至2Q约$691M远期股权;EPR远期股权$69.5M,组合覆盖倍数过去四个季度稳定在2.0x。
- TRNO管理层表示2026年收购可能超过>$500M,但花旗估算在3Q26约$49M收购后,4Q26需完成$177M交割;其租赁活动管理评论积极,关注租赁价差及六个市场的边际变化。
论述逻辑
- 利率上行+宏观担忧+AI冲击市场大趋势 → REITs自8月下旬起明显下跌并跑输大盘 → 但板块支撑仍在:盈利增长稳健、供给处于多年低位、KPI持续改善 → 因此财报季胜负手在于指引更新、2027年考量与盈利运行率、利率对资本计划与交易市场的影响 → 花旗逐一对比3Q26/2026/2027年Citi预估与一致预期、追踪2027年预期修正(约+205bps)并更新模型组合权重 → 结构结论:需求驱动且供给受限的医疗(老年住房/专业护理)、受益净吸收回暖的工业、受云与GenAI需求支撑的数据中心、住宅构成超配主线,办公/零售/净租赁/冷库/自助仓储低配 → 在个股层面以四组配对交易(DOC over ARE、COLD over LINE、HST over RHP、VMRK over ESS)表达相对价值观点。
关键展望
- 财报季关键验证点:指引调整、2027年考量与盈利运行率、利率对资本计划与交易市场的影响、需求驱动、市场租金、租赁趋势,以及租户健康、运营费用、AI影响、供给预期等话题。
- 花旗估计3Q核心盈利加权平均增长+5.3%。
- 医疗板块:3Q26 SHOP同店NOI增长约24%、2026年约22%;3Q26正常化加权FFO/股同比增长约15.2%,与一致预期约14.8%基本一致。
- VMRK配对交易风险:VMRK合并协同效应评论不及预期,或市场对ESS基本面的反应好于预期。
- CPT需将经营强势延续至2026年底,投资者才会转向更建设性观点(2025年末需求曾回落);公司暗示年底前还有几笔收购。
- TRNO:管理层表示2026年收购可能超过>$500M,但3Q26约$49M后4Q26需交割$177M。
- LINE:LA火灾后部分美国太阳能阵列已断电,可能拖累2H26;GLP-1药物持续普及、新供给 lingering 影响及低端消费疲弱仍是冷库整体风险。
- PSA:运营更新显示SSREV趋势领先其指引、预期已高,投资者关注NSA与PSA Canada收购的执行风险及融资成本上行背景下的外部增长。
- COLD:9月及10月初的改善延续情况是焦点;亚太与欧洲业务出售流程的报道带来潜在摊薄与资金用途问题。
推荐标的
- 四组配对交易:DOC over ARE、COLD over LINE、HST over RHP、VMRK over ESS。
- 医疗板块:超配并给予买入评级——老年住房REITs AHR、VTR、WELL及专业护理REIT OHI;低配并给予中性评级——ARE、DOC、HR、SBRA。
- 冷库整体低配(COLD为关键超配、LINE无头寸),但基于相对估值差距与更小的近期盈利风险,相对偏好COLD over LINE。
- 公寓板块超配CPT、MAA、VMRK,ESS、IRT、UDR无头寸;VMRK预计在2027年指引前跑赢ESS至年底。
- 酒店板块小幅低配,偏好HST(估值有吸引力、资产负债表强劲)、H(净客房增长强劲)、RHP(可见度改善),DRH、HLT、MAR、PEB、PK、SHO无头寸。
- 其他关键仓位:工业超配EGP、FR(低配REXR、STAG、TRNO);数据中心超配DLR、EQIX;铁塔超配AMT、CCI、SBAC;游戏超配GLPI、VICI;办公偏好SLG、KRC;表格加粗标注表示Buy或Sell评级。
关键图表
图1. 花旗主办的会议及分析师/投资者活动日
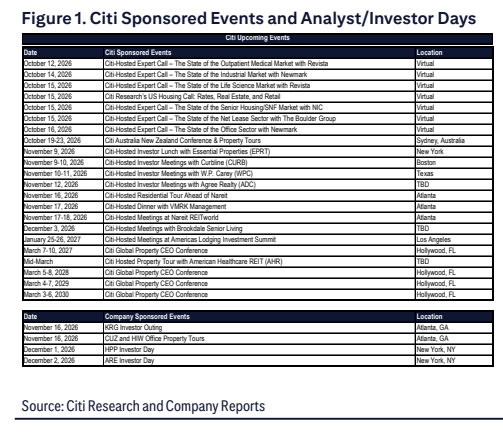
图2. REIT各板块2026年一致预期变动
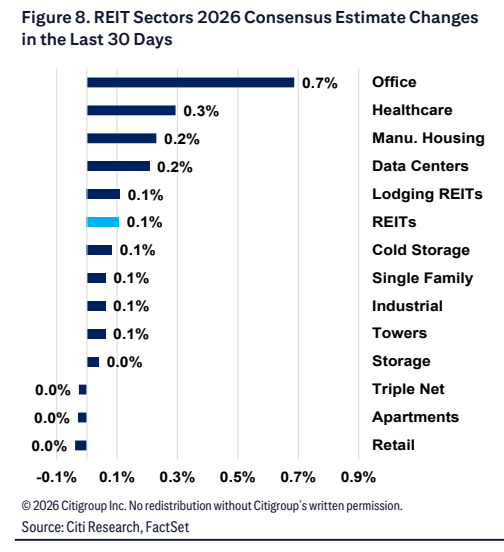
图3. REIT各板块2027年一致预期变动
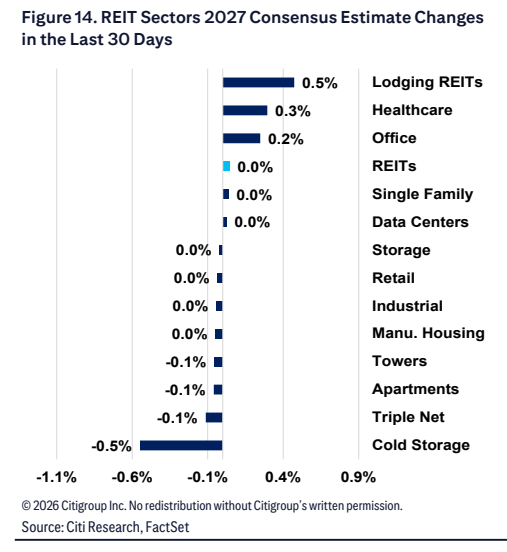
图4. CDP 2026年第三季度FFO预测
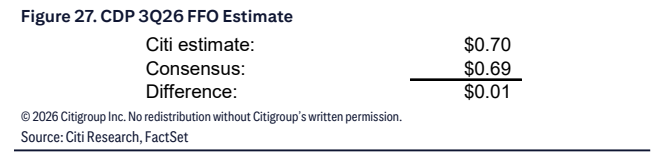
图5. DRH 2026年第三季度FFO预测
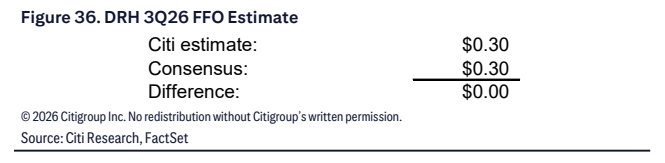
图6. HPP 2026年第三季度FFO预测
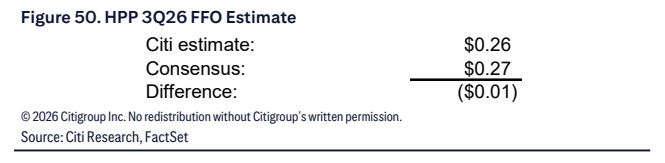
图7. KIM 2026年第三季度FFO预测
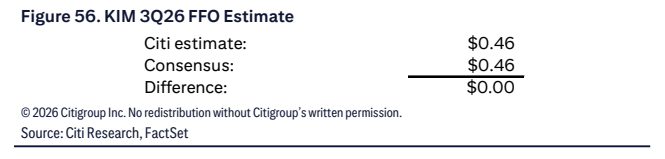
图8. MRP 2026年第三季度盈利预测
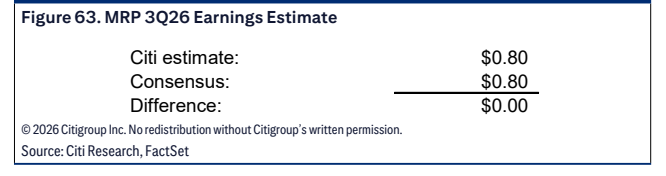
图9. PK 2026年第三季度FFO预测
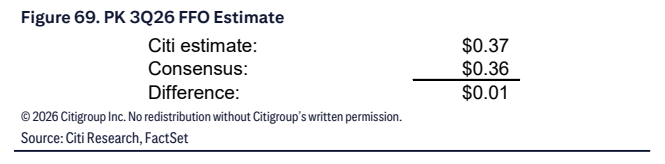
图10. SHO 2026年第三季度FFO预测
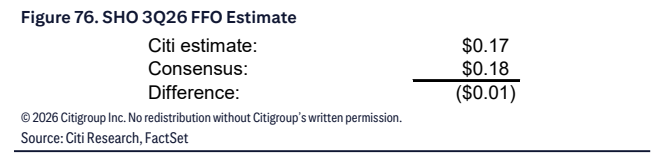
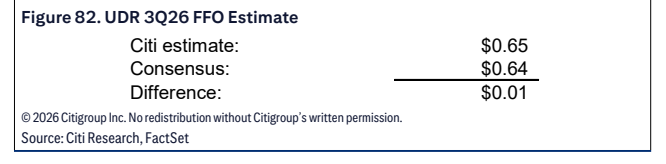
图11. UDR 2026年第三季度FFO预测