高盛:— 数据中心建设支出追踪——得州领跑,新兴市场崛起
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛指出美国数据中心建设投资已重新加速,6月数据中心建设支出同比增长46%,达到680亿美元年化水平(5月为+32%,同比),近3个月支出增长约18%。 该行将2026/2027年数据中心建设支出预测平均上调10%,至670亿/870亿美元,分别代表35%/30%的增长。 领先指标继续支撑强劲支出:7月数据中心开工同比增长528%(LTM口径+189%),在建项目之外待建公告项目总数约为在建项目的4.5倍;超大规模厂商资本开支预计2026年增长约92%、2027年增长32%;451 Research预计2027年美国新增数据中心容量18,842 MW,代表增量容量增长38%。 区域分化明显:在建容量前五大州合计约占60%,由弗吉尼亚和得州领跑;但公告增长最快的州是密苏里、俄克拉荷马、佛罗里达、密歇根和堪萨斯,合计仅占约6%的公告量,而得州公告项目同比仍增长107%,弗吉尼亚放缓至+9%。 公司层面,EME覆盖面最广(北弗吉尼亚、得州、佐治亚等),FIX对得州杠杆最大且凭预制装配和流动劳动力进入新兴市场,LGN则通过预制装配平台参与高增长区域。 评级方面FIX、LGN为Buy,EME为Neutral。
主要观点
- 6月数据中心建设支出同比加速至+46%,达到680亿美元年化水平(5月为+32% yoy),近3个月支出增长约18%(年化约+90%)。
- 高盛将2026-2027年数据中心建设支出预测平均上调10%,至670亿/870亿美元,分别代表35%/30%的增长。
- 2Q业绩为AI相关投资回报提供越来越多的证据,超大规模厂商资本开支预测继续上调。
- 7月数据中心开工同比增长528%(LTM口径+189%);公告项目总数约为在建项目的4.5倍,同比增长60%。
- 在建容量前五大州合计约占在建数据中心的60%,由弗吉尼亚和得州领跑。
- 公告增长最快的五个州为密苏里、俄克拉荷马、佛罗里达、密歇根和堪萨斯,合计仅占公告总量的约6%(约215个项目),而得州一州就有860个以上公告。
- 得州公告项目同比仍强劲增长107%,弗吉尼亚增长已放缓至+9%(8月),跌出公告增速前20州;俄亥俄(+116%)、佐治亚(+54%)、亚利桑那(+33%)保持稳健。
- 超大规模厂商资本开支预计2026年增长约92%、2027年增长32%,指向多年期建设上行空间;今年分析师预期接近8,000亿美元。
- 高盛全球科技团队预计2027年美国新增数据中心容量18,842 MW,代表增量容量增长38%。
- EME在覆盖标的中地域覆盖最广,关键市场包括北弗吉尼亚、得州、佐治亚、俄亥俄、宾夕法尼亚、亚利桑那等;在手订单中北弗吉尼亚第一、得州第二、佐治亚紧随其后。
- FIX对得州杠杆最大(得州约占其年初至今有机增长的42%),预制装配业务约占收入17%(2022年约10%),预制产能目前超350万平方英尺,预计2027年夏末达500万平方英尺;约20%劳动力可部署于传统边界之外。
- LGN核心安装市场为加州、凤凰城和DMV,公告增速分别为加州约+38%、亚利桑那+33%、弗吉尼亚+9%;2Q预制产能增加约20万平方英尺至约150万平方英尺,数周内还将新增10万平方英尺。
- FIX评级Buy、12个月目标价2,159美元(基于22x Q5-Q8 EV/EBITDA);LGN评级Buy、目标价95美元(15.5x);EME评级Neutral、目标价885美元(14.5x)。
论述逻辑
- 数据中心建设支出6月同比加速至+46%(680亿美元年化)→ 领先指标(开工+528% yoy、公告项目约为在建4.5倍、超大规模厂商资本开支2026年预期+92%、2027年美国增量容量18,842 MW/+38%)一致指向远高于当前水平的两年后支出路径 → 高盛上调2026/2027年支出预测10%至670亿/870亿美元(+35%/+30%)→ 全国总量掩盖区域分化:在建容量前五州占约60%(弗吉尼亚、得州领跑),但公告增速最快的是密苏里、俄克拉荷马、佛罗里达、密歇根、堪萨斯(合计仅约6%),增长正向传统市场之外扩散 → 将区域趋势映射到公司:EME地域覆盖最广,FIX凭得州敞口+预制装配+流动劳动力切入新兴市场,LGN靠预制装配平台参与高增长区域 → 维持FIX/LGN Buy、EME Neutral评级并给出目标价。
关键展望
- 支出预测:2026年670亿美元(+35%)、2027年870亿美元(+30%),系将预测平均上调10%后的结果。
- 关键不确定性在于时间节奏而非需求:许可延迟、电力可得性、地方反对和劳动力约束会影响项目推进和 backlog 转化速度;6-12个月的支出增长与开工增长相关性不强。
- 超大规模厂商资本开支预计2026年增长约92%、2027年增长32%,为支出远高于当前水平提供多年期支撑。
- FIX预制产能预计年底超400万平方英尺、2027年夏末达500万平方英尺;LGN数周内将再增10万平方英尺预制产能。
- 下行风险:FIX面临超大规模厂商资本开支放缓、项目执行风险和业绩高基数压力;LGN面临数据中心资本开支放缓、利润率波动、较高净杠杆和竞争定价;EME上行风险为增值型并购和利润率超预期,下行为数据中心资本开支放缓及私营非住宅建设放缓。
推荐标的
- Comfort Systems USA(FIX):Buy,12个月目标价2,159美元(基于22x Q5-Q8 EV/EBITDA)。理由:对得州敞口最大(约占YTD有机增长42%),预制装配平台(约占收入17%,产能2027年夏末预计达500万平方英尺)与流动劳动力模式使其能进入农村和新兴市场。
- Legence(LGN):Buy,12个月目标价95美元(基于15.5x Q5-Q8 EV/EBITDA)。理由:核心安装市场为加州、凤凰城、DMV,并通过预制装配平台(产能约150万平方英尺并继续扩张)参与佐治亚、夏洛特、爱荷华、俄亥俄等高增长市场。
- EMCOR Group(EME):Neutral,12个月目标价885美元(基于14.5x Q5-Q8 EV/EBITDA)。理由:覆盖标的中数据中心地域覆盖最广(北弗吉尼亚、得州、佐治亚等),得州非油气收入约10亿美元;上行风险为增值型并购和利润率超预期。
关键图表
图1. 数据中心建设支出季调年化(SAAR)
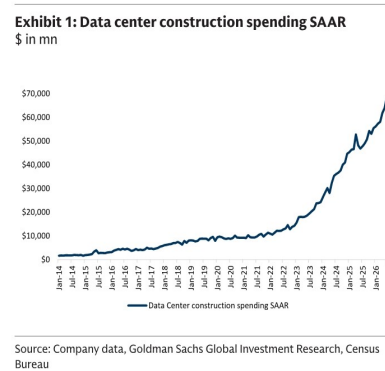
图2. 过去12个月数据中心建设支出与过去12个月数据中心开工对比
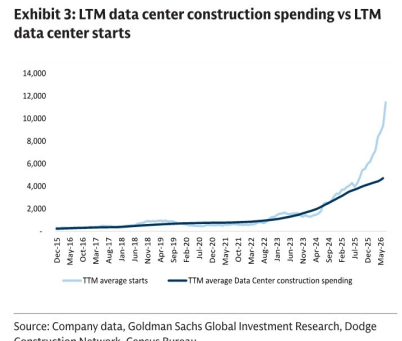
图3. 尚未投入建设的数据中心公告

图4. 分析师目前预计今年超大规模云厂商资本支出接近8000亿美元
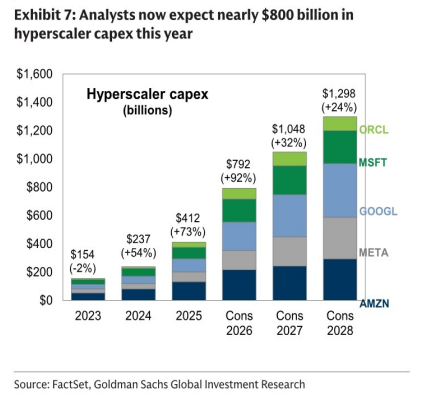
图5. 前20大州——数据中心项目公告

图6. 得克萨斯州在建项目总数与已宣布项目总数对比

图7. 佐治亚州在建项目总数与已宣布项目总数对比

图8. 犹他州在建项目总数与已宣布项目总数对比
