高盛 美国关税影响追踪:预计下周洛杉矶进口量将急剧增加,随后两周下降
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告追踪了中美贸易流向的高频数据,显示近期从中国至美国的载货船只数量环比下降5%,但同比上升5%。 洛杉矶港的TEU(标准箱)进口量预计在下周将环比增长30%,随后两周出现小幅回落。 尽管贸易不确定性持续,但报告指出卡车运输行业可能正处于稳定期,且随着美国制造业投资增加,未来有望带动国内货运需求。 分析师维持对运输行业的积极看法,并关注关税政策对供应链重构及库存周期的影响。
主要观点
- 中国至美国载货船只数量环比下降5%,同比上升5%
- 洛杉矶港TEU进口量预计下周环比增长30%,随后两周下降1%
- 西海岸卡车装载可用性环比下降24%,同比下降37%
- 海运集装箱运价环比上涨3.5%,同比上涨3.7倍
- 中国主要港口周度吞吐量同比上升7%
- 8月零售端库存扩张,而B2B端库存收缩
论述逻辑
- 贸易不确定性导致需求提前释放(pull-forward)及库存决策波动 -> 导致运输行业2025年表现不佳 -> 随着美联储降息周期开启、美国制造业投资增加及供应链重构(China Plus 1/2策略),预计未来货运量将趋于稳定并迎来回升。
关键展望
- 预计2026年12月及2027年3月各降息一次
- 预计未来货运量将因制造业投资增加而获得支撑
推荐标的
- UPS和FDX评级为买入
关键图表
图1. 第37周中国至美国的船舶数和TEU环比下降
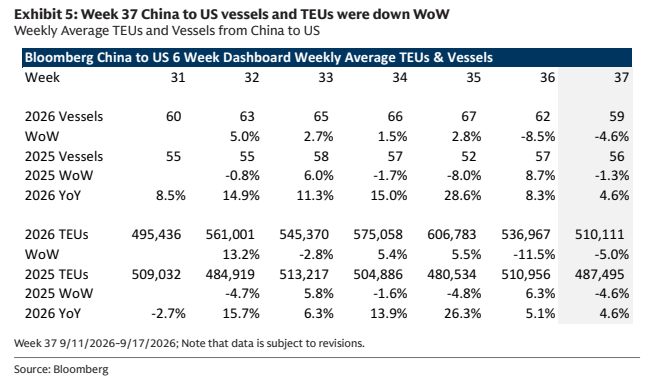
图2. 最近一周中国港口活动环比增长+3%,同比增长+7%
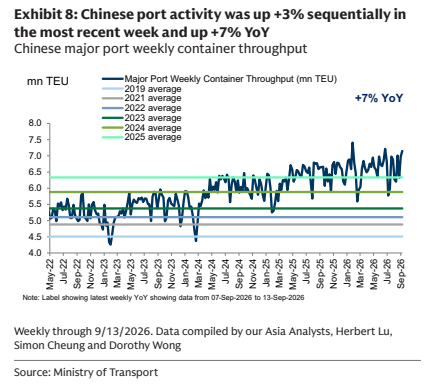
图3. 亚太至北美航空货运趋势:最近一周货量与运价
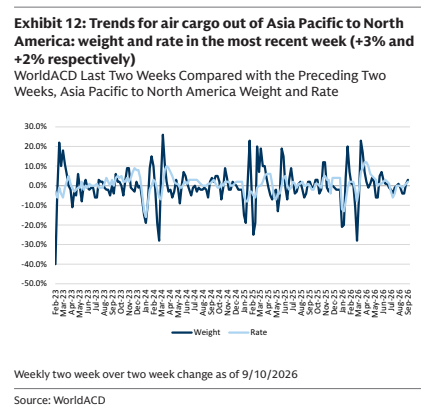
图4. 上周西海岸整车货源可用度同比为-37%
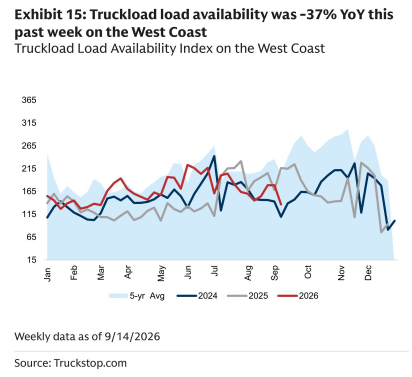
图5. 8月运价较7月上涨+9.5%
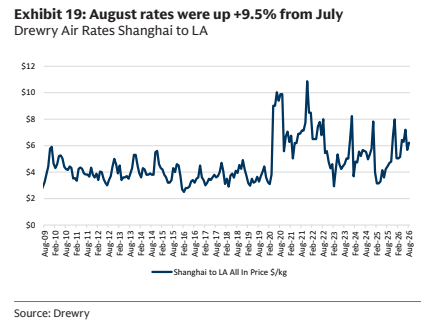
图6. LMI显示上游收缩但下游扩张
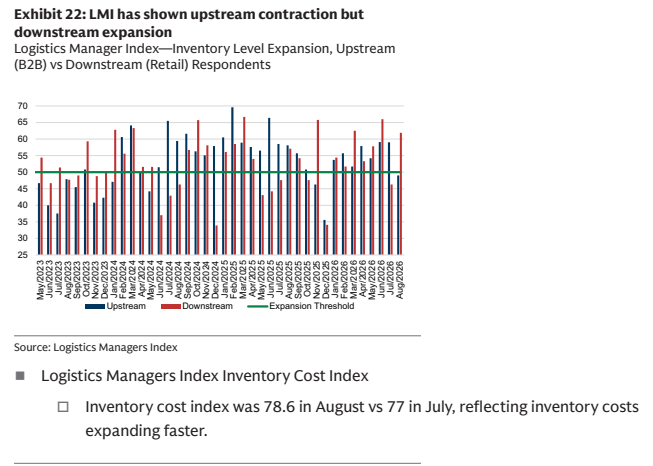
图7. 批发商库销比
