瑞银 大中华区运动服装制造业:耐克27年第一季度业绩的行业启示:对服装和高性能鞋类有积极影响
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银发布大中华区运动服装制造板块First Read报告,解读耐克FY27第一季度(截至8月)业绩对代工产业链的传导。 耐克(Jay Sole覆盖,评级Neutral)剔除汇率影响后收入与盈利均同比下降5%:鞋类在北美持平(+1% YoY),欧洲/中国分别下滑11%/22%;服装在北美/欧洲增长6%/5%,中国下滑23%;公司指引FY27收入高个位数同比下降,理由是中国市场销售收缩可能扩大及Jordan品牌与运动生活(lifestyle)产品重组。 品类分化明显:NIKE品牌鞋类同比下滑6%,但篮球产品在北美双位数增长且动能延续至Q2,网球、高尔夫双位数增长,训练产品全球增长,Air Force One回归全价销售;Jordan同比下滑mid-teens,Converse同比下滑28%。 瑞银据此认为丰泰(Feng Tay)的耐克订单收缩将收窄(性能鞋类增长抵消Jordan疲弱),而来亿(Lai Yih)订单增长展望可能受Converse下滑拖累;耐克供应链转向更灵活、响应更快、成本更优的模式,交期缩短,利好具备生产效率与多元产能布局的头部制造商。 首选儒鸿(Eclat,美国销售占比51%,耐克美国收入连续两个季度同比增长)与丰泰,均为Buy;对申洲国际(中国销售占24%)相对保守。 覆盖的六家公司中Eclat、Makalot、丰泰为Buy,申洲、裕元、来亿为Neutral,定价数据截至2026年10月2日。
主要观点
- 耐克Q1FY27(截至8月)剔除汇率影响后收入与盈利均同比下降5%,是本篇产业链读数的核心事件。
- 区域分化显著:鞋类北美+1% YoY、欧洲-11%、中国-22%;服装北美+6% YoY、欧洲+5%、中国-23%。
- 耐克指引FY27收入高个位数同比下降,归因于中国市场销售收缩可能扩大以及Jordan品牌和运动生活产品的重组。
- NIKE品牌鞋类同比下滑6%,但性能品类向好:北美篮球产品双位数增长且动能延续至Q2,网球、高尔夫双位数增长,训练产品全球增长,Air Force One回归全价销售。
- Jordan品牌同比下滑mid-teens(主因库存清理及减少复刻产品发售),Converse同比下滑28%,拖累集中在lifestyle品类。
- 瑞银认为该销售趋势支持丰泰的耐克订单收缩将收窄(多数性能鞋产品在增长,抵消Jordan疲弱),但Converse下滑可能拖累来亿的订单增长展望。
- 耐克供应链从固定结构转向更灵活、响应更快、成本更优的模式,订单交期缩短对制造商产品开发和工厂管理构成挑战,利好具备竞争性生产效率和多元产能布局的龙头。
- 服装制造商中首选儒鸿(Eclat):其对美国市场敞口高(占销售组合51%),而耐克在美国已连续两个季度录得同比增长;对申洲相对保守(中国销售占24%)。
- 鞋类制造商中给予丰泰Buy评级,因其对性能鞋敞口相对较高。
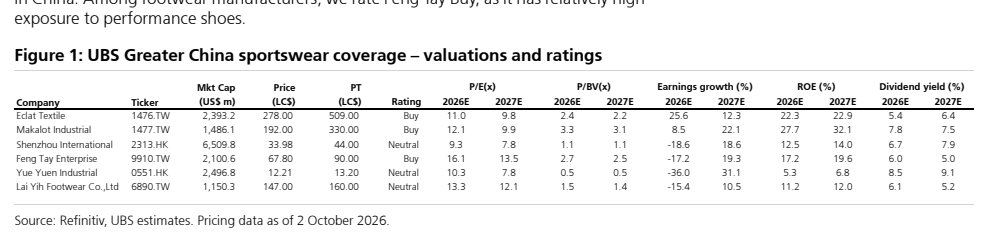
- 覆盖与估值表:儒鸿(1476.TW)Buy,现价NT$278.00、目标价NT$509.00;丰泰(9910.TW)Buy,现价NT$67.80、目标价NT$90.00;申洲(2313.HK)Neutral,HK$33.98、目标价HK$44.00;裕元(0551.HK)Neutral,HK$12.21、目标价HK$13.20;来亿(6890.TW)Neutral,NT$147.00、目标价NT$160.00;Makalot(1477.TW)Buy,NT$192.00、目标价NT$330.00;定价数据截至2026年10月2日。
论述逻辑
- 耐克Q1FY27收入与盈利剔除汇率后同比-5%、鞋类欧洲/中国分别-11%/-22%、服装中国-23%,且FY27收入指引为高个位数同比下降 → 但结构上拖累集中于lifestyle:Jordan同比下滑mid-teens、Converse同比-28%,而篮球(北美双位数并延续至Q2)、网球、高尔夫、训练等性能品类增长、Air Force One回归全价 → 由此瑞银推断代工订单影响分化:性能鞋占比高的丰泰订单收缩将收窄,来亿可能受Converse下滑拖累,服装端儒鸿受惠于美国市场(耐克美国连续两季增长、儒鸿美国销售占51%),申洲则因中国销售占24%被相对保守看待 → 同时耐克供应链从固定结构转向灵活、响应快、低成本模式,交期缩短抬高制造商管理门槛 → 结论:偏好具备生产效率与多元产能布局的头部制造商,选股落地为儒鸿与丰泰(均Buy),申洲、裕元、来亿为Neutral。
关键展望
- FY27验证点:耐克指引FY27收入同比高个位数下降,隐含中国市场收缩可能扩大及Jordan/运动生活产品重组的影响。
- Q2动能验证:管理层称北美篮球产品的双位数增长动能将延续至Q2。
- 丰泰订单观察点:瑞银预计其耐克订单收缩将收窄,因多数性能鞋产品在增长、抵消Jordan疲弱。
- 来亿风险点:Converse同比下滑28%,可能对来亿订单增长展望构成压力(报告用词为might weigh,非确定性预测)。
- 供应链趋势:订单交期缩短,制造商产品开发与工厂管理面临挑战,格局利好高效率、多元产能布局的龙头。
推荐标的
- 儒鸿 Eclat Textile(1476.TW):Buy,目标价NT$509.00,现价NT$278.00,2026E/2027E P/E 11.0/9.8倍;理由:美国销售占比51%,耐克美国收入连续两个季度同比增长。
- 丰泰 Feng Tay Enterprise(9910.TW):Buy,目标价NT$90.00,现价NT$67.80,2026E/2027E P/E 16.1/13.5倍;理由:对性能鞋敞口相对较高,耐克订单收缩料收窄。
- Makalot Industrial(1477.TW):Buy,目标价NT$330.00,现价NT$192.00;见于UBS大中华区运动服装覆盖估值与评级表。
- 申洲国际 Shenzhou International(2313.HK):Neutral,目标价HK$44.00,现价HK$33.98;理由:中国销售占24%,瑞银对其相对保守。
- 裕元工业 Yue Yuen Industrial(0551.HK):Neutral,目标价HK$13.20,现价HK$12.21;见于覆盖估值与评级表。
- 来亿 Lai Yih Footwear(6890.TW):Neutral,目标价NT$160.00,现价NT$147.00;风险:Converse同比下滑28%可能拖累其订单增长展望。
- 耐克 Nike(NKE.N):Neutral(CBE,Jay Sole覆盖),2026年10月1日价格US$35.15;报告以其中性评级为背景解读其对代工链的传导。
关键图表
图1. 瑞银大中华区运动服装覆盖标的——估值与评级