天承科技(688603)PCB专用化学品龙头,布局半导体打造第二增长极
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
天承科技是国内主营PCB、封装载板及半导体先进封装专用湿电子化学品的龙头企业,核心产品涵盖化学沉铜与电镀添加剂。 2025年公司实现营收4.71亿元,同比增长23.7%,归母净利润0.87亿元,同比增长16.1%;预计2026年上半年营收3.00-3.10亿元,同比增长40.75%-45.44%,归母净利润0.60-0.65亿元,同比增长63.34%-76.95%。 受AI服务器与算力建设带动,预计2026年全球和中国湿制程镀层材料市场规模分别达到495亿元和184亿元,当前国内水平沉铜与电镀化学品国产化率仅约30%和25%,公司产品已通过英伟达终端认证,成为国内唯一进入该供应链的PCB化学品企业。 同时,公司前瞻卡位先进封装与玻璃基板TGV工艺,AR=10~15的TGV填孔电镀关键指标超越某国际品牌,分步工艺较一步法提升良率20%、降低成本15%并获头部客户小批量订单。 国盛证券预计公司2026-2028年营收分别为7.7/13.0/18.9亿元,归母净利润分别为1.7/3.1/4.6亿元,对应PE为84/45/31倍,首次覆盖给予“买入”评级。
主要观点
- 业绩步入加速成长期,2026年上半年归母净利润预计同比高增63.34%-76.95%
- 全球湿电子化学品欧美日主导,高端沉铜与电镀化学品国产替代空间广阔
- 算力基建驱动高多层与HDI板高增,镀层材料市场持续扩容
- 沉铜与电镀技术突破海外垄断,产品通过英伟达终端认证
- 先进封装向CoPoS演进,玻璃基板TGV填孔电镀指标超越国际竞品
- 研发投入持续加码,已完成半导体大马士革、TSV与RDL等多工艺产品储备
- 主业毛利率显著改善,费用率伴随规模效应显现逐步优化
- 首次覆盖给予买入评级,估值相对同业具备优势
论述逻辑
- AI服务器算力建设爆发与PCB高层化演进 -> 催化高端水平沉铜与电镀药水市场扩容 -> 公司攻克不溶性阳极脉冲电镀技术并通过英伟达认证,深度受益PCB高端国产替代;同时芯片制造逼近物理极限推动封装走向玻璃基板 -> 公司前瞻攻坚TGV分步填孔与半导体电镀液添加剂并进入头部客户验证 -> PCB主营高增与半导体新业务放量共同驱动公司业绩高成长与估值重塑。
关键展望
- 预计2026-2028年公司营业收入分别为7.7/13.0/18.9亿元(百万元口径为769/1297/1893百万元),归母净利润分别为1.7/3.1/4.6亿元(百万元口径为166/306/456百万元)。
- 预计2026年全球和中国湿制程镀层材料规模达495亿元和184亿元,到2029年分别达737亿元和275亿元。
- 关注原材料价格上涨、外资巨头竞争导致市场开拓不及预期、技术研发产业化不及预期及AI下游需求波动风险。
推荐标的
- 天承科技(688603.SH):首次覆盖给予“买入”评级。公司为PCB专用化学品龙头,沉铜及电镀产品打入英伟达供应链,同时在先进封装TSV和玻璃基板TGV电镀液领域建立显著技术优势,2026-2028年业绩有望实现高速增长,估值对比同行具备优势。
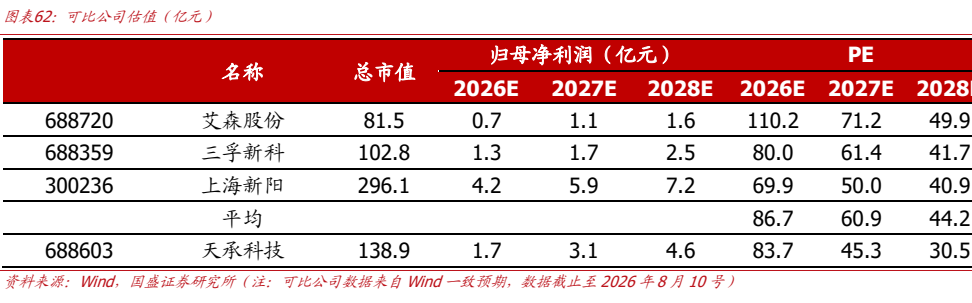
- 艾森股份(688720.SH):报告列为可比公司,2026-2028年预测归母净利润分别为0.7/1.1/1.6亿元,对应PE为110.2/71.2/49.9倍。
- 三孚新科(688359.SH):报告列为可比公司,2026-2028年预测归母净利润分别为1.3/1.7/2.5亿元,对应PE为80.0/61.4/41.7倍。
- 上海新阳(300236.SZ):报告列为可比公司,2026-2028年预测归母净利润分别为4.2/5.9/7.2亿元,对应PE为69.9/50.0/40.9倍。
关键图表
图1. 公司发展历程

图2. 图表24. 多层板生产工艺流程
图3. 图表40. 2019年至2029年中国大陆先进封装行业市场规模
图4. 表28. 水平沉铜示意
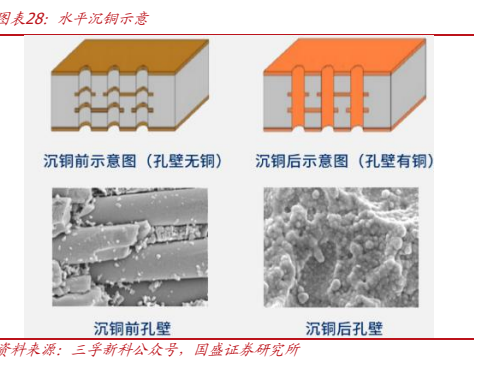
图5. 图表44. 高性能运算完整供应链和代表性企业
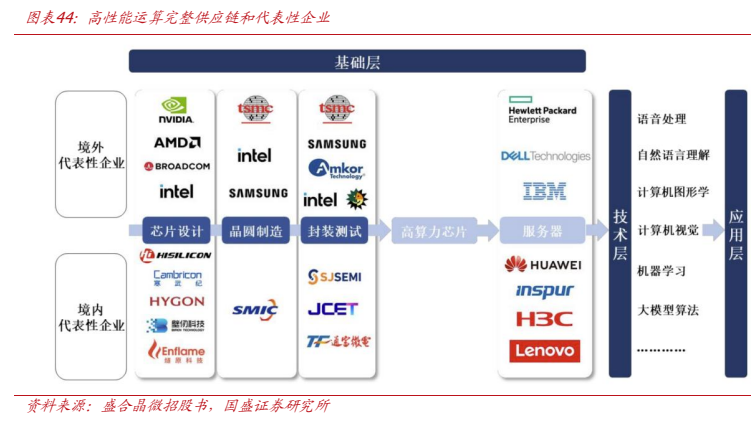
图6. 可比公司估值(亿元)