美国银行:美银 欧非中东消费与医疗健康:沙特医疗超越病床:智慧增长取胜
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
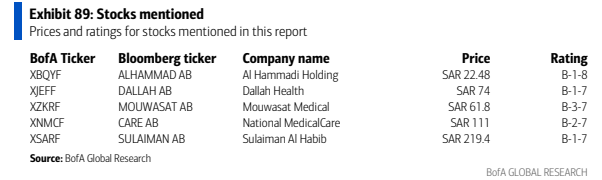
美国银行研究部恢复覆盖沙特医疗服务板块,对5只股票给出3买入、1中性、1跑输大市的评级,核心判断是估值重置已延伸得足够充分、机会正转向个股选择。 报告以四大主题刻画行业下一阶段:健康生活与年轻人口反对按当前疾病负担过度建设基础设施、全国床位相对年轻人口结构总体充足(新床需求集中在利雅得、麦加和东部)、数字化与AI应用在竞争加剧下分化赢家、交付模式转向诊所/远程医疗/居家医疗并出现心理健康等新兴专科。 估值方面,医疗服务板块交易于21x forward P/E、较新兴市场医疗折价21%(22-24A平均溢价29%),医院集团去化至约18x、低于长期平均11%,但RoE同期提升约3个百分点(FY2022的15.9%升至FY2025的19.1%)。 床位测算显示2030E全国需19-25k新床位维持密度(利雅得6-8k、麦加省4-5k),关键私营业主已有超过5k床位管线。 AI预计为沙特医疗节省SAR20-35bn成本,Dallah、Mouwasat与Sulaiman Al Habib应用最领先,Al Hammadi披露最少。 首选Al Hammadi Holding(买入,PO SAR31,38%上行空间)、Sulaiman Al Habib(买入,PO SAR286,30%)与Dallah Health(买入,PO SAR96,30%),National Medical Care中性(PO SAR122,10%),Mouwasat跑输大市(PO SAR62)。 DRG改革预计2027E实施,虚拟问诊从2021年1.3m增至2024年9.3m(7.3x、94% CAGR)印证便利化交付趋势。
主要观点
- 美国银行恢复覆盖沙特医疗服务板块5只股票,评级组合为3买入、1中性、1跑输大市,认为估值重置已充分、机会日益个股化。
- 报告提出塑造沙特医疗下一阶段的四大主题:健康生活与年轻人口反对过度基建;全国床位相对年轻人口结构总体充足(新床需求在利雅得、麦加和东部);数字化与AI应用将分化赢家并保护利润率;交付聚焦便利化(诊所、远程医疗、居家医疗),心理健康等就诊不足领域正在兴起。
- 估值溢价已完全逆转:医疗服务板块交易于21x forward P/E、较新兴市场医疗折价21%(22-24A平均溢价29%);医院集团去化至约18x、低于长期平均11%,尽管需求坚韧且RoE改善(22-25A提升约3个百分点)。
- 去化并未伴随经营质量恶化:上市沙特医院平均RoE三年提升约3个百分点,从FY2022的15.9%升至FY2025的19.1%(FY2023为17.9%、FY2024为18.7%),盈利继续增长、新产能持续投运。
- 人口结构年轻是核心前提:67%为劳动年龄成人(多为外侨)、65岁以上仅约2%;外侨流入推动人口以4.7% CAGR增长(21A-24A,外侨8.1% vs 本地2.2%),受益于Vision 2030大型项目与总部经济。
- 床位测算显示无需全国性扩张:2030E全国需19-25k新床位维持密度,其中利雅得需6-8k、麦加省需4-5k;关键私营业主管线超过5k床位(2026年482张、2027年1,351张、2028年1,197张、2029年890张、2030年850张、2030+年500张)。
- 健康意识与生活方式改善:成人每周≥150分钟运动比例从2022年的49%升至2025年的59%(Vision 2030目标64%);健身房数量以8% CAGR增长(21A-30E)、健身房需求预计以9% CAGR增长(24A-30E),会员渗透率从2024A的6.9%升至2030E的10.2%;PwC调查中75%沙特受访者自评健康非常好或极佳(全球46%)。
- AI预计为沙特医疗节省SAR20-35bn成本(在线互动6.9-10.0 SARbn、无纸化病历4.7-7.7 SARbn、患者自我护理2.9-7.6 SARbn、结果透明化3.5-5.6 SARbn、工作流自动化2.4-5.1 SARbn);覆盖内Dallah、Mouwasat、Sulaiman Al Habib应用最领先,Care Medical处于较早阶段,Al Hammadi证据最少。
- 交付模式向门诊与虚拟渠道迁移:门诊占比从2015A的18%升至2024A的27%,住院活动稳定于总问诊量的4-6%;虚拟问诊从2021年1.3m增至2024年9.3m(7.3x、94% CAGR),增量需求正被院外低成本渠道吸收。
- 三大行业趋势:交付模式适应预防式早诊、新专科需求兴起(报告点名心理健康)、DRG路线图推进中(预计2027E实施);Sulaiman Al Habib拥有王国最广泛的门诊网络,Care Medical持续投资门诊,两者最受益于这一转变。
- 板块轮动背景:Tadawul医疗设备与服务指数2020-2023年表现亮眼(2022年涨24%、排名第一),但2024年跌4%、2025年跌17%、2026 YTD跌14%(排名16),已跌出市场偏好。
- 选股偏好:宽患者漏斗、富裕客源、强支付方关系、高端化举措与先进数字能力的运营商;Al Hammadi是板块最大相对产能增长故事、Sulaiman Al Habib是基准运营商、Dallah是最完整平台、Care收益后置、Mouwasat防御性扩张将摊薄利润率与回报。
论述逻辑
- 沙特人口年轻(65+仅约2%、外侨推动4.7% CAGR增长)且健康意识上升(成人运动比例49%→59%)→ 全国床位密度对标老龄化发达市场已属充裕、可支撑2倍老年人口 → 新增床位需求集中于利雅得(6-8k)、麦加省(4-5k)与东部等人口增长区,而非全国性基建扩张 → 竞争加剧下,数字化与AI应用(预计节省SAR20-35bn成本)成为保护利润率、分化赢家的关键,交付同步转向门诊与虚拟渠道(虚拟问诊7.3x、94% CAGR) → 尽管基本面坚韧(RoE三年提升约3个百分点至19.1%),板块估值溢价已完全逆转(21x forward P/E、较EM医疗折价21% vs 22-24A平均溢价29%;医院集团约18x、低于长期平均11%;板块2026 YTD跌14%) → 结论:估值重置已延伸得足够充分,机会转向个股选择,偏好宽患者漏斗、富裕客源、强支付方关系、高端化与先进数字能力的运营商 → 恢复覆盖5只:3买入(Al Hammadi、Sulaiman Al Habib、Dallah Health)、1中性(Care Medical)、1跑输(Mouwasat)。
关键展望
- DRG(基于结果的定价)是最大政策改革,报告预计2027E实施,但时间线仍不确定;AI与机器人创新可能为实施者带来真实利润率上行。
- 床位建设验证点:2030E全国需19-25k新床位维持密度、利雅得6-8k、麦加省4-5k;关键私营业主管线超过5k床位,2026-2030+分年落地(2026年482张至2030+年500张)。
- AI节省成本预期SAR20-35bn,按类别分:在线互动6.9-10.0 SARbn、无纸化病历4.7-7.7 SARbn、患者自我护理2.9-7.6 SARbn、结果透明化3.5-5.6 SARbn、工作流自动化2.4-5.1 SARbn。
- 健康行为目标:沙特全民体育联合会2030年目标为64%成人每周≥150分钟运动(2022年49%、2025年59%)及21%儿童每日60分钟锻炼;人口共病(肥胖、CKD、糖尿病)预计未来十年向发达国家水平正常化。
- 目标价依据:Al Hammadi采用DCF与目标P/E混合法,DCF股权价值SAR27.8/sh(终值增长率3%、现金流预测至2036E、WACC 11.1%),目标21.2x P/E对应SAR34.4/sh,PO SAR31/sh隐含约19x 2027E P/E;Dallah DCF SAR93/sh(WACC 8.8%),PO SAR96/sh隐含约21x 2027E P/E。
- 主要下行风险(各家标的逐项列示):利雅得竞争加剧、保险定价压力、区域紧张拖累人口增长预测、居家医疗渗透不足、DRG改革延迟或住院收入低于预期、新院爬坡慢于预期、资本开支超预算及收款天数恶化。
推荐标的
- Al Hammadi Holding:买入,目标价SAR31,38%潜在上行空间(现价SAR 22.48);板块最大相对产能增长故事,聚焦利雅得高端区域,看好居家医疗与制药敞口,低估值未反映增长前景;P/E 14x、股息率4.2%、EPS CAGR 14.6%(P/E为27E、股息率为26E、CAGR为26-31E)。
- Sulaiman Al Habib:买入,目标价SAR286,30%潜在上行空间(现价SAR 219.4);板块基准运营商,高端支付方组合与市场领先回报,五家新近开业医院提供利润率恢复与盈利增长的清晰路径;P/E 24x、股息率2.3%、EPS CAGR 15.9%。
- Dallah Health:买入,目标价SAR96,30%潜在上行空间(现价SAR 74);板块最完整平台,仅聚焦人口最多地区,综合患者漏斗与数字化应用,东部新增将贡献利润率;P/E 16x、股息率2.7%、EPS CAGR 10.1%。
- National Medical Care Co:中性,目标价SAR122,10%潜在上行空间(现价SAR 111);GOSI支持的运营商,扩张战略覆盖保险类别、地区与交付模式,但盈利收益后置;P/E 16x、股息率2.7%、EPS CAGR 7.7%。
- Mouwasat:跑输大市,目标价SAR62,与现价一致(现价SAR 61.8);东部领先运营商,竞争加剧下防御性扩张,进入更高成本省份将摊薄利润率与回报,高资本开支约束股息增长;P/E 15x、股息率3.6%、EPS CAGR 0.7%。
关键图表
图1. 沙特医疗服务:1年远期市盈率20.6倍,-20%
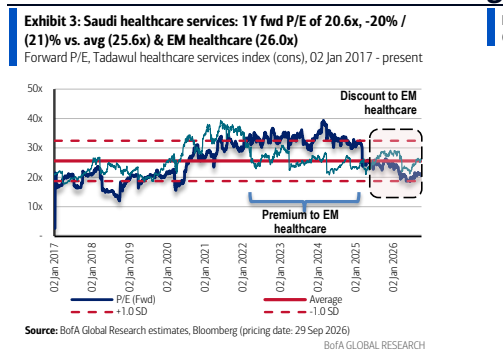
图2. EPS预测对比彭博一致预期
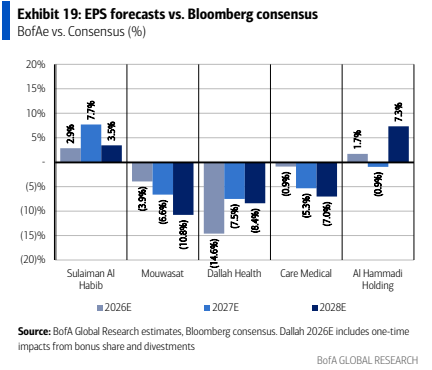
图3. 我们预计因新设施毛利率将下降
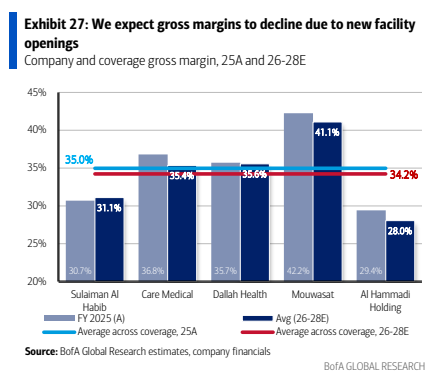
图4. 医疗在政府预算中的份额正在增长
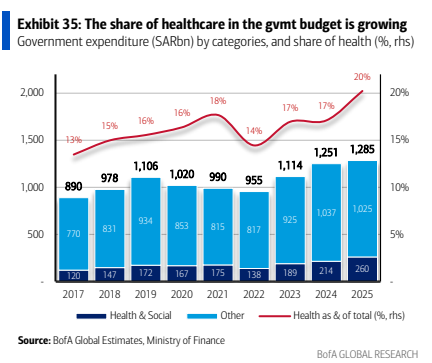
图5. 2026年3月是过去10年外侨汇款最高的月份,4月和5月也位列近10年前10个月份
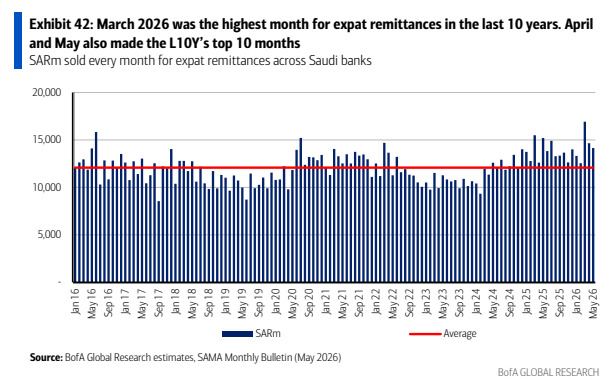
图7. 东部省到2030年预测需新增3000-5000张医院床位以维持床位密度
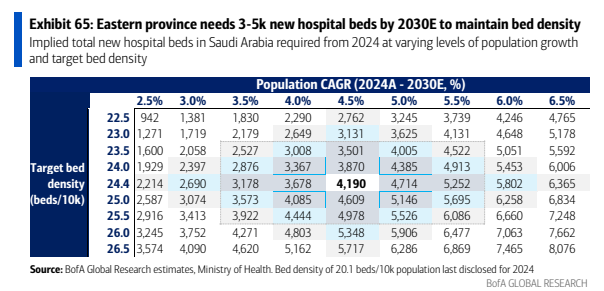
图8. 各有人口地区的床位普及率与人口规模并不匹配
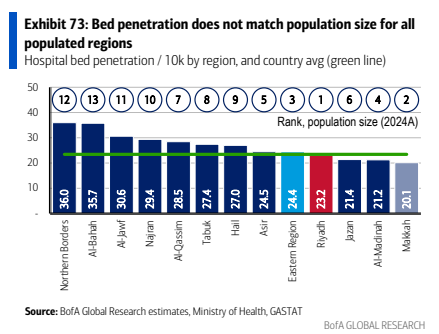
图9. 患者就诊正转向门诊,总数自2022年以来有所下降
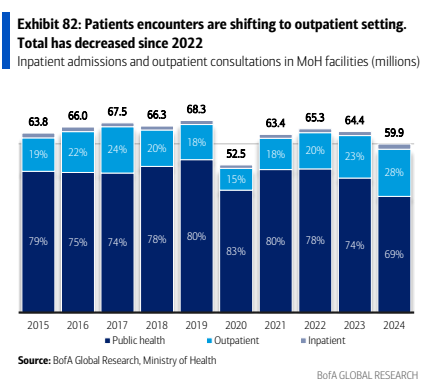
图10. 本报告提及股票的价格与评级