高盛 华勤技术(603296.SS):携AI服务器、交换机与Supernode全栈方案的数据中心业务放量;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
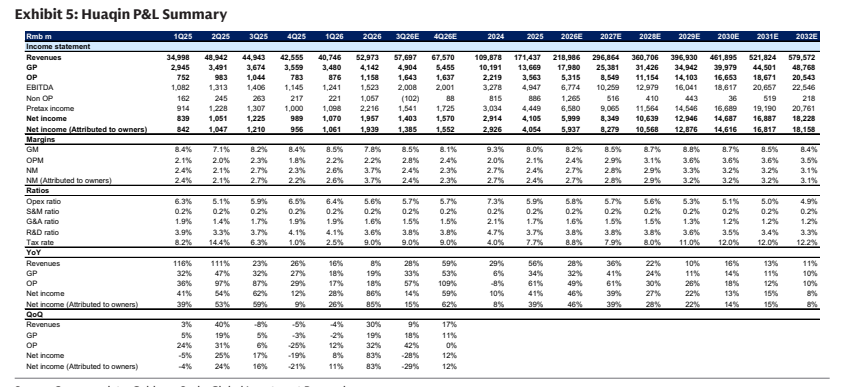
高盛维持对华勤技术的买入评级,看好其数据中心业务的增长前景。 得益于中国云服务商(CSP)在AI训练与推理服务器上的支出增加,以及公司提供AI服务器、通用服务器、Supernode及交换机等全面产品组合的能力,公司业务持续扩张。 Supernode解决方案已于2026年二季度开始小批量交付,预计下半年出货量将进一步提升。 尽管智能手机业务面临短期压力,但数据中心与AI设备业务的强劲增长预计将驱动公司业绩,高盛预计3Q26营收同比增长28%,毛利率提升至8.5%。
主要观点
- 华勤技术数据中心业务增长强劲,得益于中国CSP对AI服务器需求的提升。
- Supernode解决方案已于2026年二季度启动小批量交付,预计下半年放量。
- 预计3Q26营收同比增长28%,毛利率受产品组合优化驱动达到8.5%。
- 2026年二季度净利润为19.39亿元,同比增长85%。
- 下调2027年及2028年营收预期,以反映智能手机业务的短期压力。
- 由于非经营性损益高于预期,上调2026年净利润预测7%。
论述逻辑
- 中国CSP AI支出增加 -> 华勤AI服务器/交换机/Supernode需求提升 -> 2H26出货量放量 -> 产品组合升级 -> 3Q26毛利率提升至8.5% -> 维持买入评级
关键展望
- 预计2026年下半年Supernode出货量提升。
- 预计3Q26营收同比增长28%。
推荐标的
- 华勤技术(A股 603296.SS):买入,目标价121.0元人民币。
- 华勤技术(H股 3296.HK):目标价113.19港元。
关键图表
图1. 华勤技术2026年第二季度业绩快报
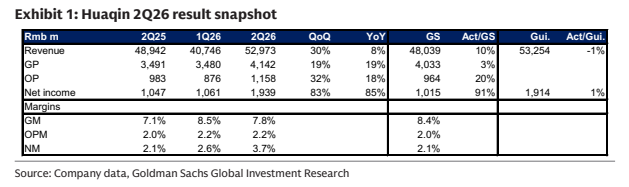
图2. 盈利预测调整
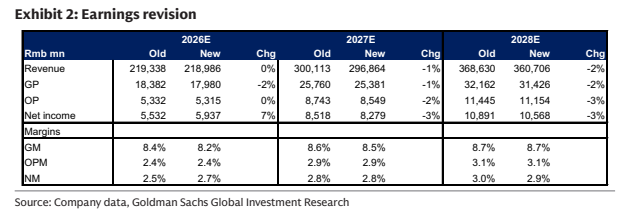
图3. 我们基于同业市盈率与每股收益增长的相关性推导目标市盈率
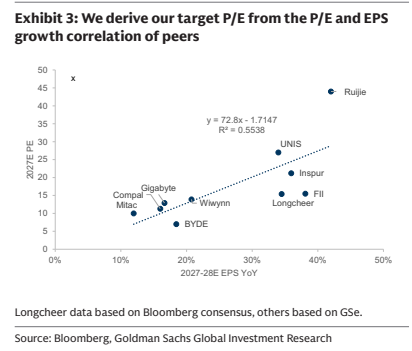
图4. 华勤技术的A-H股折价基于同业过去60天的平均A-H股折价推导
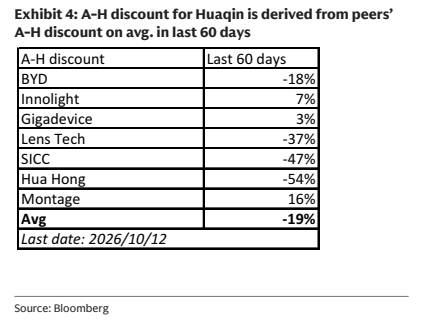
图5. 华勤技术损益表摘要