高盛 Etsy(ETSY.US)The Post Depop Etsy 出现:更新我们的运营估计&解析Key Debates;恢复评级至中性(目标价为89 美元)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
随着 Depop 剥离交易的完成,高盛恢复对 Etsy 的跟踪评级为中性,给予 12 个月目标价 89.00 美元(当前股价 79.90 美元,潜在上行空间 11.4%)。 高盛围绕三大核心争议展开分析:首先,战略举措能否有效推动营收重回加速增长仍有待观察(Work In Progress),尽管 2026 年上半年买家数量出现回升(第二季度净增约 35 万),但 2022 年以来 GMV 和活跃买家增长整体偏弱,2025 年活跃买家流失率估算高达 63%;其次,预计调整后 EBITDA 利润率在剥离 Depop 及变现率提升带动下有望于 2031 年达到约 32%(2025 年为 25.5%,剥离 Depop 消除其带来的 350 个基点压制),但中长期在投资周期下的线性扩张路径能见度较低;第三,在智能体购物(Agentic Shopping)趋势下,Etsy 凭借独特的非标品库存与大语言模型(LLM)对接(2025 年来自 LLM 的流量同比增长 15 倍且转化率更高),定位良好有望获取份额。 结合 2Q26 业绩超预期并上调 FY26 指引,高盛基于 EV/EBITDA 与修正 DCF 各半加权得出 89 美元目标价,维持中性观点。
主要观点
- 高盛恢复对 Etsy 的中性评级,12 个月目标价设为 89.00 美元,潜在上行空间为 11.4%。
- 营收重新加速增长仍处于推进观察阶段,2Q26 活跃买家净增约 35 万,但 2022 年以来整体增长偏平淡。
- 用户留存与流失仍面临挑战,2025 年新增买家 21.2m、重新激活买家 30m,但净流失买家约 54m,推算流失率达 63%。
- 习惯型买家(Habitual Buyers)贡献突出,占活跃买家约 7% 却贡献约 40% 的 GMS,2025 年总计 5.9m 人。
- 买家频次提升是战略核心,2025 年活跃买家年均购买 3 次,LTM GMV 约为每活跃买家 121 美元;定制及按单定制商品占 2025 年 GMS 的 30%。
- 剥离 Depop 显著消除财务拖累,Depop 在 2025 年对调整后 EBITDA 利润率造成约 350 个基点拖累(约 1 亿美元),对变现率造成 80 个基点拖累。
- 调整后 EBITDA 利润率预计由 2025 年的 25.5% 扩张至 2031 年的约 32%,2026 年管理层指引利润率区间为 29-30%。
- 在智能体购物(Agentic Commerce)中占据有利地位,2025 年来自 LLM 的流量虽小但同比增长 15 倍,且具备更高转化率与高意向特征。
论述逻辑
- Depop 资产剥离完成 -> 消除 350bps 的 Adj EBITDA 利润率拖累和 80bps 的变现率拖累 -> 资产负债表灵活性增强并支持向核心平台战略再投资。
- 推进四大战略重点(搜索发现、机器学习匹配、高价值客户忠诚度奖励、增强人际连接) -> 推动 1H26 买家与活跃度出现温和拐点(2Q 活跃买家净增约 35 万) -> 但因历史流失率高(2025 年约 63%),顶线重回加速增长仍需等待中长期投资回报验证。
- 把握智能体商务演进机遇 -> 利用非标与独特商品属性嵌入 LLM 搜索生态与自有 AI 智能体 -> 获取高转化率流量支持长线变现 -> 结合 12x EV/GAAP EBITDA 与 12.5x EV/(FCF-SBC) 修正 DCF 估值锚定 89 美元目标价与中性评级。
关键展望
- 业绩与财务指引:管理层指引 2026 年调整后 EBITDA 利润率为 29-30%;高盛预测 2026 年全年营收为 2,824.2 百万美元,Adj. EBITDA 为 823.5 百万美元,EPS 为 1.85 美元;2027 年营收预计为 2,967.2 百万美元,EPS 预计为 3.76 美元。
- 长期利润率走势:高盛预计 Etsy 调整后 EBITDA 利润率将在 2031 年达到约 32%,但增长再投资需求下中长期的具体线性扩张路径仍缺乏清晰能见度。
- 估值折现与假设参数:修正 DCF 模型基于 CAPM 采用 12% 折现率(3% 无风险利率、1.3 平均 Beta、7% 股权风险溢价),应用 12.5x EV/(FCF-SBC) 倍数贴现 3 年。
推荐标的
- Etsy Inc.(ETSY.US):恢复中性评级,12 个月目标价 89.00 美元(当前价 79.90 美元)。剥离 Depop 改善了利润率结构和资产负债表,且 AI 智能体购物布局处于先发优势;但核心平台活跃买家流失率偏高,战略举措驱动顶线加速增长的持续性与利润率中长期线性扩张路径仍需后续季度数据验证。
关键图表
图1. 活跃买家仍低于历史水平,但注意近期的回升
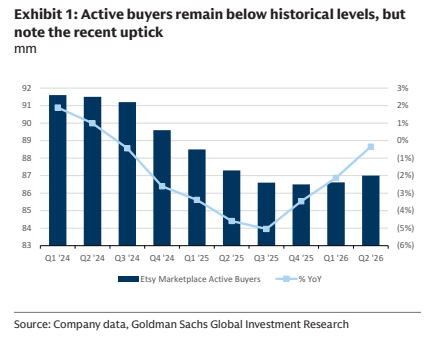
图2. 各买家群体的增长已趋于平缓,但请注意近期按购买频率划分的1H26活跃买家的增长
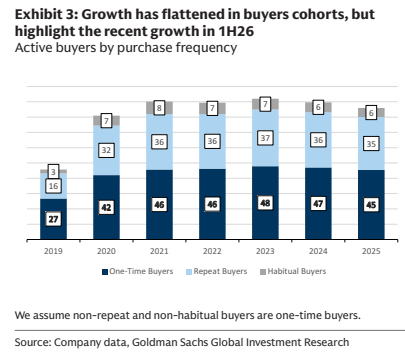
图3. 习惯性买家的购买量也最大
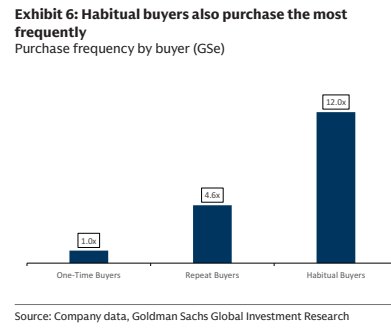
图4. 对复购买家而言,购买频率的小幅提升可能对GMS带来巨大上行空间
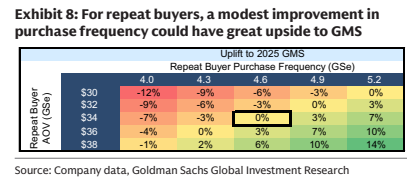
图5. 应用下载量保持相对
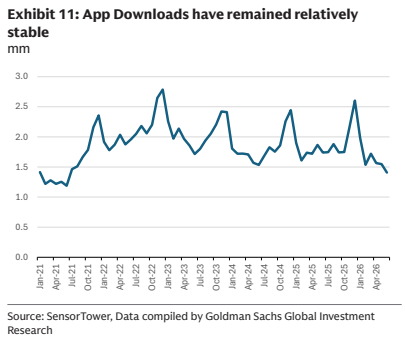
图7. ETSY——高盛预测与市场共识对比(单位:百万美元,每股数值除外)
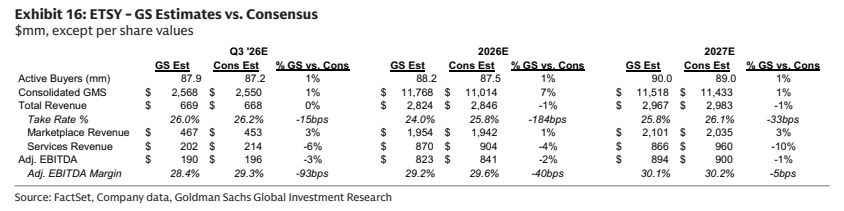
图8. (净债务/权益 (36) 445) 1807) 155 (1497) 当期租赁负债 oo oo oo hed
