摩根大通中国家电:白电,还是空白?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通认为中国家电行业(白电)面临增长放缓与价格竞争加剧的双重压力,市场可能从“白电”变为“空白”。报告指出,2026年空调、冰箱、洗衣机三大品类销量增速均将回落至个位数,其中空调增速从2025年的8%降至4%。同时,主要厂商通过降价争夺份额,导致行业平均售价下降3-5%,毛利率承压。报告下调了格力电器、美的集团和海尔智家的盈利预测,并给予格力“减持”评级,美的和海尔“中性”评级。关键风险在于房地产下行周期和消费者信心疲软。
主要观点
- 2026年空调销量增速预计从2025年的8%放缓至4%,冰箱从5%降至3%,洗衣机从4%降至2%。
- 行业平均售价(ASP)在2026年预计下降3-5%,主要因竞争加剧和渠道去库存。
- 格力电器2026年EPS预测下调8%至4.5元,目标价从45元下调至38元,评级“减持”。
- 美的集团2026年EPS预测下调5%至4.2元,目标价从70元下调至65元,评级“中性”。
- 海尔智家2026年EPS预测下调6%至2.8元,目标价从30元下调至28元,评级“中性”。
- 房地产新开工面积2026年预计下降10%,拖累白电新增需求。
- 消费者信心指数处于历史低位,更新需求释放缓慢。
- 出口市场受贸易摩擦影响,2026年白电出口增速预计从2025年的12%降至5%。
- 原材料成本(铜、钢)2026年预计上涨5%,进一步压缩利润空间。
- 行业库存水平偏高,渠道库存周期从正常的4周延长至6周。
论述逻辑
报告从宏观和行业两个层面展开:首先,房地产下行和消费疲软导致白电新增需求不足;其次,厂商为争夺有限需求而降价,叠加原材料成本上升,压缩毛利率;最后,出口增速放缓加剧国内竞争。这些因素共同导致行业盈利下行,因此下调主要公司盈利预测和评级。
关键展望
报告未明确给出未来验证点或时间窗口,但指出若房地产政策放松或消费刺激措施出台,可能改善需求;否则,行业盈利风险将持续。
推荐标的
- 格力电器:评级“减持”,目标价38元,理由:市场份额流失、价格竞争激烈。
- 美的集团:评级“中性”,目标价65元,理由:多元化业务部分对冲白电压力。
- 海尔智家:评级“中性”,目标价28元,理由:高端品牌卡萨帝增长但整体盈利承压。
关键图表
图1. 中国家电公司收入结构
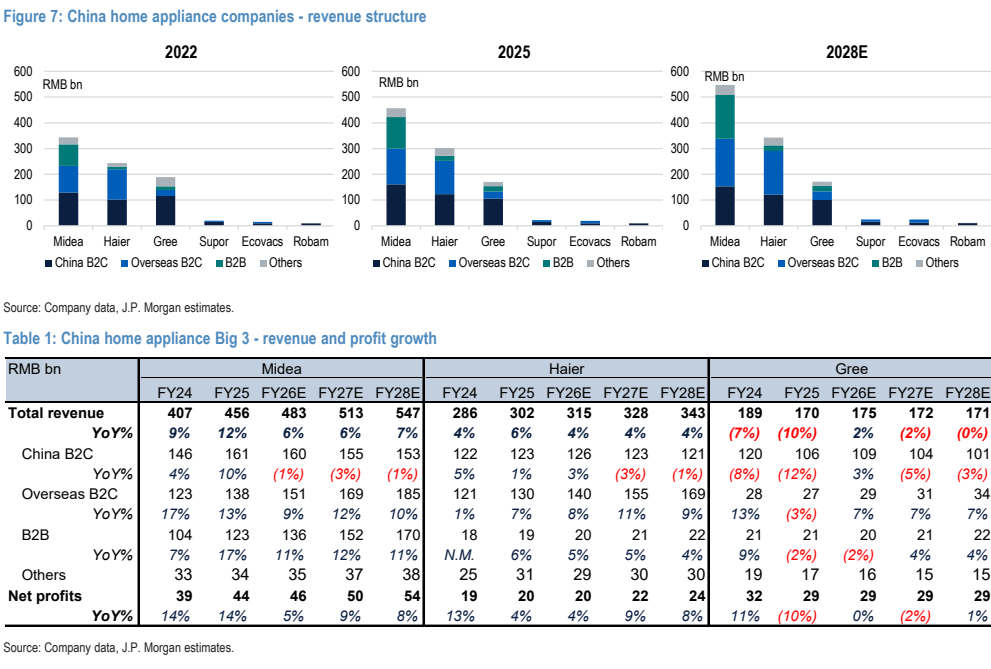
图2. 摩根大通覆盖的家电板块股票表现对比中国/香港指数
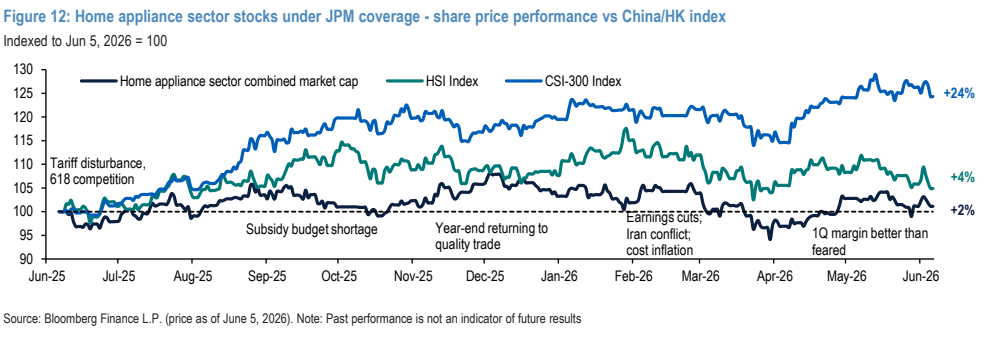
图3. 收入(12个月滚动)同比增长 - 美的、海尔

图4. 净利润率(12个月滚动) - 美的、海尔、惠而浦等
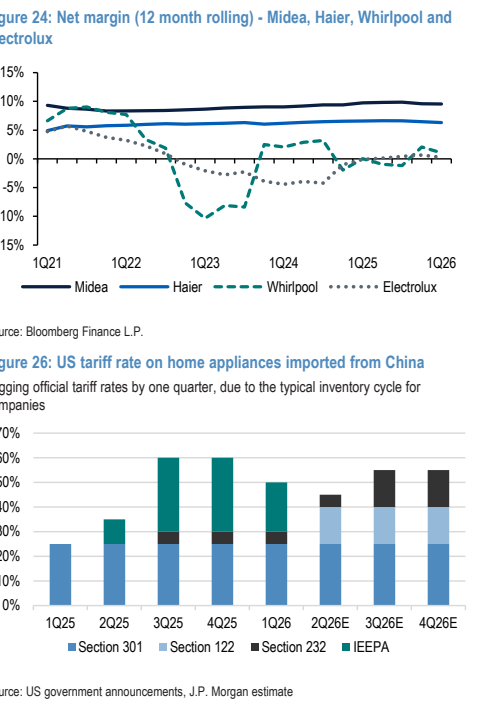
图5. 中国空调线上渠道市场份额
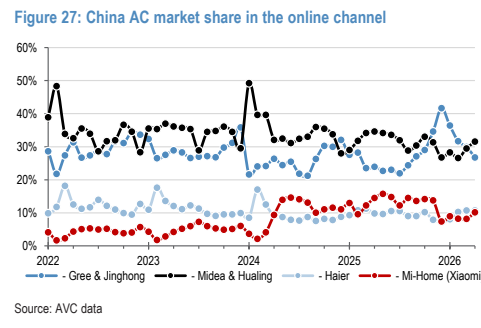
图6. 中国扫地机器人线上渠道市场份额
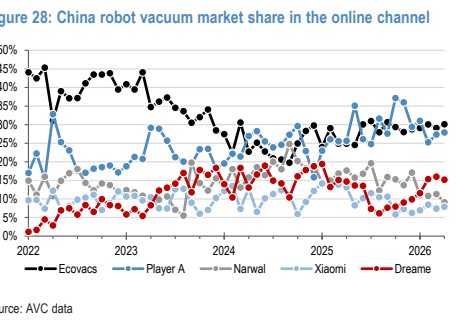
图7. 股价分解为远期市盈率和一致预期远期每股收益
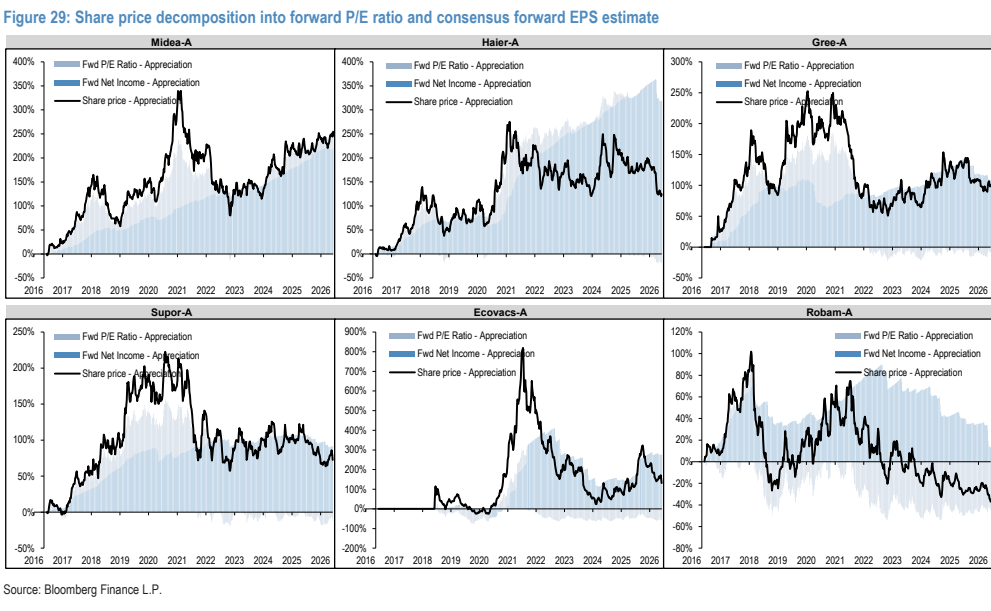
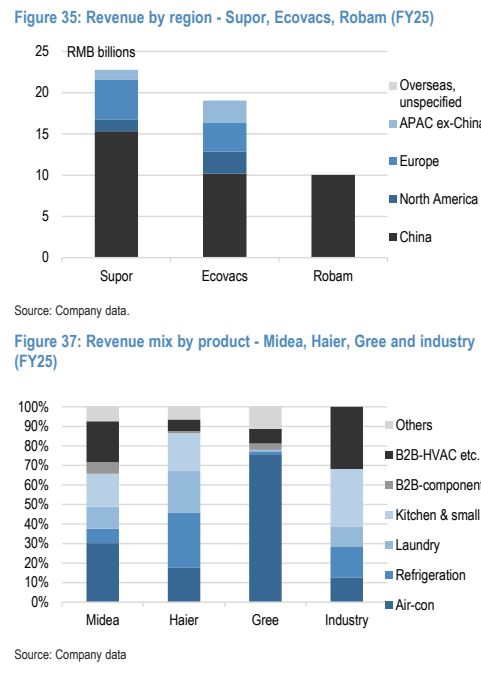
图8. 分地区收入 - 苏泊尔、科沃斯、老板电器(2025财年)