Nomura:美国月度通胀监测显示核心PCE将渐进降温
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
6月美国核心CPI环比下降0.017%,为2020年5月以来首次负增长,明显低于野村0.215%及市场0.2%的预期;服务项目尤其是超级核心服务的汽车保险、外宿和机票价格构成主要拖累。野村据此将6月核心PCE环比预测下调10个基点至0.168%,对应年化约2%,同比预计由3.4%放缓至3.3%。报告认为单月疲弱部分来自波动项目和一次性噪声,但工资增速放缓、下半年负向剩余季节性、关税影响衰退以及PCE年度修订共同指向核心PCE在下半年逐步降温。核心商品通胀仍略为负值,AI繁荣和半导体涨价对消费电子的传导目前有限;即将实施的PCE方法调整还可能把年末核心PCE同比再下修约20个基点至3.0%。这一通胀路径支持美联储在2027年底前不再加息,并长期维持利率不变。
主要观点
- 6月核心CPI出现显著下行意外。核心CPI环比从5月的0.208%转为下降0.017%,是2020年5月以来首次月度负增长,低于野村0.215%和市场0.2%的预测。核心服务仅升0.032%,远低于野村0.307%的预测;剔除能源及租金后的超级核心服务环比下降0.203%,为2020年5月以来最低,并是2025年3月以来首次转负。
- 服务价格疲弱集中于高波动项目,因此不能把一个月的数据机械外推。汽车保险5月和6月分别下降1.7%和2.0%,与主要保险商近期保费定价趋势并不完全一致;医疗服务在5月短暂反弹后再次转负,无线通信服务下降3.3%则可能是对上月上涨2.2%的回吐。报告预计部分医疗服务价格会在7月反弹,但超级核心通胀的总体降温仍与工资增速持续放缓相符。
- 外宿价格环比下降2.3%,其中既有短期扰动,也有真实价格修正。CPI以未来酒店预订价格计量,世界杯带来的临时提振可能已在4至5月提前兑现,6月因而出现负向回吐;历史上世界杯对新兴市场酒店价格的推升明显大于发达经济体。年初外宿价格强势也缺乏酒店餐饮业工资增速支持,意味着未来数月仍有进一步下降空间。
- 机票价格环比仅上涨0.2%,低于野村1.0%的预期,显示未季调口径下更低的航空燃油价格正加快传导。报告预计机票将于未来数月转为核心CPI的拖累项。工资敏感型服务方面,多种工资指标均已从高位回落,因而即使6月超级核心服务包含一次性疲弱,其趋势方向仍是继续放缓。
- 核心商品CPI环比下降约0.1%,符合预期。家电、鞋类等关税敏感项目在6月下跌,野村跟踪的21个高度关税敏感分项中超过一半出现降价,说明此前关税冲击正继续消退。服装价格下降0.6%,其中珠宝下跌6.0%;医疗商品连续第六个月下跌,显示商品端尚未形成广泛的再通胀压力。
- AI繁荣带来的消费电子涨价迹象存在但权重和总量影响有限。其他视频设备价格跳升7.7%,电脑软件及配件上涨2.3%,但二者在核心CPI中的合计权重仅0.06%;尽管半导体价格大涨,高半导体暴露消费品对核心CPI同比的贡献仍为负0.06个百分点。半导体价格预示相关分项近期可能回升,但目前不足以扭转核心商品通胀偏弱的格局。
- 纳入CPI中与PCE相关的分项后,野村把6月核心PCE环比预测从0.271%下调至0.168%。CPI中的汽车保险和医疗服务疲弱不会完全进入PCE,而在PCE权重更高的电脑软件与配件、体育用品6月上涨,因此PCE降幅小于核心CPI。0.168%的月率对应约2.0%的年化率,核心PCE同比预计降至3.3%,三个月和六个月年化率分别降至3.0%和3.8%。
- PPI相关数据预计为6月核心PCE贡献约7个基点。野村预计PPI国内和国际机票价格均环比下降0.5%,医生服务持平、医院服务上涨0.1%,而投资组合管理与投资咨询价格再涨2.7%。不过9月30日生效的新方法将改变软件及投资管理服务在PCE中的计价方式,6月就业报告暗示投资管理服务实际涨幅可能低于PPI口径,未来年度修订可能下调当前估计。
- 中期通胀路径仍指向缓慢降温。工资增速放缓将压低工资敏感服务价格,关税影响衰退会阻止核心商品继续加速,而过去三年的月度分布显示下半年负向剩余季节性往往压低核心PCE月率。按现行方法,野村预计核心PCE同比到2026年底降至约3.2%;若计入即将实施的方法调整,年底读数可能再低20个基点至3.0%。
- 货币政策含义偏鸽但并非降息建议。近期美联储官员把核心PCE月率约0.2%视为朝2%目标取得进展,6月预计值0.168%会降低7月或9月加息概率。报告认为通胀将在下半年渐进放缓而非再度失控,维持美联储直至2027年底均不加息、长期按兵不动的判断;主要风险是波动分项反弹、半导体涨价传导或方法修订幅度与估算不同。
论述逻辑
6月汽车保险、外宿、机票及医疗服务等波动分项显著走弱 → 核心CPI环比意外转负、超级核心服务降至2020年以来低位 → 纳入CPI与PCE权重及口径差异后,6月核心PCE预测下调至0.168% → 工资增速放缓压低工资敏感服务、关税冲击衰退限制商品再通胀、下半年负向剩余季节性继续发挥作用 → PCE方法调整可能进一步下修软件和投资管理服务价格 → 核心PCE同比在下半年逐步放缓,年底现行口径约3.2%、调整后或约3.0% → 近期开启加息的必要性下降,美联储可在2027年底前持续按兵不动。
关键展望
- 宏观通胀方面,野村预计6月核心PCE环比为0.168%、同比3.3%,随后在工资降温、关税影响消退和负向剩余季节性的共同作用下逐步放缓;按现行PCE方法,2026年底核心PCE同比约3.2%,方法调整后可能约3.0%。
- 服务与行业价格方面,汽车保险和医疗服务的异常下跌可能在短期部分反弹,但外宿价格因世界杯提振回吐和工资基本面偏弱仍有下行空间,机票也可能随航空燃油价格下降而在未来数月拖累核心CPI;工资敏感型超级核心服务的趋势预计继续回落。
- 商品与科技链方面,关税敏感商品的涨价广度已经收窄,核心商品通胀短期不易进一步加速;半导体价格上涨可能推高消费电子相关分项,但当前相关项目权重小、对核心CPI的贡献仍为负,传导强度是后续需监测的上行风险。
- 政策方面,约0.2%的核心PCE月率将被视为向2%目标取得进展,降低7月及9月加息风险。野村维持美联储直至2027年底不加息的预测,但若服务波动项快速反弹、AI与半导体涨价扩散,或方法调整没有带来预期下修,政策路径可能重新偏鹰。
推荐标的
- 报告没有提出明确的证券交易建议;隐含的宏观配置含义是可关注受益于美联储长期不加息和通胀缓慢回落的美国久期资产,但该判断依赖核心PCE继续降温,且不等同于报告给出的直接做多建议。
- 可持续跟踪美国通胀敏感资产及利率曲线,理由是6月核心PCE月率接近美联储认可的进展区间、近期开启加息的概率下降;同时应防范波动服务价格反弹和半导体成本向消费电子扩散带来的收益率上行风险。
关键图表
Fig. 1:6月核心CPI通胀意外下行——月度核心CPI环比分项分解显示服务和多个波动项目共同将读数压至负值。
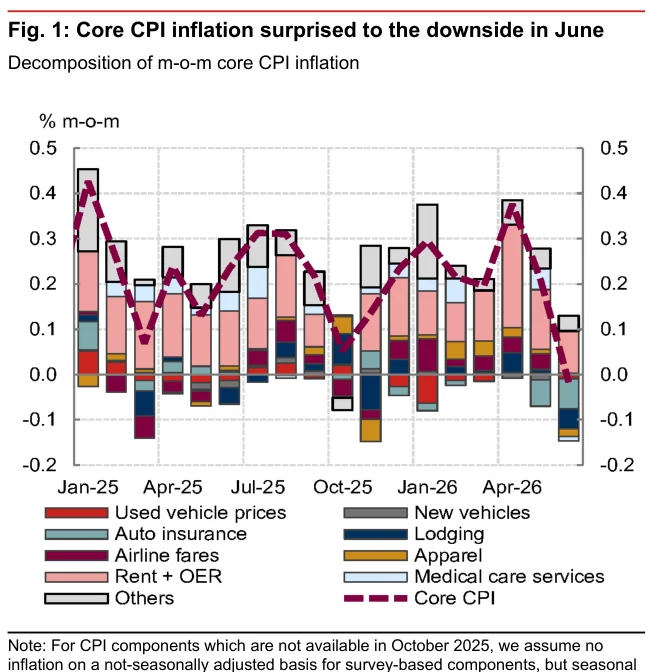
Fig. 2:6月核心服务价格通胀大幅放缓——实际核心服务、外宿、医疗服务、汽车保险和超级核心服务均显著低于野村预测。

Fig. 3:6月核心PCE通胀可能大幅放缓至环比0.168%——按数据来源分解显示CPI及PPI相关分项共同构成该预测。

Fig. 4:6月核心PCE同比通胀可能降至3.3%——三个月、六个月年化率和同比指标均显示增速从近期高点回落。
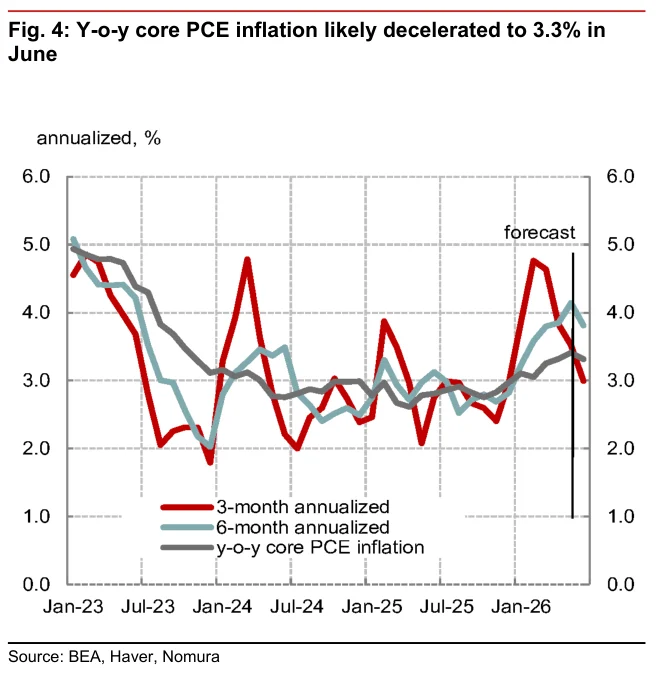
Fig. 5:6月超级核心CPI通胀大幅下降——汽车保险、外宿、机票和医疗服务等分项把月度读数拖至负值。

Fig. 6:波动分项推动6月核心CPI通胀大幅放缓——按历史波动率分组后,高波动分项贡献明显转负。
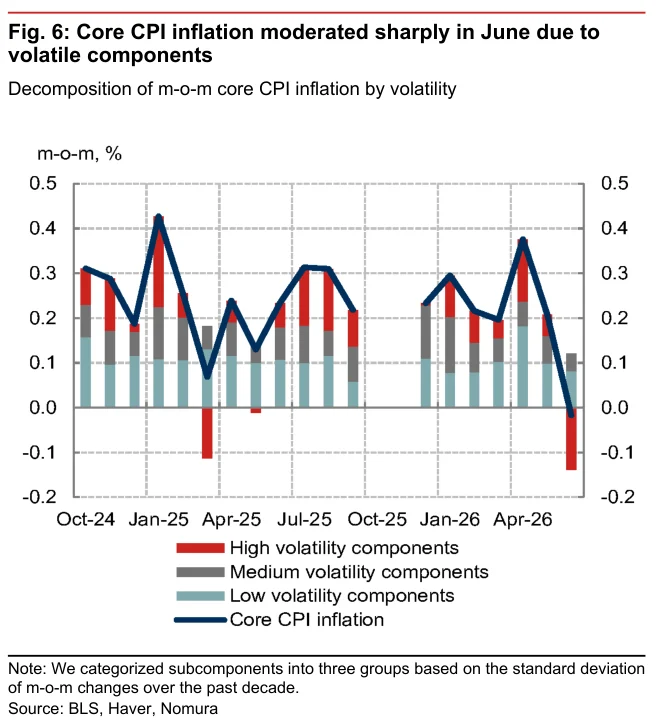
Fig. 7:近几个月汽车保险价格通胀放缓幅度超过预期——CPI汽车保险变化弱于主要保险商保费调整所暗示的趋势。
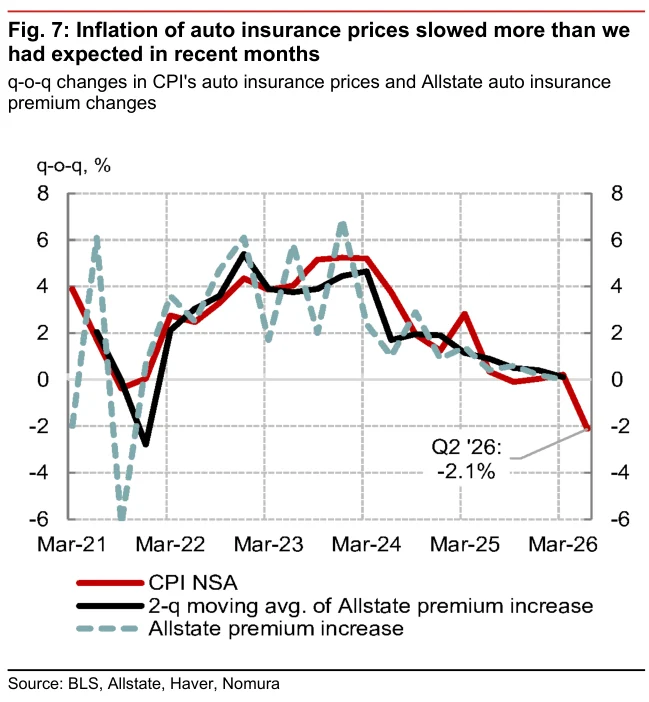
Fig. 8:6月外宿价格大幅下降——CPI外宿价格转弱,而STR酒店房价指标仍显示一定韧性。
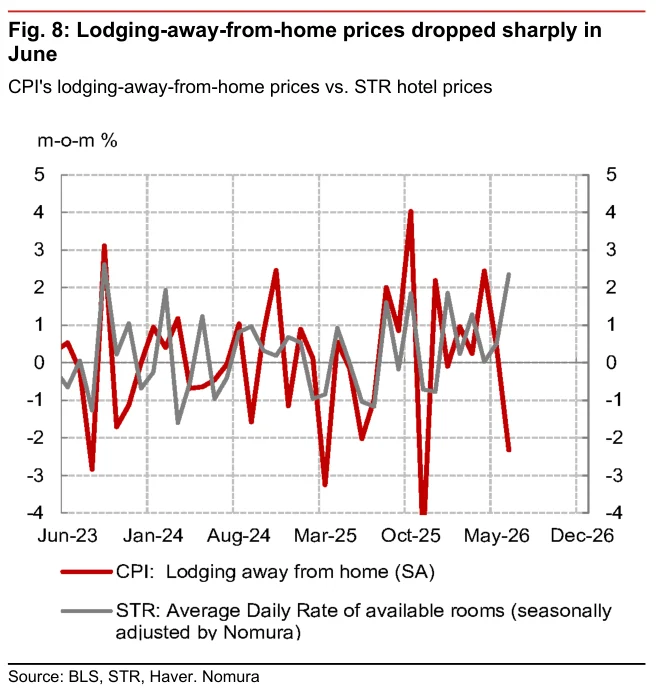
Fig. 9:历届世界杯显著推升新兴市场酒店价格、对发达经济体影响较小——各主办国住宿价格路径呈现明显分化。

Fig. 10:年初CPI外宿价格强势与工资增速并不一致——外宿价格涨幅显著高于休闲酒店业平均时薪及就业成本指标。
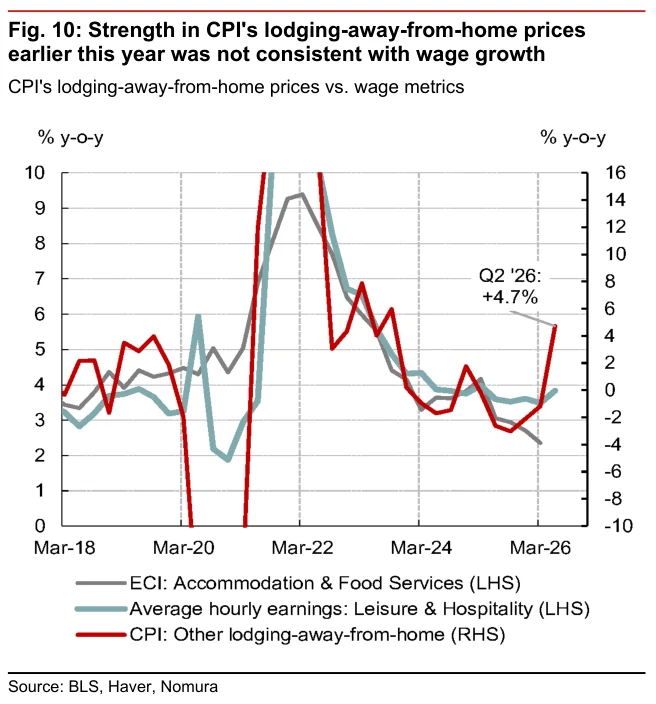
Fig. 11:未来数月CPI机票价格可能下降——航空燃油价格走弱预示机票价格将由涨转跌并拖累核心通胀。
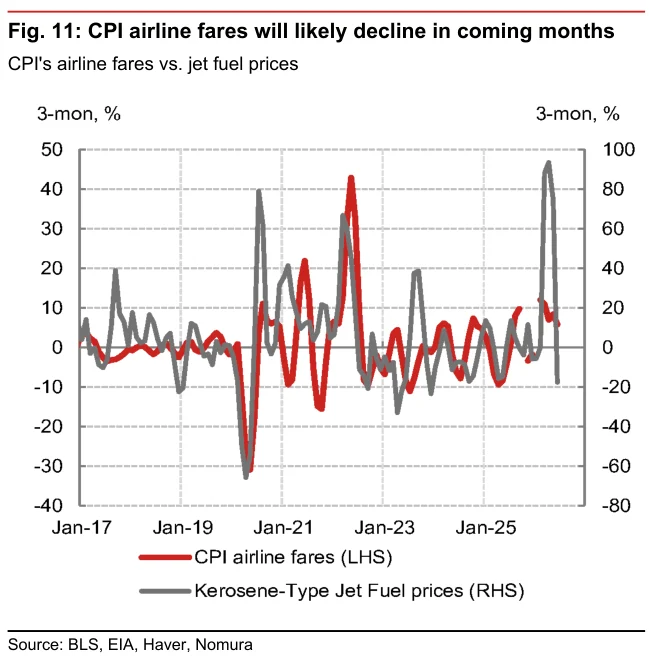
Fig. 12:随着工资增速继续放缓,超级核心CPI通胀可能趋于下降——多项工资指标从高位回落并指向服务通胀降温。
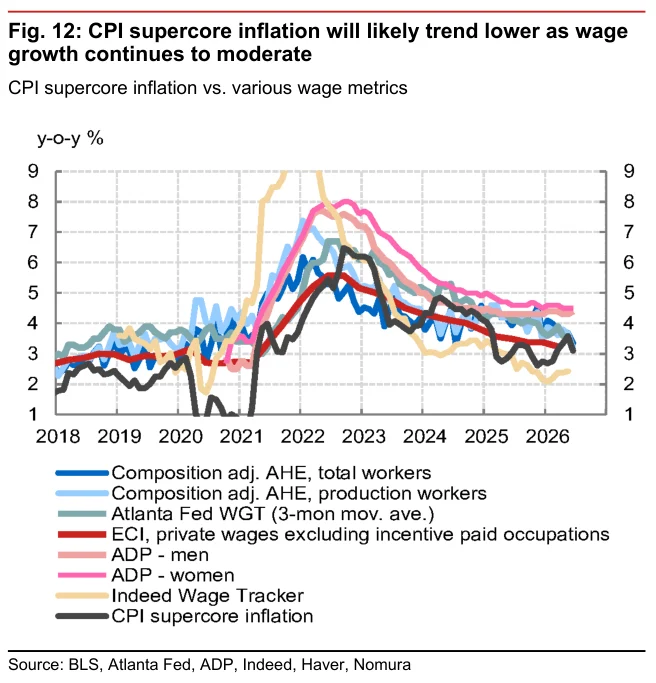
Fig. 13:核心商品CPI通胀如预期维持负值——家庭用品、医疗商品、服装及其他商品的分项贡献总体偏弱。

Fig. 14:超过一半的关税敏感CPI分项在6月下降——21个高度关税敏感核心商品中涨价项目占比明显回落。
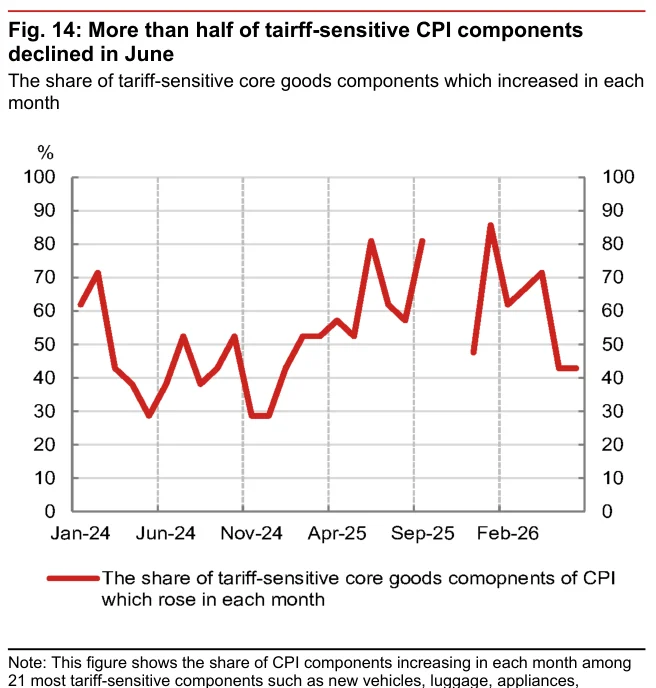
Fig. 15:半导体价格预示相关CPI分项近期可能回升——芯片价格上涨尚未转化为信息技术及影音产品对核心CPI同比的正贡献。

Fig. 16:预计2026年6月PPI投资组合管理与投资咨询价格再次明显上涨——相关价格预计环比升2.7%,机票价格则下降0.5%。
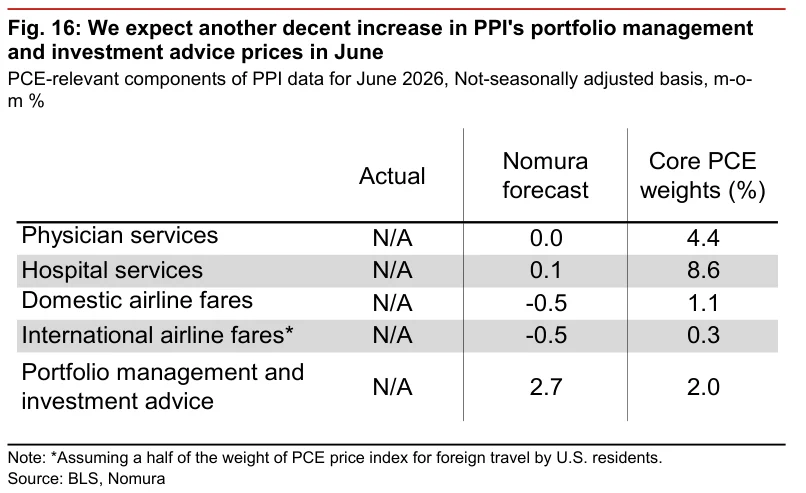
Fig. 17:6月核心PCE商品通胀可能在电脑软件及配件涨价带动下小幅反弹——商品分项分解显示其环比或升至约0.1%。

Fig. 18:下半年负向剩余季节性往往压低核心PCE月度通胀——过去三年的月度均值和中位数在下半年总体下降。
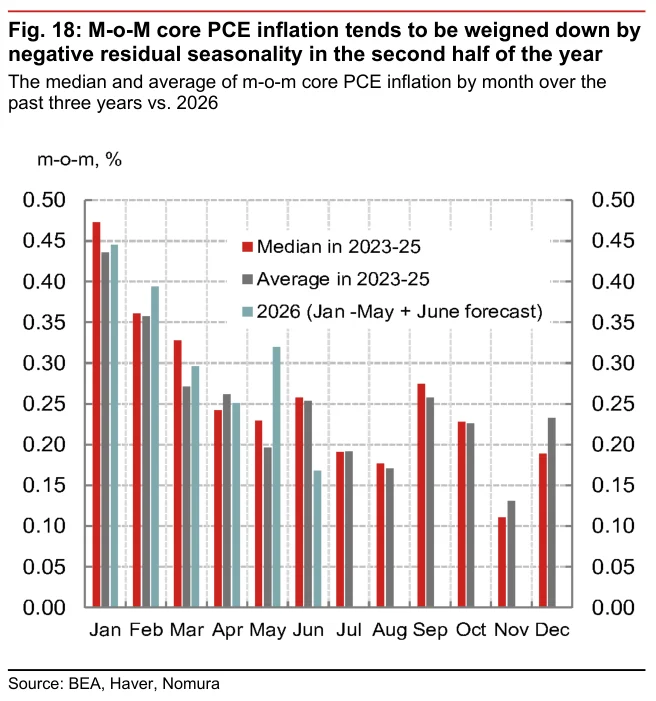
Fig. 19:野村通胀预测(不含即将实施的PCE方法调整影响)——表格列示2025至2027年的总体及核心CPI、PCE月率和年率路径。
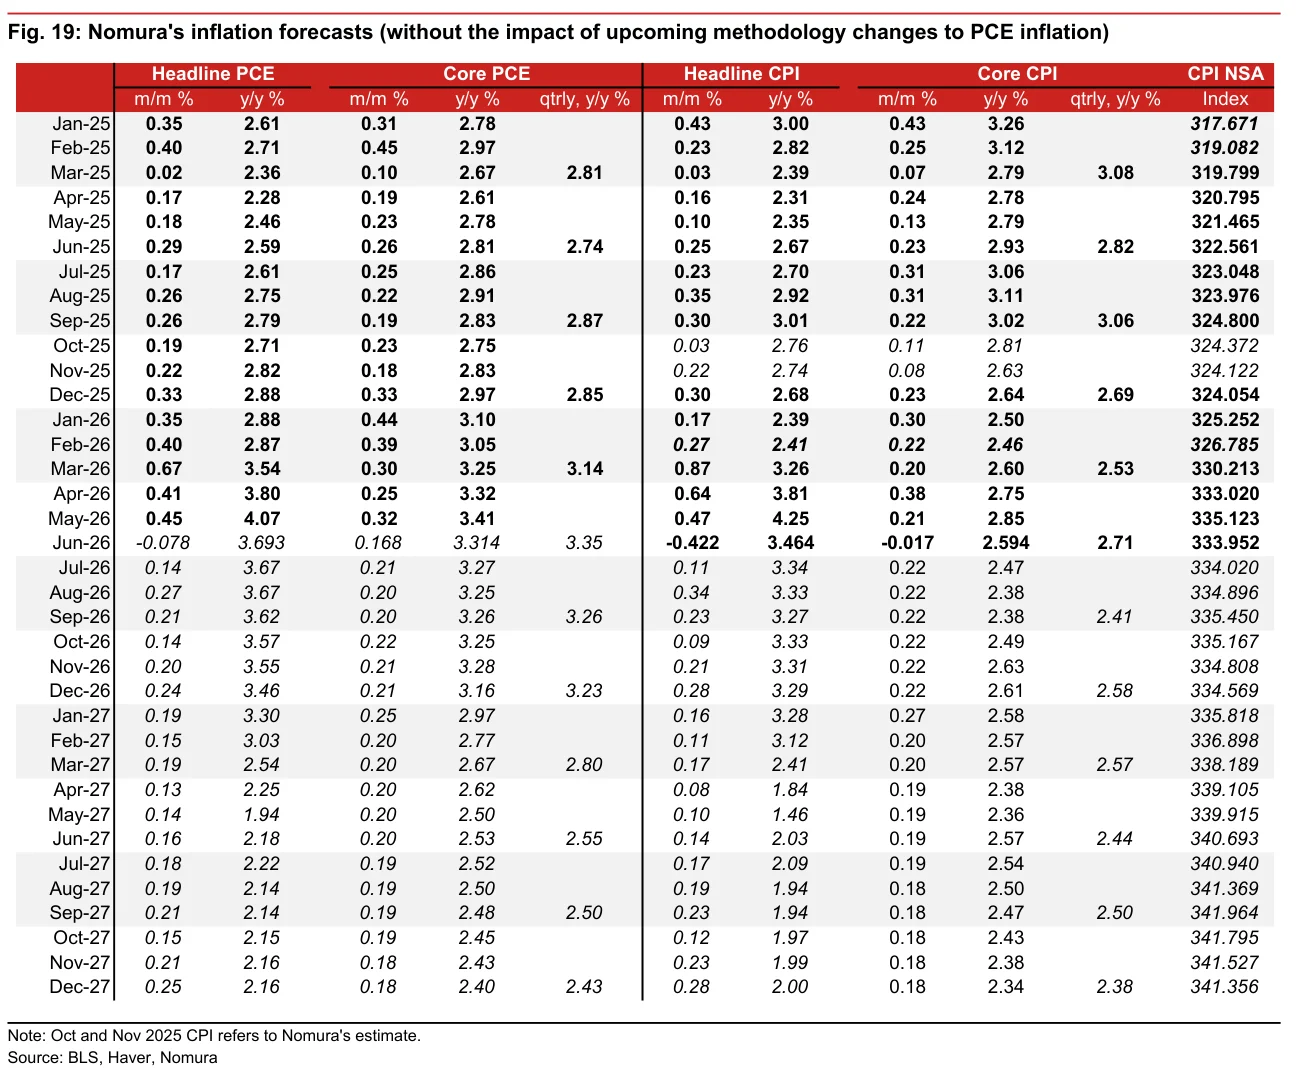
Fig. 20:月度通胀指标——表格汇总6月、5月和4月CPI、PCE、PPI及主要分项的月率、年率与相关市场价格。

Fig. 21:总体CPI与PCE——长期序列显示两项总体通胀在疫情后冲高回落,但近期仍高于2%附近。

Fig. 22:剔除食品和能源后的CPI与PCE——核心CPI和核心PCE从疫情高点回落,近期读数仍约在2.5%至3.5%区间。
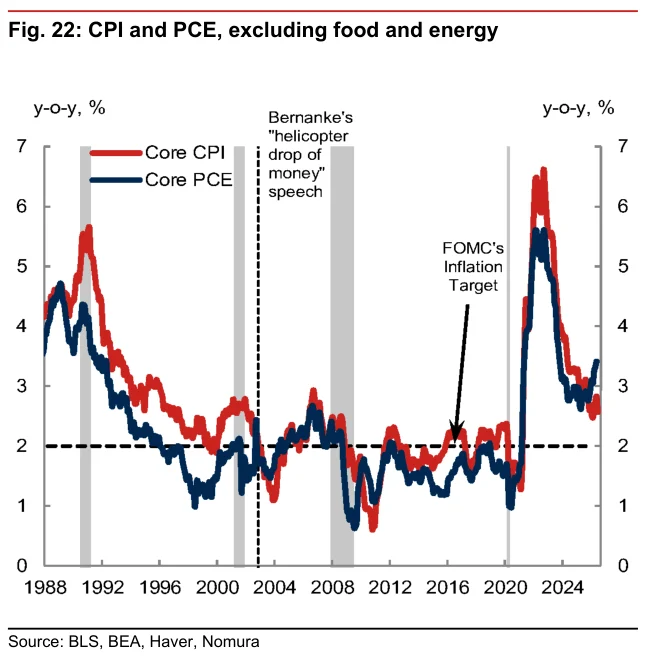
Fig. 23:CPI通胀的替代衡量指标——截尾均值、CPI中位数及核心CPI共同显示基础通胀已明显回落。

Fig. 24:PCE通胀的替代衡量指标——截尾均值、市场化PCE及核心PCE均从2022年高点下降但仍高于2%。

Fig. 25:季度工资通胀的替代衡量指标——单位劳动力成本、时薪、就业成本和薪酬指标均显示工资增长从高位放缓。

Fig. 26:核心CPI与核心PCE通胀——两者差值近期扩大,核心CPI低于核心PCE的幅度有所上升。

Fig. 27:CPI关键分项贡献——核心、汽油、食品及能源分项共同解释总体CPI同比的历史变化。
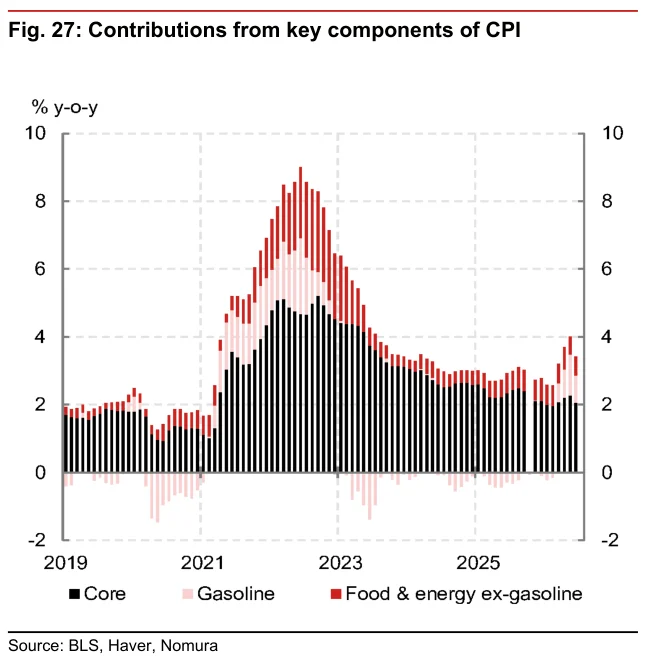
Fig. 28:核心PCE同比通胀分解——住房、其他服务、医疗、核心商品和食品服务共同构成近期同比回升。

Fig. 29:核心PCE环比通胀分解——住房、其他服务、医疗、核心商品和食品服务贡献呈现显著月度波动。

Fig. 30:剔除二手车的CPI耐用品价格与标普制造业PMI产出价格指数——上游产出价格走强尚未带来耐用品价格同步加速。

Fig. 31:剔除二手车的CPI耐用品价格与标普制造业PMI供应商交付指数——供应交付状况改善后,耐用品价格涨势仍相对温和。

Fig. 32:标普美国制造业PMI支付价格指数与剔除食品能源的制成消费品PPI——两项上游价格指标近期均有回升。

Fig. 33:供应链状况高频指标——供应商交付、集装箱与卡车运输指标显示供应链压力较低点有所上升但远低于疫情峰值。

Fig. 34:未来一年通胀预期——密歇根大学、纽约联储和费城联储指标近期分化,短期预期波动有所扩大。

Fig. 35:长期通胀预期——不同调查的五年和十年预期总体保持锚定,但部分指标近期有所抬升。
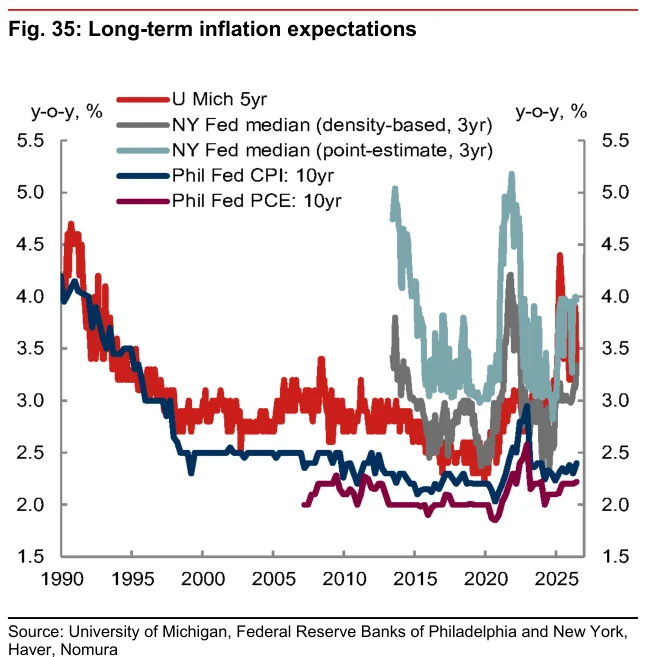
Fig. 36:消费者对未来一年价格变化的通胀预期——预期中位数和预计价格至少上涨5%的消费者占比近期明显上升。

Fig. 37:消费者对未来五年价格变化的通胀预期——长期预期中位数及高通胀预期占比近期回落但仍偏高。

Fig. 38:一年期通胀预期的标准差与四分位距——消费者短期通胀观点分歧在疫情后显著扩大并维持高位。
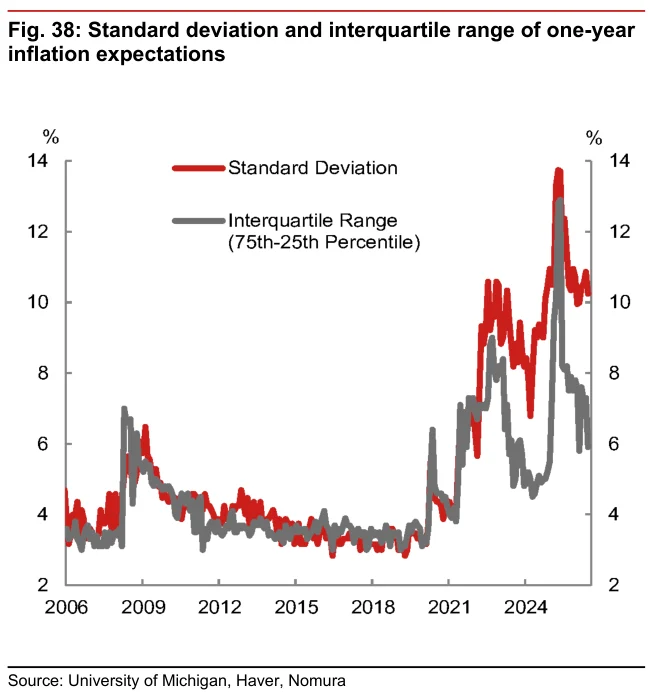
Fig. 39:五年期通胀预期的标准差与四分位距——长期通胀观点分歧自2021年以来快速上升,近期仍处历史高位。

Fig. 40:市场隐含通胀预期——两年远期和五年五年远期指标近期约在2.3%至2.7%附近,保持相对稳定。
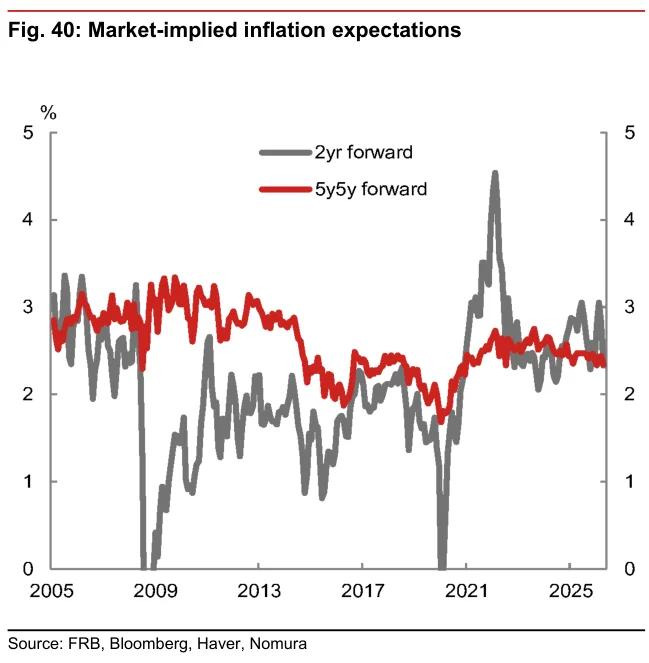
Fig. 41:克利夫兰美联储消费者通胀预期——一年、五年和十年预期近期同步回升,其中一年期波动最大。
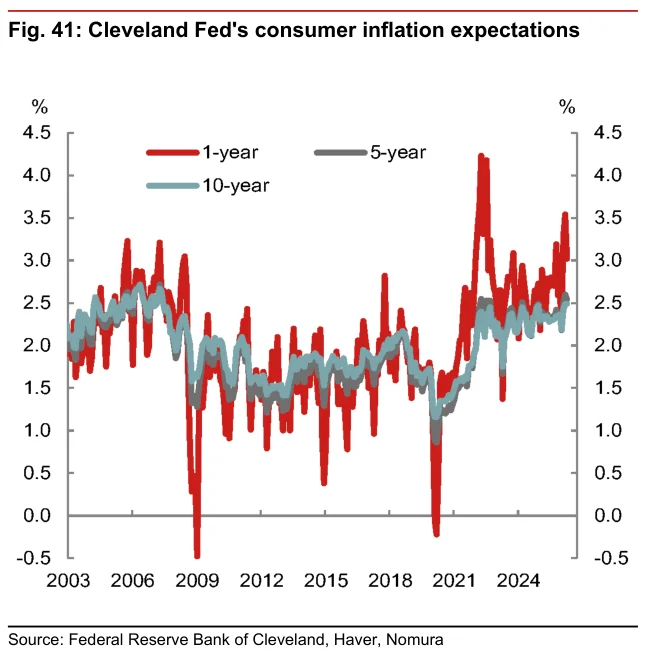
Fig. 42:彭博调查共识与野村CPI通胀预测——野村路径与调查分布总体接近,预计CPI同比未来逐步回落。

Fig. 43:彭博调查共识与野村核心PCE通胀预测——野村预计核心PCE同比从近期高位逐步放缓,并接近调查中位数。
