摩根大通 独立电力生产商:火花与夸克
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了独立电力生产商(IPP)板块的近期表现及市场情绪,指出尽管IPP板块上周表现优于公用事业板块(-0.1% vs -1.2%),但仍跑输大盘(2.8%)。 报告认为税收损失收割季节可能对该板块构成短期逆风。 同时,行业内出现多项重要动态,包括Georgia Power与Google达成核电扩容协议,以及Vistra Corp(VST)签署长期购电协议(PPA)以支持数据中心基荷需求。 尽管近期市场波动,摩根大通认为短期内可用供应能力将支撑IPP板块的相对优势。
主要观点
- IPP板块上周表现平淡,跑输大盘,受NRG Energy约4%的下跌拖累。
- 预计税收损失收割季节将成为IPP板块近期的负面因素。
- Georgia Power与Google达成协议,对Vogtle和Hatch核电站进行约96MW的扩容。
- VST与New Era Energy签署20年期PPA,将从2027年第三季度起供应至少207MW电力。
- 德克萨斯州州长Greg Abbott下令暂停所有与数据中心相关的许可,直至ERCOT完成现有排队项目的审计。
- 2027年ATC电力价格在PJM West和East地区年初至今上涨约10美元/MWh,而在ERCOT North和West地区分别下降约7美元/MWh和11美元/MWh。
论述逻辑
- 市场情绪受税收损失收割季节影响 -> 行业内数据中心电力需求驱动PPA签署与核电扩容 -> 尽管存在监管不确定性(如德州数据中心许可暂停),但短期供应能力支撑IPP板块相对价值 -> 最终反映在各区域ATC电力价格的波动中。
关键展望
- 预计德克萨斯州在期中选举后将保持对商业友好的态度。
- 预计州级层面的数据中心反对意见和政策可能持续至期中选举。
推荐标的
- Constellation Energy (CEG): 评级 Overweight,目标价 $385
- Talen Energy (TLN): 评级 Overweight,目标价 $440
- Vistra Corp (VST): 评级 Overweight,目标价 $231
- Public Service Enterprise Group (PEG): 评级 Neutral,目标价 $81
关键图表
图2. 增长展望

图3. 独立电力生产商内部持股
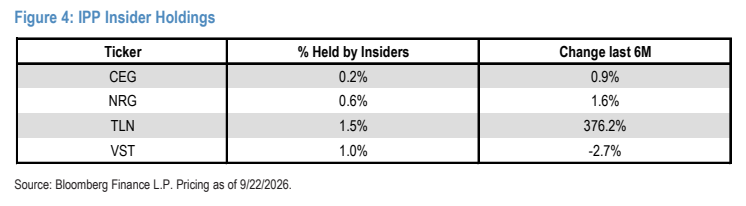
图4. 总回报表现
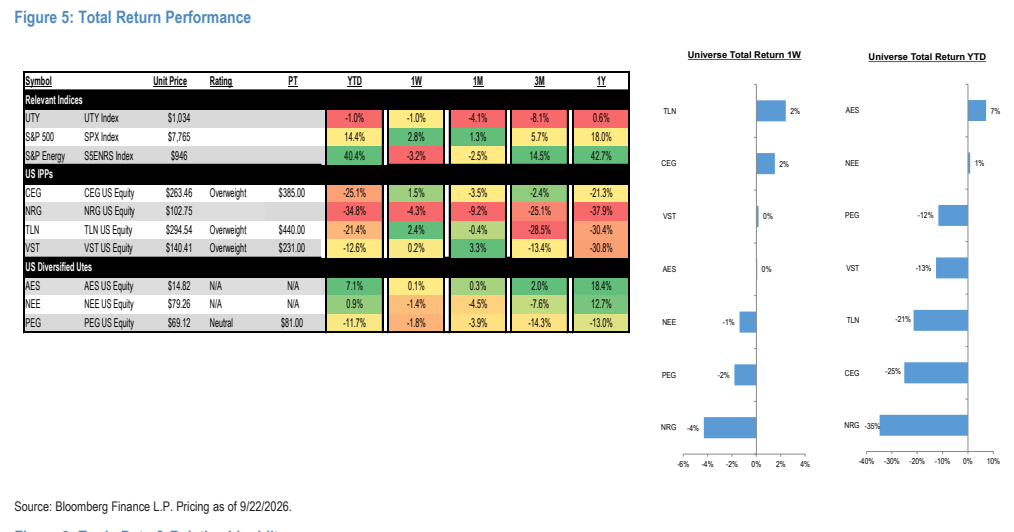
图5. 交易数据与相对流动性
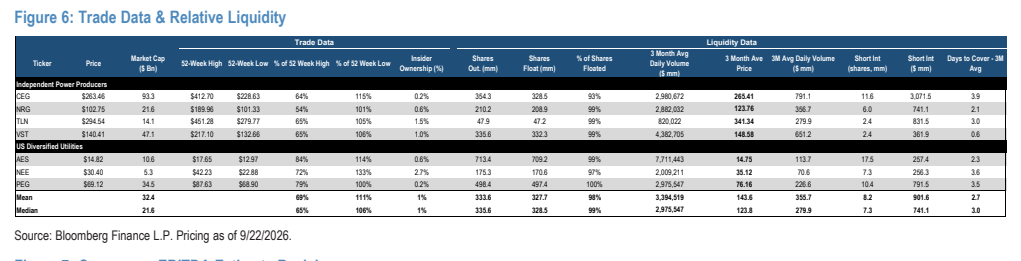
图6. 市场共识EBITDA预期修正
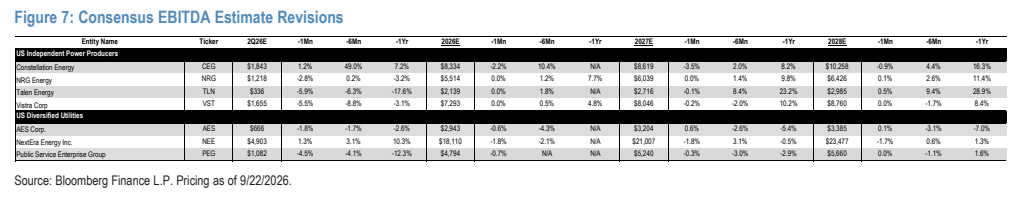
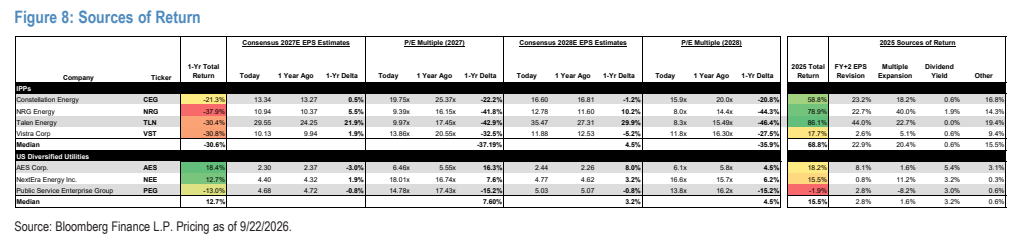
图7. 回报来源