花旗 美国应用软件:软件产业实地调研要点:INTU、NAVN、BOX、ASAN
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗通过软件产业实地调研,探讨了AI在软件平台中的战略整合及其对业务增长的推动作用。 调研显示,AI正通过产品创新、交叉销售、企业级扩张及运营效率提升带来增量机会,但从创新到收入加速的路径仍不均衡。 BOX和NAVN在需求韧性及AI带来的短期机会方面表现出最强信心。 各公司正将AI作为核心平台的延伸,而非独立产品类别,重点关注实施与市场进入(GTM)执行情况。
主要观点
- BOX通过代理式AI将业务从内容管理扩展至非结构化数据的治理编排层。
- INTU的中端市场收入增长39%,IES(Intuit Expert Services)ARR达到约1.5亿美元。
- NAVN凭借创纪录的预订量和大型客户签约,展现出强劲的业务可见性。
- ASAN的AI产品占上季度新ACV的22%(经大额交易调整后)。
- BOX的Enterprise Advanced升级及席位增长支持了近期动能,定价提升幅度在30-40%区间的高端。
- NAVN的平台设计显著提升效率,平均预订时间为7分钟,远低于行业平均的45分钟。
论述逻辑
- 调研发现AI已成为软件公司核心平台的延伸 -> 推动了产品组合的货币化路径(如BOX的编排层、INTU的交叉销售、ASAN的代理式工作管理) -> 尽管AI模型能力提升,但实施与GTM执行成为决定增长加速的关键变量 -> 最终导致对BOX和NAVN在短期需求韧性上持有更高信心。
关键展望
- BOX预计未来几年增长将加速,AI在治理、自动化和遗留系统转型方面提供早期货币化机会。
- NAVN预计企业差旅市场每年有至少250亿美元的新GBV(总预订量)机会,且企业差旅支出预计每年增长6%+。
推荐标的
- Asana (ASAN): 买入/高风险,目标价12.00美元。
- Box (BOX): 买入,目标价40.00美元。
- Intuit (INTU): 买入,目标价416.00美元。
- Navan (NAVN): 买入/高风险,目标价28.00美元。
关键图表
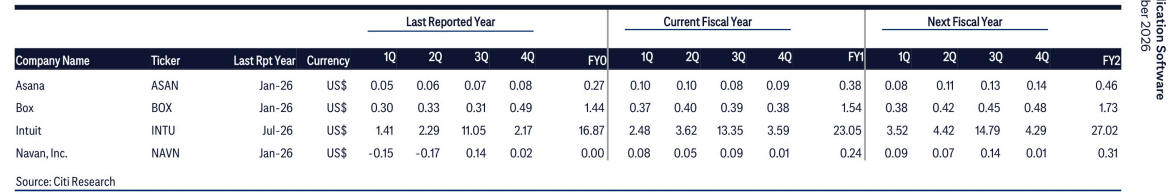
图1. 最近报告年度、当前财年、下一财年及收入预期