弘业期货 梁明月 期货研究 商品期货 造纸行业周报:浆纸低位震荡,关注需求兑现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
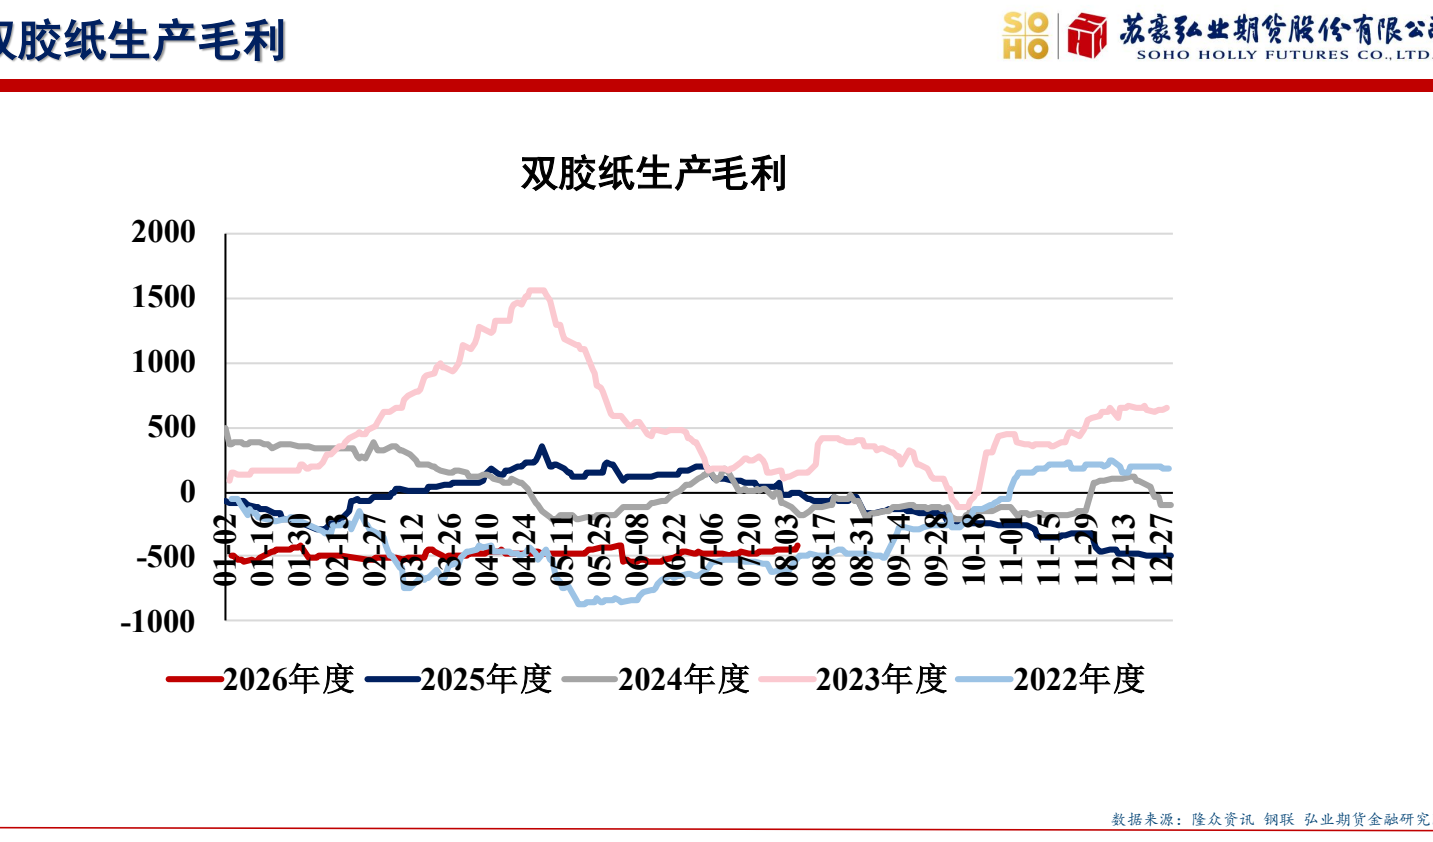
上周纸浆市场整体呈低位震荡格局,SP2609主力合约报收4656元/吨,跌幅为0.34%,山东针叶浆主流报价维持在4570-4770元/吨。 供应端,2026年7月国内纸浆进口总量为273.0万吨,海外发运平稳导致国内供给充裕,截至8月6日主流港口样本库存达到228.1万吨的高位水平。 需求方面,下游各纸种处于淡旺季转换期,生活用纸与铜版纸采购偏弱,双胶纸秋季教材教辅订单进入交货收尾阶段,新增社会订单跟进乏力。 双胶纸本周期产量达17.4万吨,产能利用率微升至44.2%,但生产毛利仍亏损约-418.3元/吨,且企业库存处在141.9万吨的高位。 当前浆价在海外浆厂外盘报价与进口成本支撑下难以深跌,但高库存与终端需求修复偏慢持续压制反弹空间,预计短期浆纸市场维持低位震荡,需关注旺季备货需求的启动兑现节奏。
主要观点
- 纸浆期货盘面维持低位震荡,持仓规模整体小幅缩减。
- 山东地区针叶浆现货交投平淡,海外主要浆厂外盘报价涨跌互现。
- 纸浆7月进口量同环比回落,港口样本库存仍处2026年以来偏高水平。
- 下游原纸需求处于淡旺季切换期,各类纸企开工表现分化且采购多局限刚需。
- 双胶纸现货价格持稳但行业深陷亏损,生产毛利降至约-418.3元/吨。
- 为交付出版订单纸机复产带动双胶纸产量增加,开工率微升至44.2%。
- 双胶纸秋季出版订单步入尾声但社会订单乏力,下游印厂谨慎观望。
- 双胶纸上半年累计出口同比增逾两成,集中交货带动厂内库存小幅微降。
论述逻辑
- 海外发运平稳且港口样本库存处228.1万吨高位 -> 进口现货货源充足而供应压力未减 -> 原纸终端处于淡旺季交替期且出版订单收尾 -> 下游纸企刚需采购且社会订单跟进乏力 -> 纸价及原料纸浆上行缺乏驱动 -> 进口成本与外盘报价托底盘面 -> 短期浆纸呈现低位震荡走势。
关键展望
- 纸浆短期延续低位震荡格局,需跟踪港口去库、海外检修及旺季需求兑现。
- 纸浆市场面临的潜在风险主要为供应端扰动、宏观情绪变化与港口去库节奏。
- 双胶纸需求端出版订单支撑转弱且库存高企,价格反弹空间受限,关注减产落实。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 纸浆价格数据
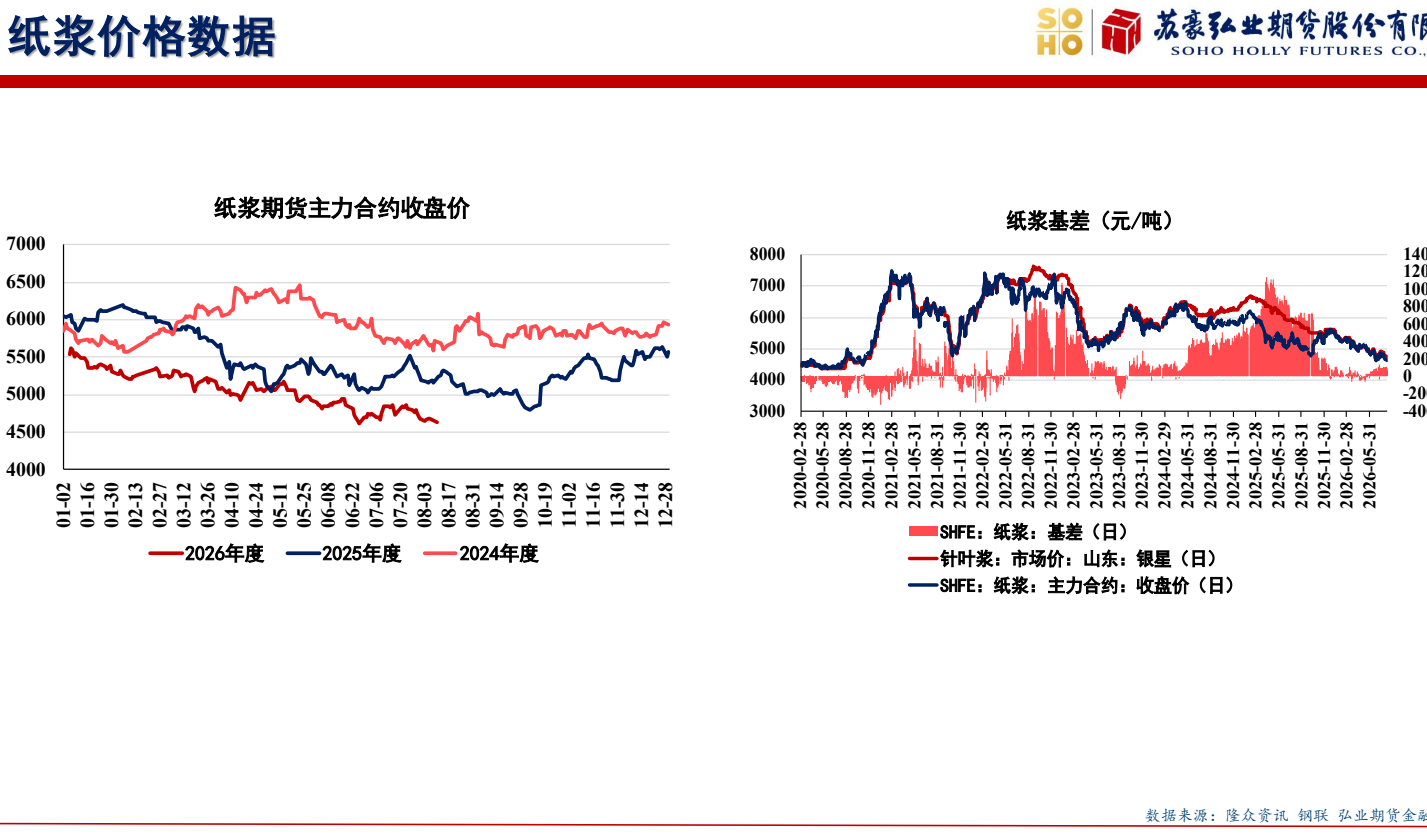
图2. 下游原纸开工
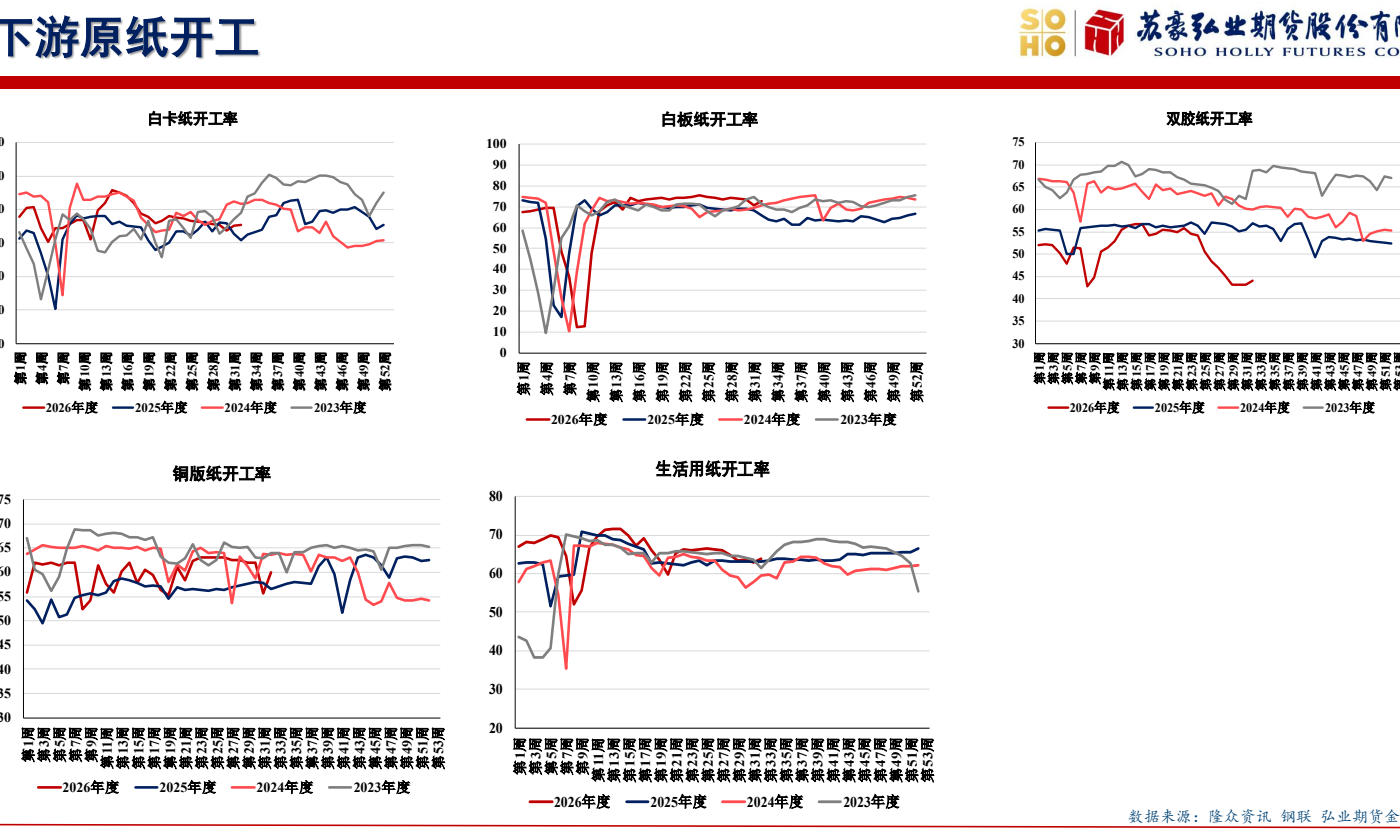
图3. 下游原纸价格
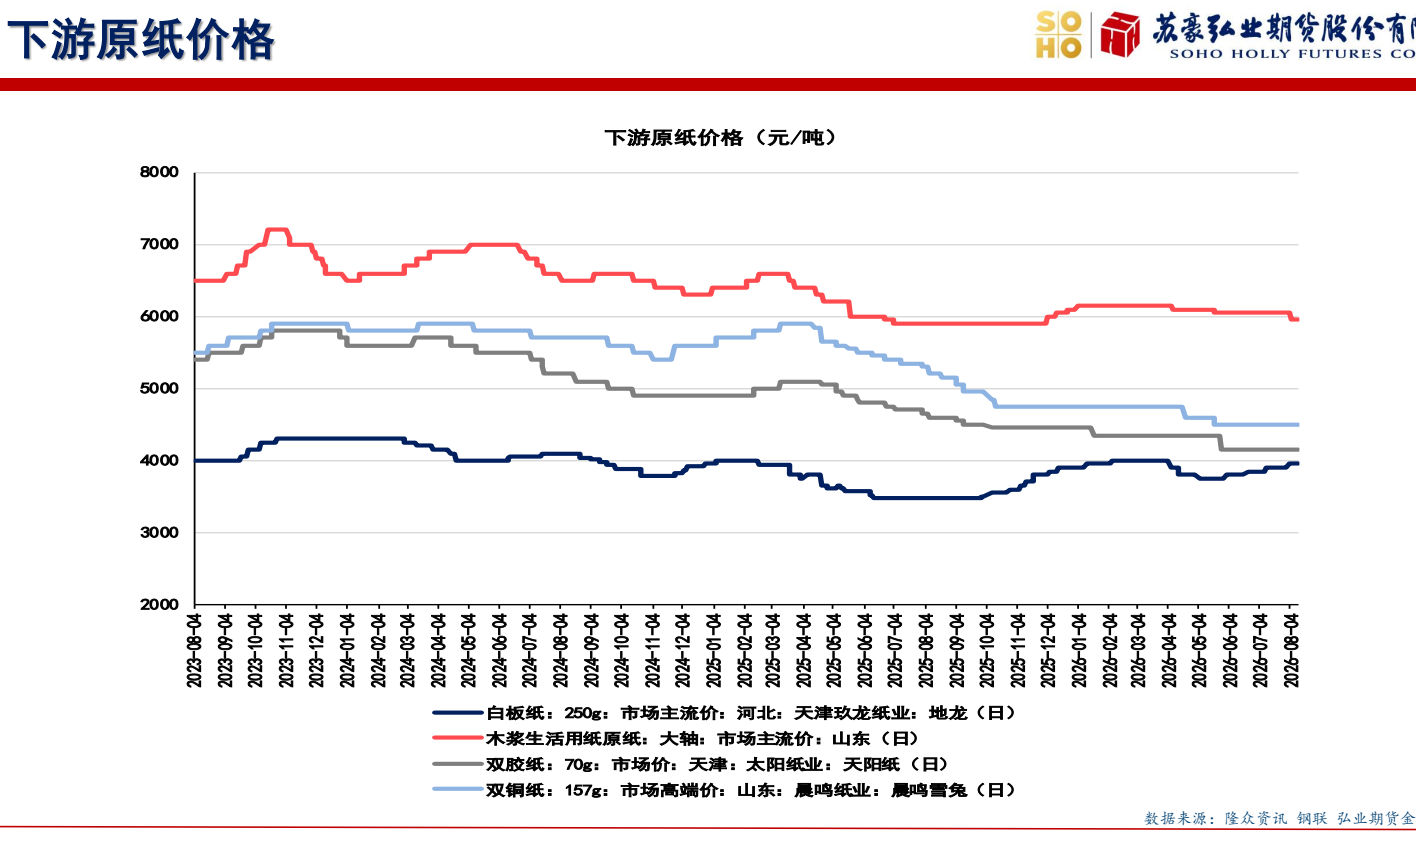
图4. 双胶纸价格数据
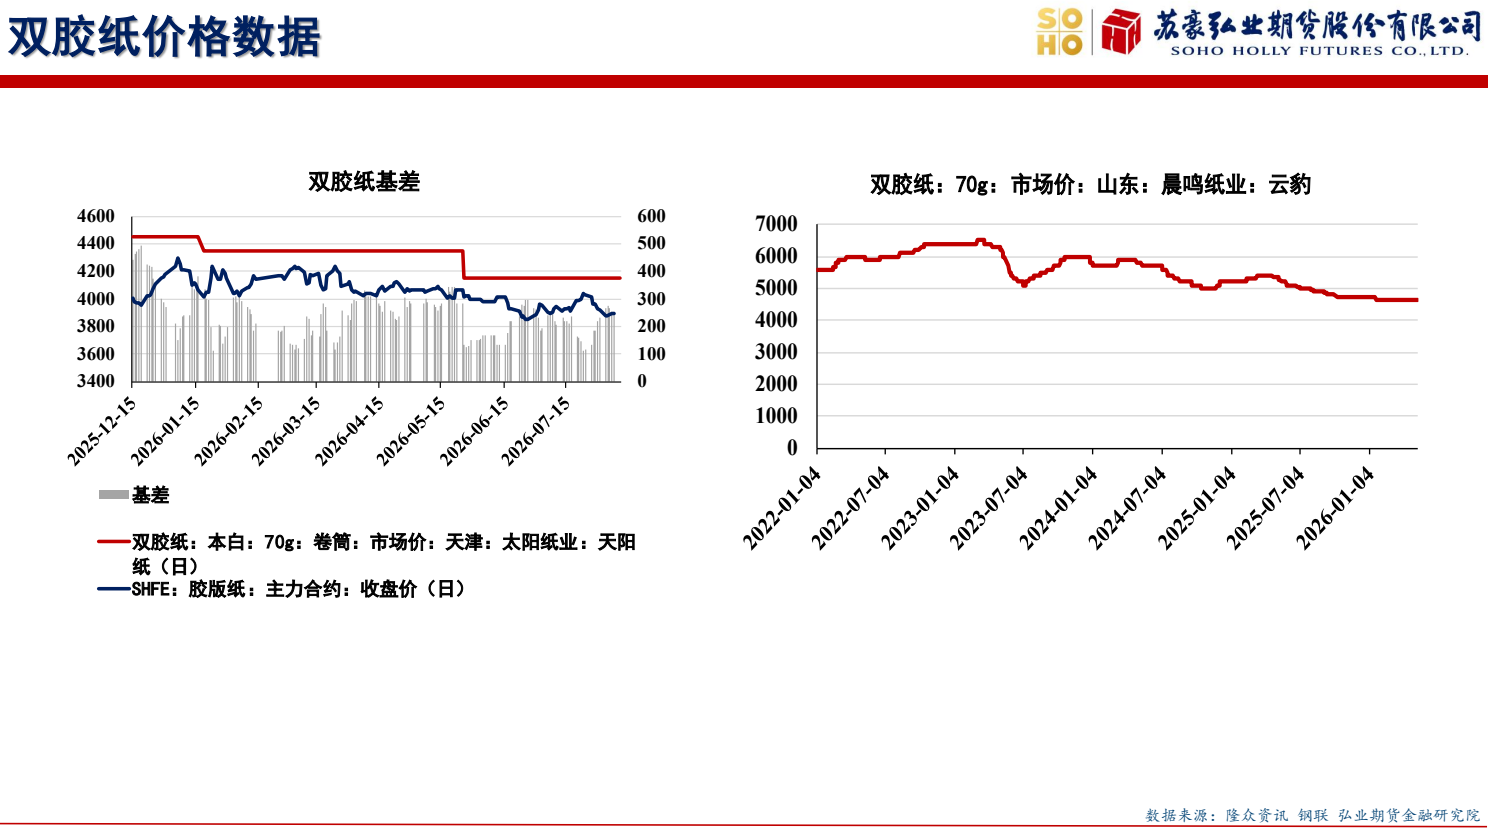
图5. 双胶纸成本
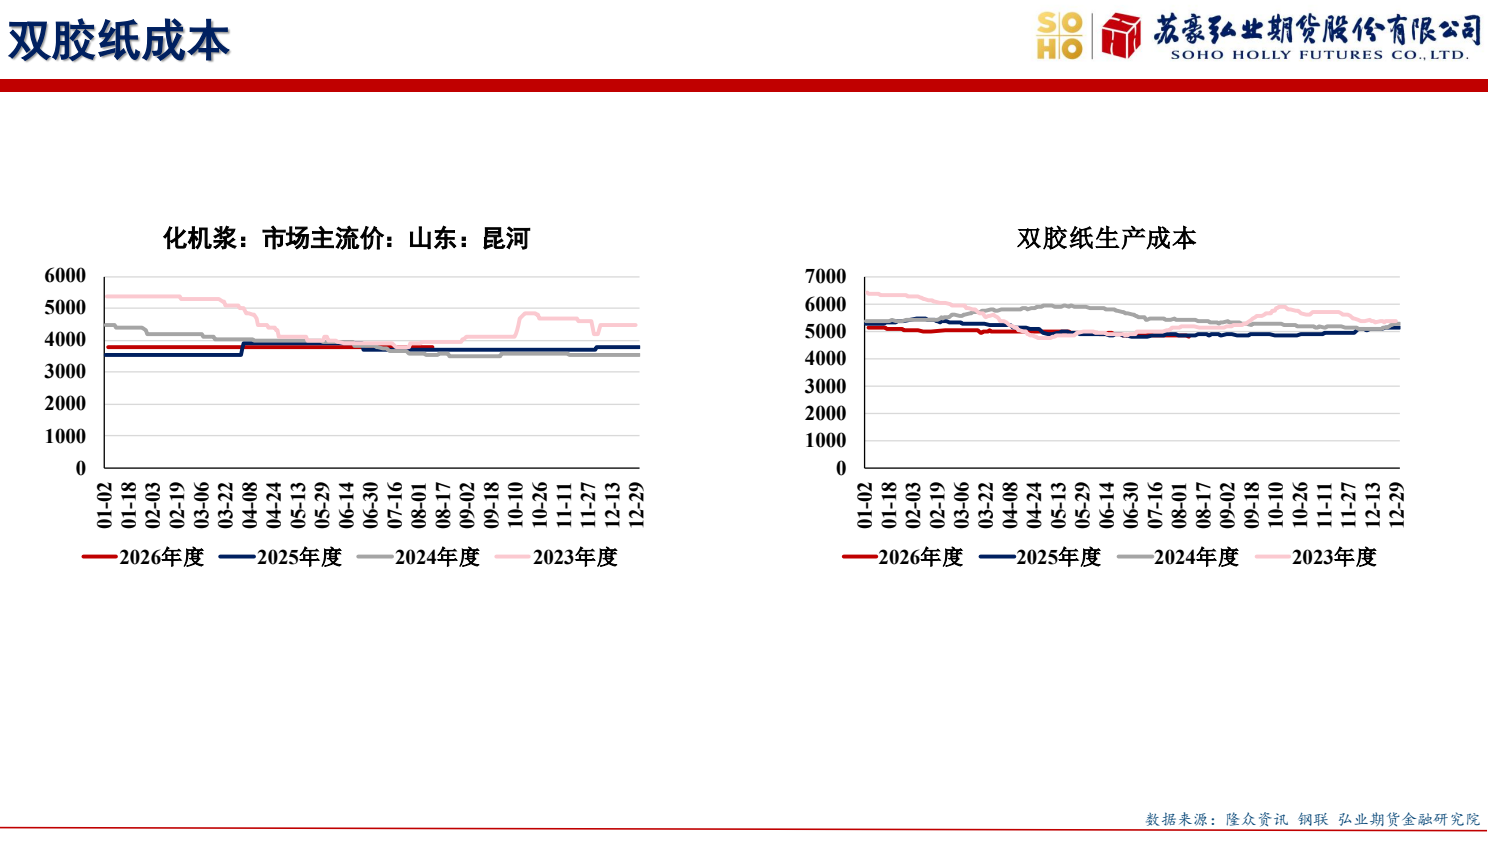
图6. 双胶纸供应
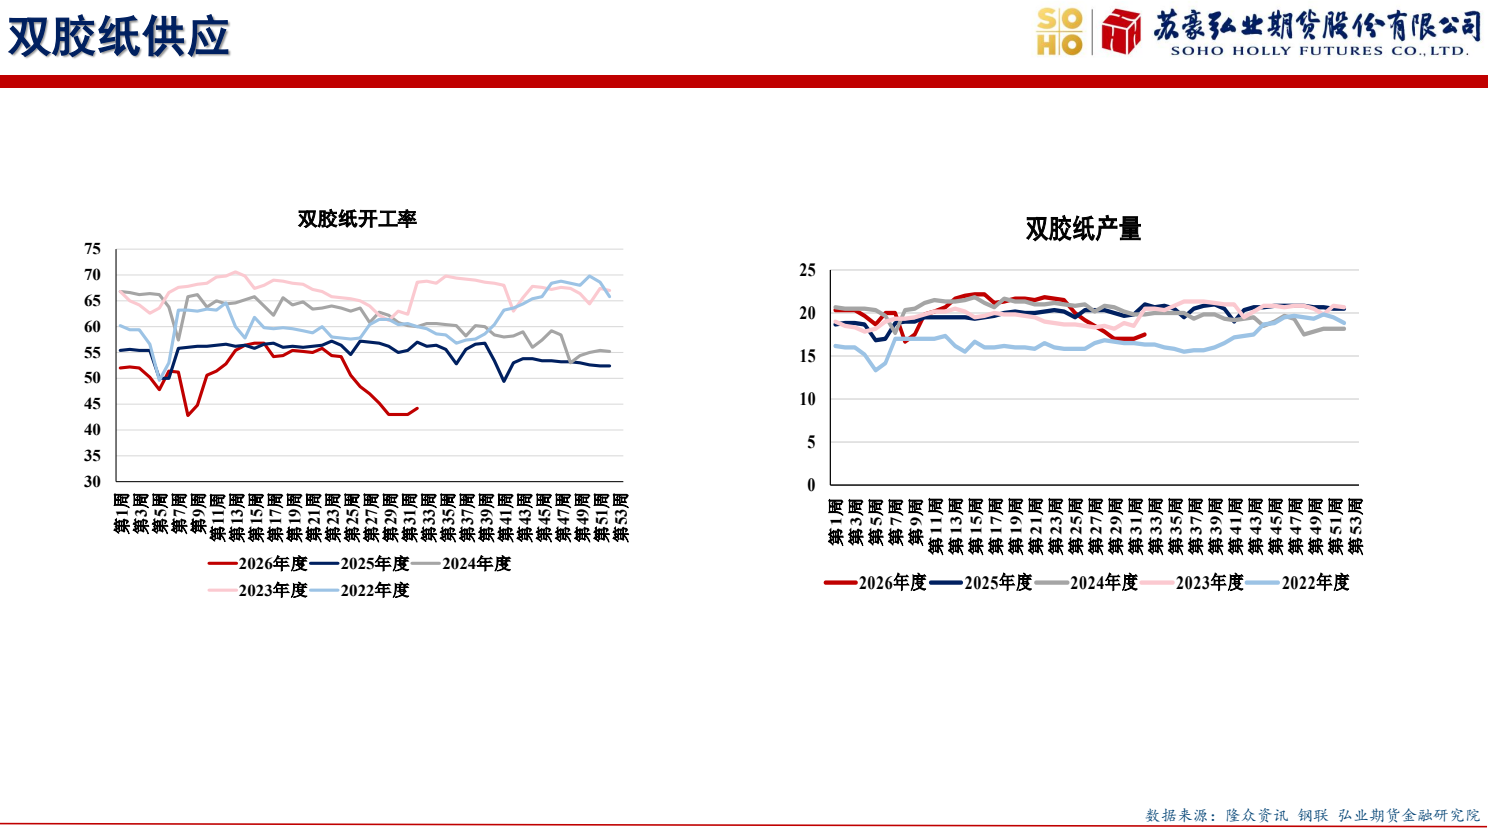
图7. 弘业期货股份有限公司
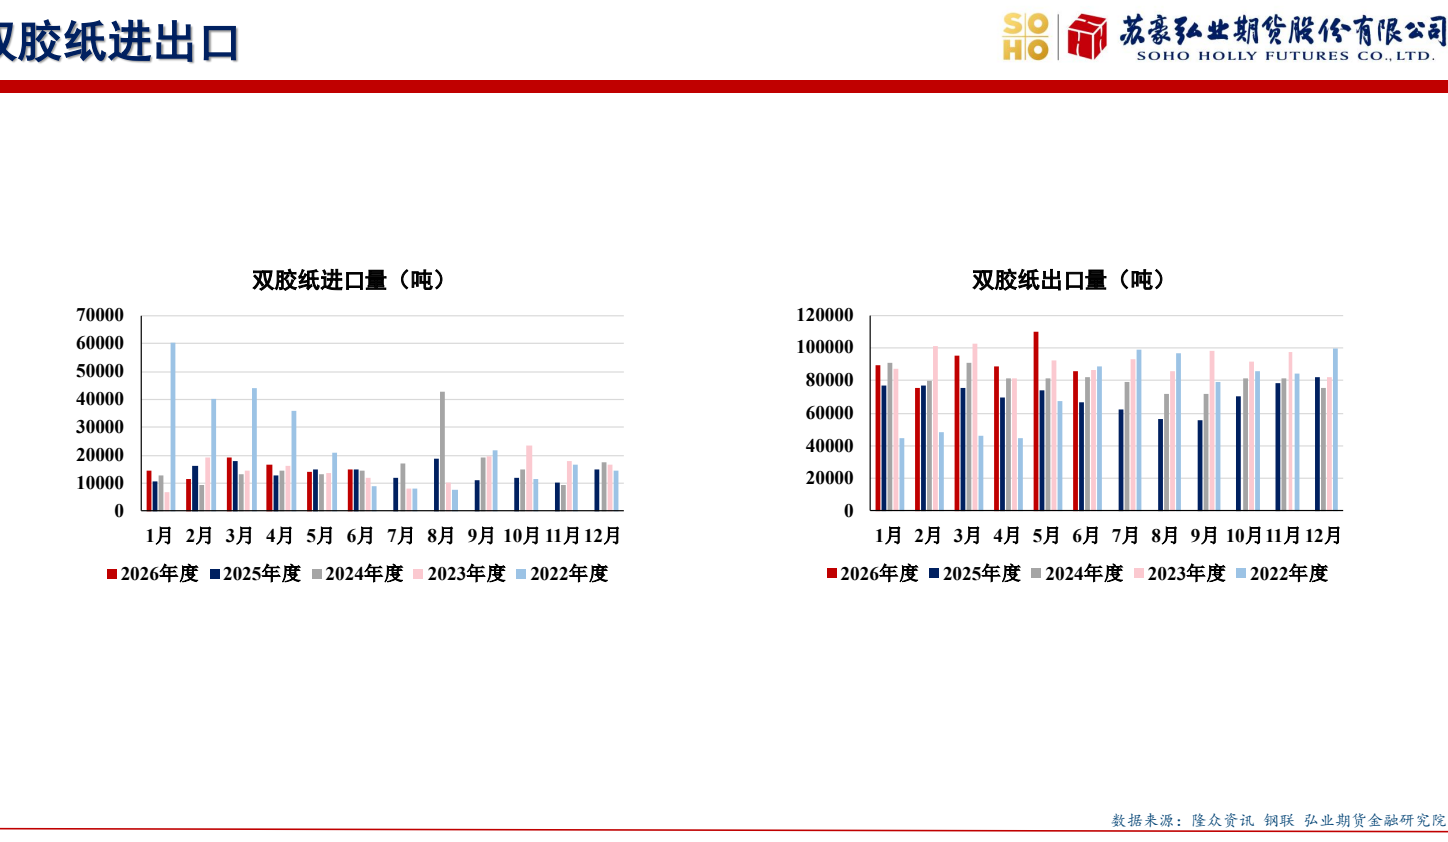
图8. 弘业期货股份有限公司