摩根大通 斯坦曼招聘研究:美国灵活用工行业保持温和复苏步伐,反弹形态持续显现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通于2026年10月1日发布本篇用工行业研究,在BLS于10月2日(周五)公布9月非农就业数据前,交叉检视SIA Bullhorn指标、ASA指数与对美国私营用工高管的调研。 SIA Bullhorn指标显示9月美国临时用工就业经季调后的环比收入动能小幅放缓,ASA指数趋势则指向9月临时用工温和下滑,但年内迄今表现稳健;而受访私营用工高管普遍反映9月收入趋势再次令人鼓舞。 调研显示净新订单环比稳定至小幅走高、同比改善,进入10月的订单管道普遍强于90天前和同比,但客户“比价”(shopping)行为增多正在拉长销售周期、令招聘承诺保持审慎。 样本数字方面,有中西部财务与会计用工公司CFO称2026年9月收入同比增长18.5%(高于8月的15.8%),另一受访者称job orders同比增长17%,还有受访者预计10月收入同比约增3%。 定价端bill-pay spreads环比基本持平,显示价格与工资条件稳定。 受访者对2027年的展望倾向温和(中个位数收入增长)复苏年,而非10%+收入增长环境,部分归因于经济稳定性担忧与AI兴起。 报告维持温和复苏判断,下一关键跟踪指标为上市用工公司披露的临时用工趋势。
主要观点
- 报告核心判断:临时用工需求持续复苏,但反弹节奏预计温和,复苏的最终形态尚未确定。
- 第三方数据信号略有分化:SIA Bullhorn指标显示9月环比收入动能小幅放缓,ASA指数趋势指向9月临时用工温和下滑,但年内迄今表现稳健。
- 客户决策依然审慎、“比价”行为增加:9月净新订单环比稳定至小幅走高、同比改善,进入10月的订单管道普遍强于90天前和同比,但有受访者提到一定程度放缓。
- 9月收入趋势改善、10月有望延续:部分受访者提到白领人才解决方案实现两位数同比增长、蓝领用工同比动能强劲;10月预期同比继续增长、环比增幅温和,客户仍注重成本。
- 定价与工资条件稳定:bill-pay spreads环比基本持平。
- 行业2027年展望倾向温和:受访者倾向2027年为温和(中个位数收入增长)复苏年,而非10%+收入增长环境。
- 一线样本收入数字:某中西部财务与会计用工公司CFO称2026年9月收入同比增长18.5%,高于8月的15.8%,受科技用工及会计与财务业务驱动,当月配置量为数年来单月最高。
- 订单样本数字:另一受访者称job orders同比增长17%,当前订单管道较90天前略有放缓但仍同比上升。
- 10月指引样本:东北部综合用工公司总裁预计10月收入同比约增3%,因假日因素9月总工时下降、环比或更高。
- AI与经济稳定性构成担忧:有受访者将2027年定为中高个位数增长,理由是对经济稳定性的担忧及AI兴起可能冲击整体需求或计费费率。
- 蓝领细分动能突出:制造、分销、仓储与物流活动强劲,但客户招聘决策审慎并专注控制劳动成本;另有受访者提到波士顿地区临床用工机会显著。
- 2027年问卷答复分化:有受访者保守预期高个位数增长,也有受访者认为需观察趋势延续后才能更乐观,雇主对大幅增加招聘承诺仍谨慎。
论述逻辑
- BLS将于10月2日(周五)公布9月非农数据 → 报告以三组证据交叉预判:SIA Bullhorn指标显示9月环比收入动能小幅放缓、ASA指数指向9月温和下滑但年内稳健、私营用工高管调研显示9月收入趋势再度令人鼓舞 → 订单端净新订单环比稳定至小幅走高、同比改善,10月管道强于90天前和同比 → 但客户“比价”与比价定价行为增多拉长销售周期、令招聘承诺审慎,成本焦点与订单时间拉长表明反弹仍在成形而非加速 → 结论:临时用工需求持续复苏、节奏温和、最终形态未定 → 由此对2027年倾向温和(中个位数收入增长)复苏年而非10%+增长环境 → 后续验证点为9月非农数据及上市用工公司披露的临时用工趋势。
关键展望
- 关键验证点一:BLS将于10月2日(周五)公布9月非农就业数据。
- 关键验证点二:BLS数据公布后,报告下一个重点跟踪指标为上市用工公司披露的临时用工趋势。
- 2027年行业展望:受访者倾向温和(MSD%+收入增长)复苏年,而非10%+收入增长环境;个别受访者预期高个位数或中高个位数增长,担忧经济稳定性与AI对需求或计费费率的潜在冲击。
- 10月经营展望:预期同比继续增长、环比增幅温和,需求稳定且客户注重成本;有样本预期10月收入同比约增3%。
推荐标的
- 本篇为行业研究,未给出个股评级或目标价。分析师Steinerman的覆盖范围包括:Aramark (ARMK)、Bright Horizons (BFAM)、BrightView (BV)、Cintas (CTAS)、Equifax (EFX)、First Advantage (FA)、Iron Mountain (IRM)、KinderCare Learning Companies (KLC)、ManpowerGroup (MAN)、Mobility Global (MBGL)、Moody's (MCO)、RGP (RGP)、Robert Half International (RHI)、S&P Global (SPGI)、Thomson Reuters (TRI)、TransUnion (TRU)、UL Solutions (ULS)、UniFirst (UNF)、Verisk Analytics (VRSK)、Vestis (VSTS)。
关键图表
图1. 美国灵活用工人数(季调)与美国非农就业人数(季调)水平对比(2000-2026年)
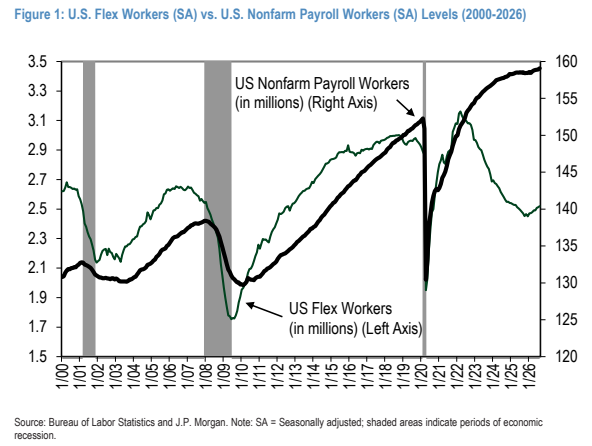
图2. ADP按企业规模划分的每月私营部门新增就业
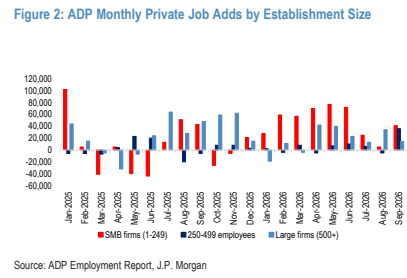
图3. ADP按企业规模划分的私营部门总就业(以2022年为100的指数)
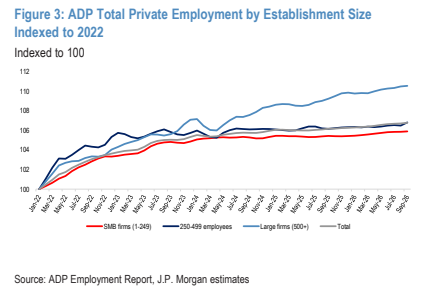
图4. 1972年派遣用工占非农就业人数的渗透率(%)
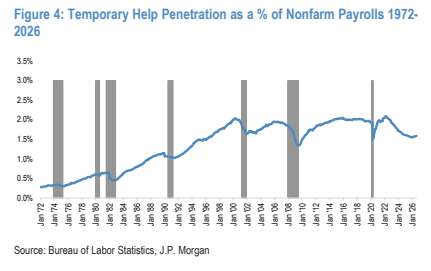
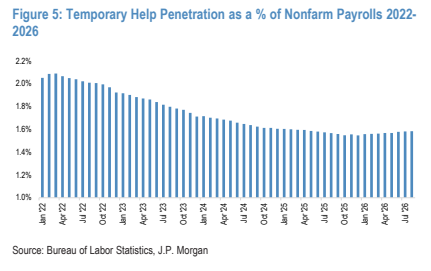
图5. 2022年派遣用工占非农就业人数的渗透率(%)