伯恩斯坦 全球航空科技:杀手本能与缪斯女神转移:人工智能助手和航空公司配送的未来
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦以两个最新事件检验其 AI 分销假设:Instinct 的 CEO 称公司一半交易量为旅游,但在伯恩斯坦对一家传统航司简单点对点订座的实测中,它虽能正确识别航班与票价族、却未能完成订座(疑似 Finnair 网站的 bot 拦截);Meta 的 Muse AI 则通过与 Duffel 合作上线航班预订,Duffel 主要经航司 NDC 直连获取 United、American、Air France-KLM Group、IAG Group、Lufthansa Group、Emirates 等内容,其余大多经 Travelport。 报告维持判断:客户将在 AI 渠道预订和管理旅行,但大规模落地将按传统航司审慎、风控驱动的节奏而非 AI 创业公司的速度推进,且航司最终会通过自有 API(MCP)接入 AI 渠道,而不是在 AI 渠道依赖代理与 GDS。 航空业约每 15 年出现一条新分销渠道,MCP 构成直连/EDIFACT/NDC 之外的第四条平行通道;休闲点对点直订预计最先迁移、成为主要份额让渡者,差旅更慢。 运力方面,中东战事拖累航空流量,航司砍航班保收益率并删除亏损航线,当前时刻表显示全球机座运力 Q2 +1.6%、Q4 +3%(后者有下行风险),欧洲过去一个月已有三家承运人进入债权人保护。 Q3 数字收紧:Amadeus 与共识一致(3Q26e 总预订 121、同比 -1.1%;登机乘客 624、+2.1%;模型预计下季登机乘客约 570m、R²=96%),Sabre 略高于共识(总预订 82、-1.0%;登机乘客 190、+4.3%)。 评级上维持 Amadeus Outperform、目标价 EUR 78.0(47% 上行空间):寡头行业中 13.4x 2027 EPS 对应两位数 EPS CAGR 与约 4% 股息率,且全球前 40 大航空集团占机座运力超过 70%、足以让 LLM 值得直连;Sabre 评级历史最新为 Market-Perform、目标价 $1.75,预测下调后 FY2027e EPS 0.12。
主要观点
- Instinct 实测'炒作遇上航司官网、官网获胜':能正确识别航班与票价族,却在传统航司点对点订座上失败,最可能是 Finnair 网站的 bot 拦截;其创始人 CEO 称 50% 的公司交易量为旅游。
- Muse AI(Meta)通过与 Duffel 合作直接支持航司订座:Duffel 主要从航司 NDC 直连获取 United、American、Air France-KLM Group、IAG Group、Lufthansa Group、Emirates 等内容,其余大多经 Travelport;在尚无航司部署可订座 MCP API 之际,这是合理的过渡方案。
- 两大假设与一个未证观点:客户将在 AI 渠道预订和管理旅行;变革与大规模采用将按传统航司审慎、风控管理的节奏而非 AI 创业公司的速度推进;航司将通过自有 API 接入 AI 渠道,而非在 AI 渠道依赖代理与 GDS。
- AI 分销是全新第四通道:2000 年代数字直连分销、2010 年代 NDC、2020 年代末至 2030 年代 AI;MCP(Model Context Protocol)是与直连/EDIFACT/NDC 平行的第四条渠道,航司可以更有利地设定 AI 分销条款而无 GDS 式收入流失风险;近期份额让渡者更可能是传统直订,差旅更慢。
- 落地路线图:LLM 最先动、先用第三方中介补内容与支付缺口;航司按风控节奏部署 MCP API;休闲点对点预订最先放量、直订是主要份额让渡者;差旅因员工校验、政策合规、费用管理、照顾义务等复杂需求和 TMC/GDS 嵌固激励而更慢;GDS 论点难以成立,因 LLM 自带规模与技术专长,无需额外中介。
- 头部航司集中度支撑直连逻辑:全球前 40 大航空集团占全球机座运力超过 70%,足以让 LLM 有动力直接连接这些航司。
- 行业背景趋紧:中东战事拖累航空流量,航司砍航班保收益率并删除亏损航线;当前时刻表显示全球机座运力 Q2 +1.6%、Q4 +3%,后者随季节性淡季临近有下行风险;欧洲过去一个月已有三家承运人进入债权人保护。
- Amadeus Q3 与对冲尾风:Nevio 收入放量、ANA 迁移持续贡献、上线 ACRS 的 Marriott 物业数量增加;3Q26e 总预订 121(同比 -1.1%)、登机乘客 624(+2.1%);区域预订分化(中东欧 -11%、中东 -2%、西欧 -1%、北美 -1%、亚洲(除中国) -1%、拉美 +3%);自有模型预计下季登机乘客约 570m(R²=96%)。
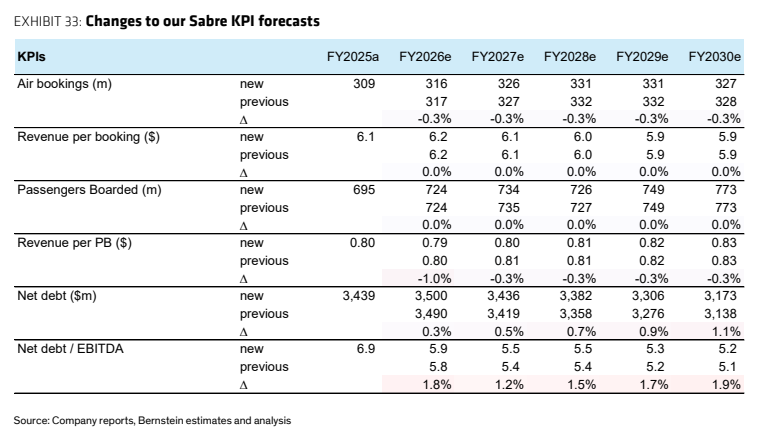
- Sabre 本季略高于共识:3Q26e 总预订 82(-1.0%)、登机乘客 190(+4.3%);预测下调后 FY2026e 收入 2,906(前值 2,918、-0.4%)、FY2027e 基础净利润 52(前值 57、-9.5%)、FY2027e EPS 0.12、FY2030e EPS 0.19;FY2026e Adj. net debt/EBITDA 5.9x。
- Amadeus 论点'El Conquistador':分销与 IT 双料第一——超过 40% 的代理机票预订经其系统、除中国外超过 50% 的航司客运量由其两个 PSS 处理;约 20% 收入投入研发;固定倍数下年化 TSR 15%(8% 净利增长 + 3-4% 股息 + 3-4% 回购);2027-30 EPS CAGR 11.2%、另有 3% 股息,其中 Air IT 贡献 9.3%、Hospitality & Other 1.8%、Air Distribution -0.8%。
- AI 恐惧被夸大 + 一揽子看涨期权:投资者把 Amadeus 归入 'AI loser' 篮子缺乏依据;至少本十年,AI 渠道抢走的份额大概率来自不产生 Amadeus GDS 利润的直订休闲量;United、American、Delta、Emirates、Turkish(均为全球运力前 10)尚未接入 Amadeus PSS,其在竞争性招标中的成功记录预示份额将继续提升。
- 评级与利益披露:Amadeus Outperform、12 个月目标价 EUR 78.0(47% 上行空间),评级历史显示 2026/08/10 更新目标价 €78.00;Bernstein 关联方对 Amadeus IT Group, SA 持有 0.5% 或以上的净多头权益。
论述逻辑
- Instinct 声称一半交易量为旅游 → 实测识别航班与票价族成功、订座失败(疑为航司 bot 拦截)→ 证明客户想在 LLM 环境内完成购物与预订,但规模化落地卡在航司严密防守的直连渠道 → Muse 经 Duffel(NDC 直连 + Travelport)中介上线订座 → GDS 乐观派视之为中介胜利,但尚无航司部署可订座 MCP API,中介只是过渡方案 → 行业每约 15 年诞生一条新渠道,MCP 构成第四条平行通道,航司可无收入风险地按自有条款推进 AI 分销 → 休闲直订先迁移、差旅滞后,自带规模与技术专长的 LLM 无需额外中介 → 叠加中东战事拖累运力(Q2 +1.6%、Q4 +3%)与欧洲三家承运人进入债权人保护 → Q3 数字收紧:Amadeus 与共识一致(Nevio/ANA 迁移/Marriott ACRS 构成对冲尾风)、Sabre 略超共识 → Amadeus 双第一地位、15% 固定倍数年化 TSR、13.4x 2027 EPS + 两位数 EPS CAGR + 约 4% 股息率 → 维持 Outperform、目标价 EUR 78.0(47% 上行)。
关键展望
- 当前时刻表显示 Q4 全球机座运力 +3%,但报告认为该数字随航司进入季节性较弱季度存在下行风险;油价维持高位越久,所需削减越陡。
- AI 分销验证点:航司逐步推出 MCP API 后,LLM 预计开始通过直连航司 API 获取内容;Muse 的举动可能催化其他 LLM 提供类似功能。
- 采用顺序:休闲乘客(年轻、懂技术的飞行者先行)按常规采用曲线迁移,点对点休闲预订最先,随航司 MCP API 迭代扩展至辅营购买、选座、值机、联运等;差旅因复杂需求与 TMC/GDS 嵌固激励预计更慢。
- Q3 业绩验证点:Amadeus 与共识一致、Sabre 略高于共识。
- Amadeus 催化剂:Nevio 产品及配套订单管理系统(OMS)再获重大订单带动量价上行,以及资产负债表用于增值并购或加速回购。
- Amadeus 风险:中东冲突延长;使用间接分销的航司(主要是全服务航司)直分销增长快于预期;AI 渠道抢占航司分销份额或航司用 AI 降低对第三方关键系统 IT 供应商的依赖;主要航司客户离开 Amadeus PSS。
- Amadeus 盈利路径:2027-30 EPS CAGR 11.2%,另有 3% 股息。
- Sabre 预测验证点:FY2027e EPS 0.12(前值 0.13、下调 -9.4%)、FY2030e EPS 0.19;FY2026e Adj. EBITDA 596(前值 605、-1.4%)。
推荐标的
- Amadeus IT Group(AMS):Outperform,12 个月目标价 EUR 78.0(47% 上行空间);理由:基本面被低估,寡头行业中 13.4x 2027 EPS 对应两位数 EPS CAGR 与约 4% 股息率;评级历史显示 2026/08/10 目标价 €78.00。
- Sabre Corp(SABR):本季 Bern 略高于共识;预测下调后 FY2027e EPS 0.12;评级历史最新评级为 Market-Perform、目标价 $1.75(2026/05/14 更新)。
- 报告提及但未评级/未给目标价的实体:Meta 的 Muse AI、Instinct、Duffel(经 NDC 直连获取 United、American、Air France-KLM Group、IAG Group、Lufthansa Group、Emirates 内容,其余大多经 Travelport)、Finnair、SAP Concur、ANA(迁移)、Marriott(ACRS)。
关键图表
图1. 直觉:能够识别
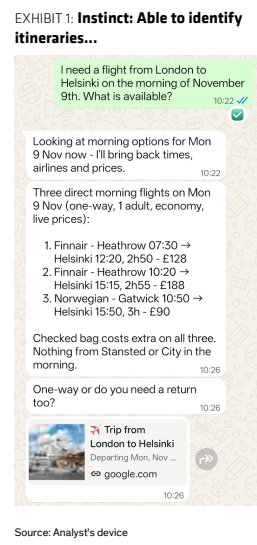
图2. 其他选项:乘坐英航代码共享的同一航班需支付更高价格……或者使用Expedia,但“会多出一个中间商”。直觉的表述。
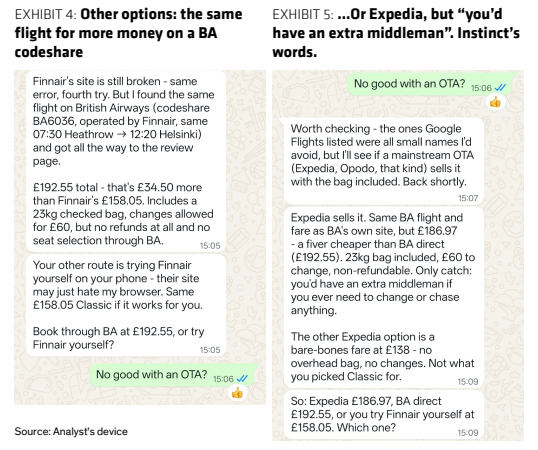
图3. 第三季度:伯恩斯坦 vs 市场一致预期
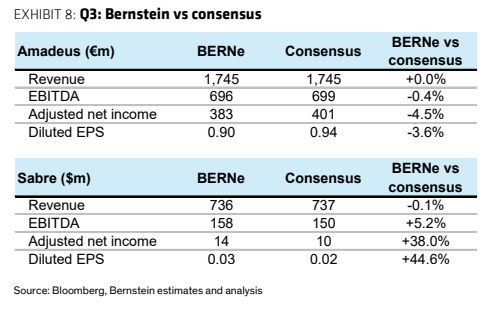
图4. Amadeus与Sabre的关键绩效指标
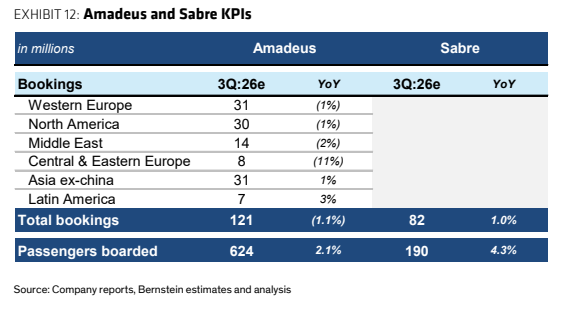
图5. 我们的专有模型显示Sabre下一季度登机旅客约1.9亿人次:Sabre PSS客户座位数与登机旅客数
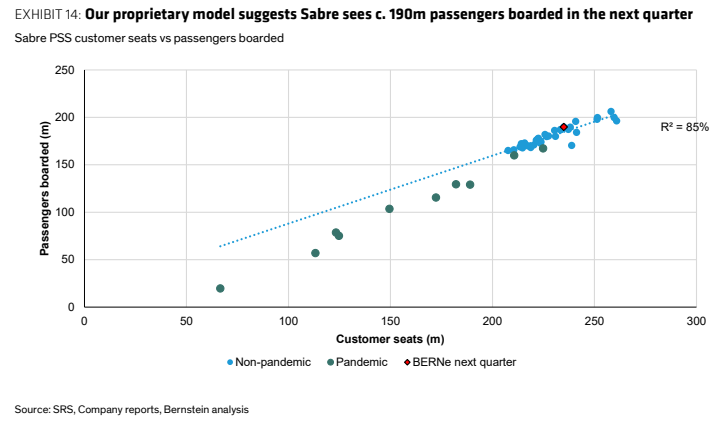
图6. Amadeus:伯恩斯坦 vs 一致预期明细,3926E

图8. Sabre关键绩效指标环比走势
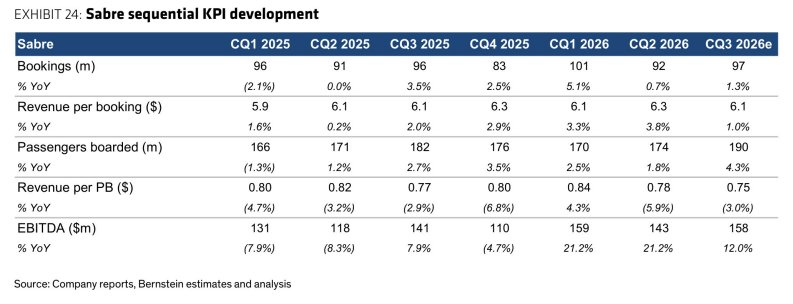
图9. Sabre市场一致预期评级与目标价
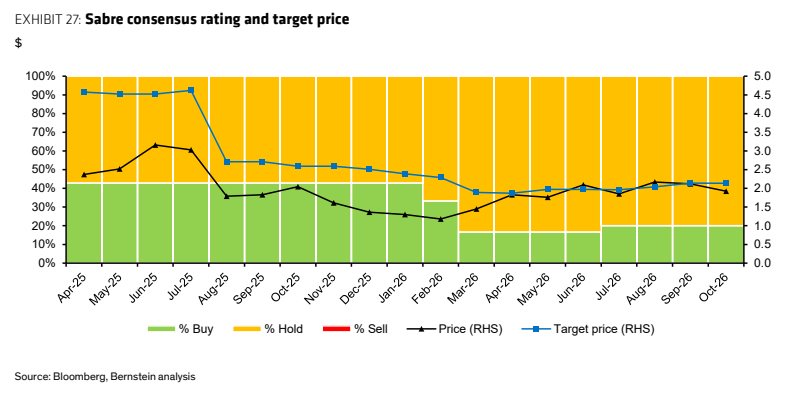
图10. 我们对Amadeus预测的调整
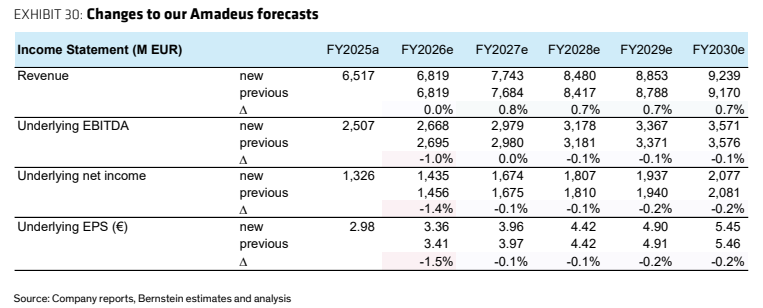
图11. 我们对Sabre关键绩效指标预测的调整