摩根大通 Carvana(CVNA.US)Be Mused:更新的想法和26年第三季度前瞻:人工智能风险被夸大;Raise 第三季度产量改善预估,削减27财年第四季度在持续的GoS 利润率较低利率在…
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通维持Carvana增持(Overweight)评级与Dec-27目标价$100.00(股价2026年10月1日为$63.04),认为CVNA仍是汽车生态中最好的故事,FY27/FY28 EBITDA假设显著高于一致预期。 报告认为市场对agentic AI冲击的担忧被夸大:CVNA定价与贷款利率具竞争力、贷款附加率约~85%,而第三方银行/信用社审批流程繁琐,令CVNA、KMX、LAD、AN等自营综合贷款方具优势。 3Q26前瞻上,单位增速假设上调至40%(此前38%),3Q26 EBITDA维持$825 mn(vs BBG consensus $793 mn),但为反映季度内基准利率上行,GoS利润率假设由7.5%降至6.9%。 由于1Q26以来基准利率上升~100bps+、公司以3-6个月滞后传导且4Q承受整季冲击,报告将正常化GoS利润率假设由7.7%降至7.3%,近期GoS利润率3Q/4Q为6.9%/6.7%、2027全年6.9%(vs 2Q26的7.3%),4Q26/2027年EBITDA调整为$695 mn/$4,125 mn。 本季关键观察项是零售GPU,当前模型为环比-$85、同比大致持平。 FTC行动带来约$250-500的单位红利(1Q25以来prime ABS APR已下降~330bps),公司正有节奏地传递以改善品牌忠诚度;KMX F2Q27同店单位+13%、零售GPU超指引约$100亦印证行业利好对CVNA同样适用。 租赁到期供给回流对独立经销商是净利好,但供应上升期库存纪律至关重要;报告测算KMX与CVNA合计占消费者渠道车源19%、0-10年二手车零售销量10%。
主要观点
- 维持CVNA增持(Overweight)评级与Dec-27目标价$100.00,其为报告首选标的;股价(2026年10月1日)为$63.04
- agentic AI带来的竞争担忧被夸大:CVNA定价(含同口径费用)居行业最具竞争力之列,prime ABS APR相对行业均值在过去12-18个月愈发有竞争力,限制agent比价对~85%贷款附加率的冲击;第三方银行/信用社的贷款审批流程繁琐,CVNA、KMX、LAD、AN等自营综合贷款方具优势
- 3Q26前瞻:产量已从整备瓶颈恢复,单位增速假设上调至40%(此前38%),但为反映季度内基准利率上行,GoS利润率假设降至6.9%(此前7.5%)
- 3Q26 EBITDA维持$825 mn,高于BBG一致预期$793 mn;模型中总non-GAAP GPU为$6.9K、non-GAAP零售GPU $3.6K、non-GAAP Other GPU $2.7K、non-GAAP SG&A/单位$3.1K,EBITDA/单位$3.8K(同比降$0.2K)
- 利率传导机制:以2年期国债为代理的基准利率自1Q26以来上升~100bps+,公司通常以3-6个月滞后逐步传导至贷款APR,未来几个季度需追赶;经验法则为~25bps利差压缩约等于~50bps GoS利润率与~$100 GPU,正常化GoS利润率假设由7.7%降至7.3%
- 4Q26/2027年预估下调:近期GoS利润率降至3Q/4Q 6.9%/6.7%、2027全年6.9%(vs 2Q26的7.3%),4Q26/2027年EBITDA现为$695 mn/$4,125 mn;利率影响在4Q承受整季冲击、2027年才重新正常化
- 本季关键观察项为零售GPU:模型为环比下降$85、同比大致持平,纳入更高燃油成本与更低运费,部分被基本面改善、FTC行动的温和定价收益及略有利的批发/零售价差抵消
- FTC红利与贷款货币化:1Q25以来prime ABS APR已下降~330bps,FTC行动带来约$250-500的单位红利;2026年8月观察到的2026-P3 prime ABS交易显示prime APR环比略升,暗示在可负担性仍具挑战背景下,CVNA或仅温和捕捉FTC定价红利并逐步传递
- KMX F2Q27读数:同店单位增速+13%,其中一半增长来自FTC公平广告定价执法行动,零售GPU超指引约$100;这些动态同样利好CVNA,但预计其定价上更克制、以温和加息平衡月供;KMX旗下CAF渗透率因利率下降,CVNA将在温和加息与价格间平衡以维持高转化与附加率
- 租赁到期供给回流:二手车供应(尤其3年期车辆)松动降低拍卖及消费者渠道竞争强度,对CVNA等独立经销商是净利好;但供应上升期库存纪律至关重要,激进建仓面临库存大幅贬值风险,行业平均库存天数约~60天意味着周期可能不止一次重复
- 长期机会与份额:零售Marketplace单位经济测算总GPU $4,800、增量EBITDA/单位$3,350;商业Marketplace长期净EBITDA机会$3.7 bn;0-10年车龄二手车中KMX+CVNA合计占消费者渠道车源19%、占零售销量10%
- 生态内相对修订排序:在行业压力持续下,二手车/B2B玩家的相对修订最为有利,其后依次为供应商、OEM与特许经销商
论述逻辑
- 基准利率自1Q26以来上升~100bps+ → CVNA贷款出售资金成本上升,公司以3-6个月滞后逐步传导至APR、未来几季度需追赶 → 3Q产量已从整备瓶颈恢复,故上调单位增速至40%(此前38%),但季度内利率上行令GoS利润率降至6.9%(此前7.5%),3Q26 EBITDA维持$825 mn、高于一致预期$793 mn → 利率影响在4Q承受整季冲击、2027年才重新正常化,故下调正常化GoS利润率至7.3%(此前7.7%)及4Q26/2027年EBITDA至$695 mn/$4,125 mn → 另一方面,AI替代担忧被夸大(定价与利率竞争力、~85%附加率、交易便利性)、FTC红利约$250-500/单位、KMX F2Q27验证行业利好、租赁供给回流利好独立经销商 → 长期护城河与40%+增长故事完好,维持Overweight与Dec-27目标价$100
关键展望
- 3Q26业绩验证点:EBITDA $825 mn、单位增速+40%、零售GPU环比-$85;零售GPU是本季关键观察项
- 4Q26为利率冲击整季化的节点,4Q26 EBITDA预估$695 mn;利率影响预计2027年重新正常化
- 2027E/2028E EBITDA预估$4,125 mn/$5,750 mn,报告称FY27/FY28假设仍显著高于一致预期
- 风险与外部压力点:基准利率上行与油价上涨同时压制行业需求与贷款出售货币化;若增长未出现实质进一步加速,近期预估可能仅有温和修正空间
- 宏观波动下CVNA可能不会完全传导利率上升(以保护渗透率与转化率)
- 租赁供给时间表:模型显示租赁到期量2026-2028年为2,657/3,201/3,218(000 units),流向公开拍卖车辆2026-2028年为470/682/940(000 units),占总到期量18%/21%/29%,其中BEV占流向拍卖车辆的31%/47%/40%
推荐标的
- Carvana(CVNA US):增持(Overweight),Dec-27目标价$100.00(2026年10月1日股价$63.04);报告首选标的,理由包括LTM增速40%+、快速从生产瓶颈恢复、FTC红利与长期竞争壁垒
- 报告提及但未在本报告中给出评级的相关公司:KMX(F2Q27同店单位+13%、零售GPU超指引约$100,对CVNA构成利好读数)、LAD与AN(与CVNA同属具优势的自营综合贷款方)、Hertz/HTZ(商业Marketplace供给来源,中期处置份额假设35.0%)、ADESA(年周转量1,000 000s单位口径的商业拍卖体量)
关键图表
图1. 2024年1月以来Cox挂牌价格指数环比变化
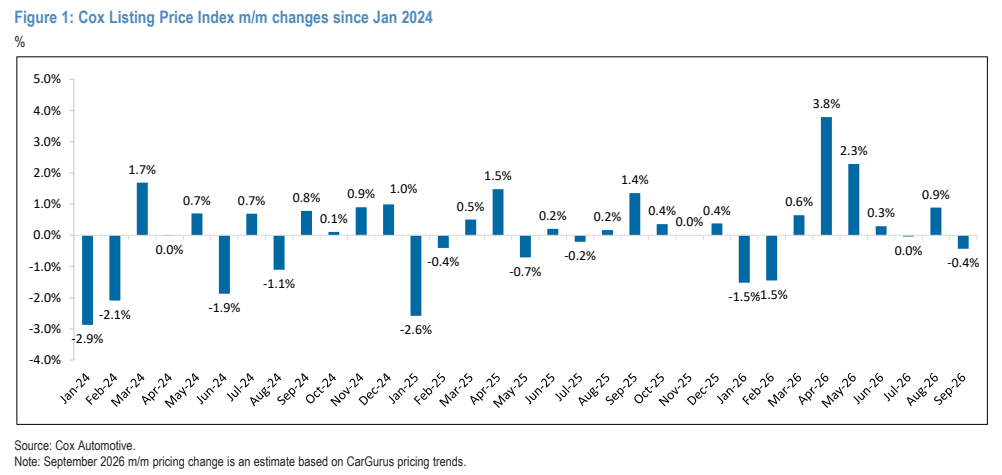
图2. CVNA优质汽车证券化APR对比二手车行业APR(Experian)及KMX CAF混合APR
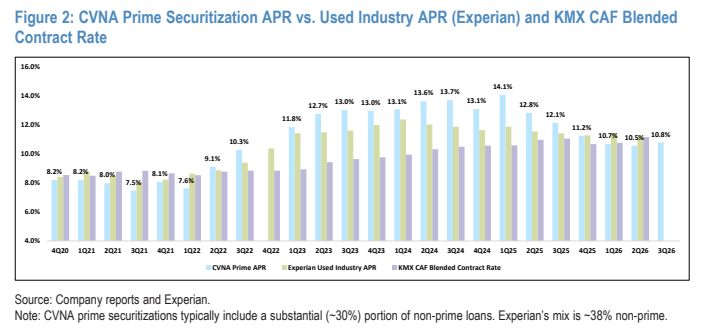
图3. CVNA优质汽车证券化平均APR对比滞后一个季度的美国2年期国债
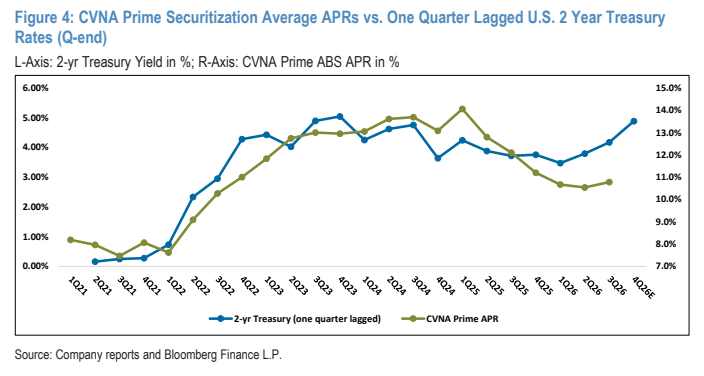
图4. 美国新车和二手车CPI趋势对比Manheim指数
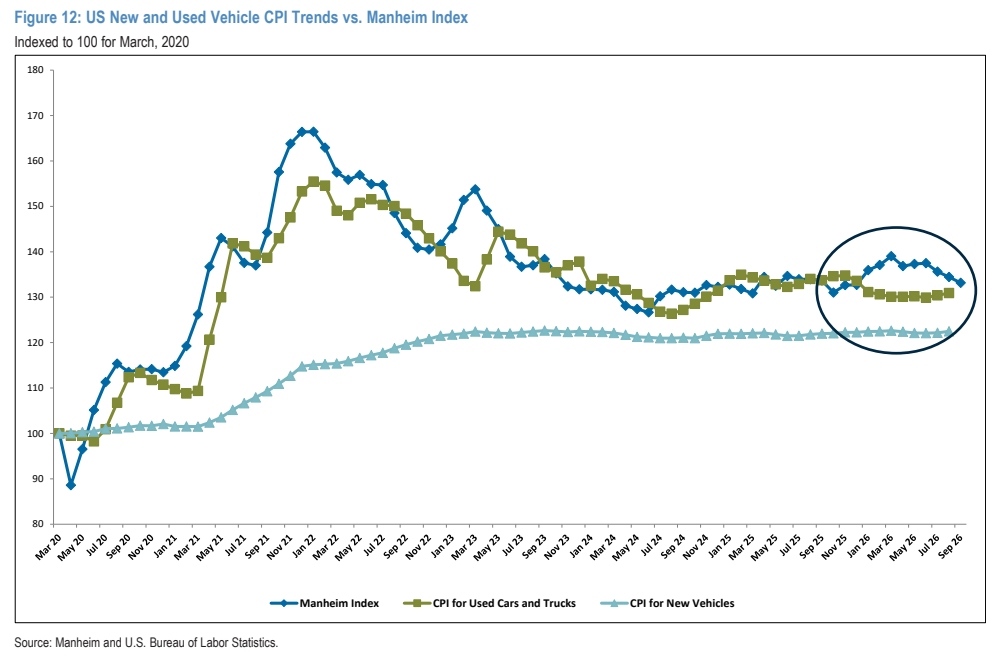
图5. 美国二手车CPI趋势对比新车CPI
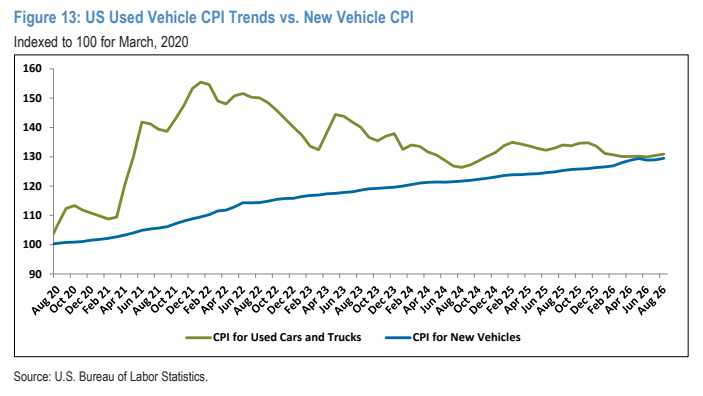
图6. CVNA的垂直整合战略及二手车零售交易流程各环节的差异化
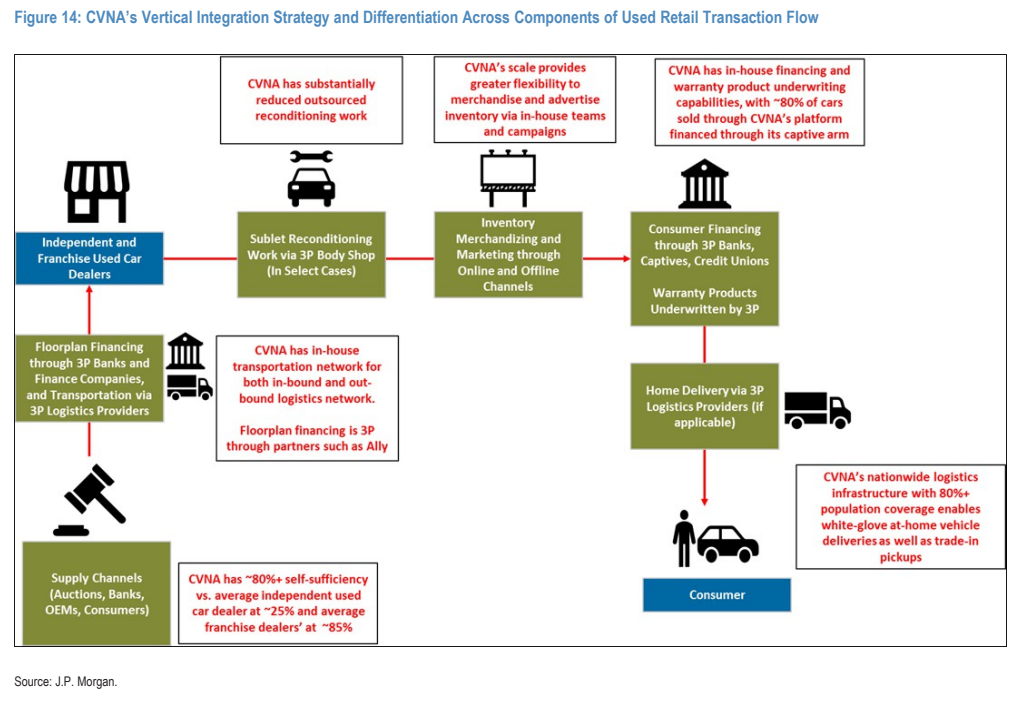
图7. CVNA正反馈循环驱动增长引擎的驱动因素示意图
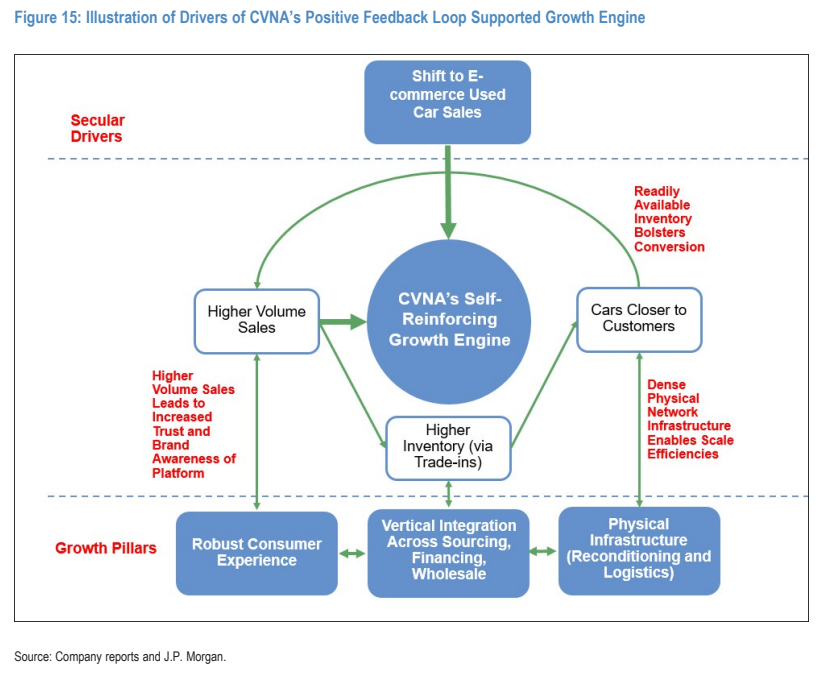
图8. CVNA超大型站点整合及站点总数
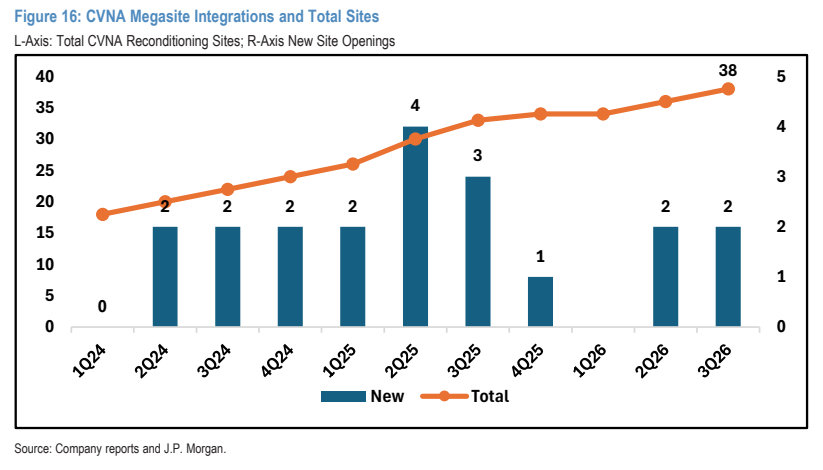
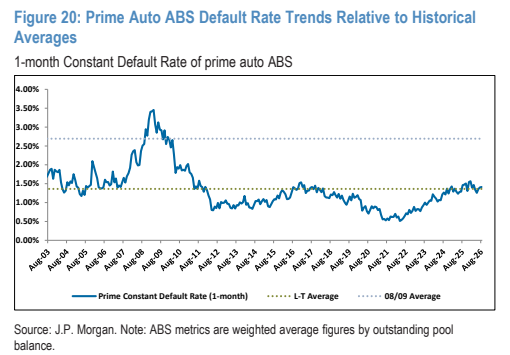
图9. 优质汽车ABS违约率趋势与历史水平对比