摩根大通-敏实集团-0425.HK-首次投资者参观机器人产线与SOFC产品,重申增持评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通在首次组织投资者参观敏实集团的人形机器人产线和SOFC组件产品后,对机器人业务的执行力和订单可见性信心增强。管理层重申了此前上调的机器人收入指引:2026年5亿元、2027年10亿元、2030年50亿元,并提供了订单构成、产能建设和北美市场进入的详细细节。敏实仍是摩根大通在中国汽车零部件板块的首选股,唯一给予增持评级。机器人收入2026年将主要集中在下半年,已确认订单来自AgiBot、小鹏、小米和优必选等中国客户,尚未计入北美潜在订单。公司还通过与美国Leader Drive的合资公司布局北美关节执行器生产,并正在拓展SOFC和PEMWE电解槽核心组件业务,已获得小批量订单。摩根大通维持目标价60港元,评级增持。
主要观点
- 敏实2026年机器人收入目标5亿元,由已确认订单支撑,其中约60%(3亿元)来自为AgiBot代工整机,20%(1亿元)来自组件,20%(1亿元)来自作为AgiBot在欧盟的销售代理;该目标未包含北美潜在订单。
- 2026年机器人收入将高度集中于下半年,整机制造和组件产量均在6-7月左右开始爬坡;已确认的中国客户包括AgiBot、小鹏、小米和优必选。
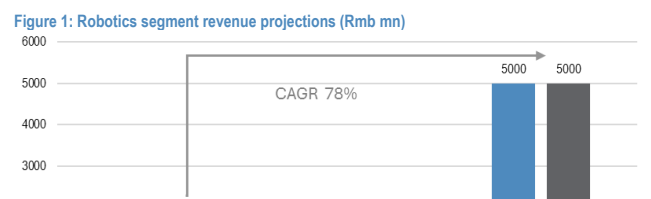
- 摩根大通认为,这与3月业绩会上管理层将2026年机器人收入指引从1亿元上调至5亿元一致,增强了近期交付信心;尽管机器人收入占总收入比例仍小(2026-27E为2%/3%),但隐含5年CAGR约78%,是高增长驱动力。
- 北美机器人业务战略以与Leader Drive的合资公司(敏实持股60%)为核心,正在与特斯拉、波士顿动力和Figure三家北美主要OEM客户沟通;美国拟议的人形机器人法案可能要求结构件和关节执行器有一定比例的国内含量,使本地制造成为供应商资格的前提。
- 敏实正在田纳西州规划关节执行器产线,目标2026年底建成;Leader Drive提供谐波减速器,敏实贡献制造规模和客户渠道;敏实还正与一家北美主要机器人OEM就下一代V4平台进行接洽。
- 敏实通过关联公司United Alloy-Tech与Mirle Automation于2026年4月15日签署框架协议,在台湾成立合资公司,覆盖智能机器人和机器狗的研发、制造和商业化,补充了北美关节执行器合资公司,形成多地域、多产品机器人平台。
- 敏实已运营或规划中的机器人生产基地共6个:中国3个(宁波一期/二期、嘉兴、淮安)、北美2个(田纳西、潜在阿拉巴马)、欧洲1个(塞尔维亚);宁波一期/二期在1H27爬坡后总产能将达45万台/年。
- 敏实正利用汽车制造专长拓展至氢能和燃料电池领域,聚焦SOFC和PEMWE电解槽核心组件,已展示SOFC连接体和支撑结构、PEMWE双极板、框架和密封件等产品。
- 敏实已获得中国SOFC支撑结构订单,小批量生产在即,并持续与全球领先客户接洽连接体业务;PEMWE组件(双极板和框架)也已获得多个订单。
- 敏实的关键优势在于降本技术和垂直整合制造能力,其专有纳米复合涂层技术用非贵金属替代铂,可将PEMWE电解槽成本降低60%以上。
- 摩根大通认为,敏实积极利用汽车零部件领域的成熟专长和全球扩张能力开拓新机会,SOFC和PEMWE组件所需的材料特性与敏实汽车零部件业务高度协同。
论述逻辑
敏实集团首次向投资者开放机器人产线和SOFC产品参观 → 管理层重申2026/2027/2030年机器人收入指引(5亿/10亿/50亿元),并提供订单明细(AgiBot整机代工、组件、欧盟销售代理) → 订单均为已确认,且未包含北美潜在订单,显示指引有支撑 → 北美市场通过Leader Drive合资公司布局关节执行器,应对美国潜在本地化要求,形成结构性壁垒 → 同时通过台湾合资公司拓展机器狗和系统级能力,形成多地域多产品平台 → 机器人产能全球布局(6个基地),宁波产能45万台/年 → 新业务SOFC和PEMWE组件已获订单,利用汽车零部件制造经验和纳米涂层降本技术 → 结论:机器人业务高增长(5年CAGR 78%),新业务打开成长空间,敏实仍是首选股,维持增持评级。
关键展望
报告未明确给出未来验证点或时间窗口,但提及以下关键节点:2026年机器人收入5亿元目标主要靠下半年实现;宁波二期机器人产线预计2026年11月调试,1H27达到45万台年产能;田纳西关节执行器产线目标2026年底建成;SOFC支撑结构小批量生产在即。风险方面未明确列出。
推荐标的
- 敏实集团 (0425.HK):评级 增持 (Overweight),目标价 60.00港元,目标日期2026年12月31日。当前股价37.04港元(2026年5月18日)。摩根大通认为敏实将持续受益于机器人业务高增长和全球扩张,是中国汽车零部件板块首选股。
关键图表
图1. 机器人业务收入预测(百万元人民币)