国信证券 策略周报:量能延续缩量,资金面转为净流入——9月第3周立体投资策略周报
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
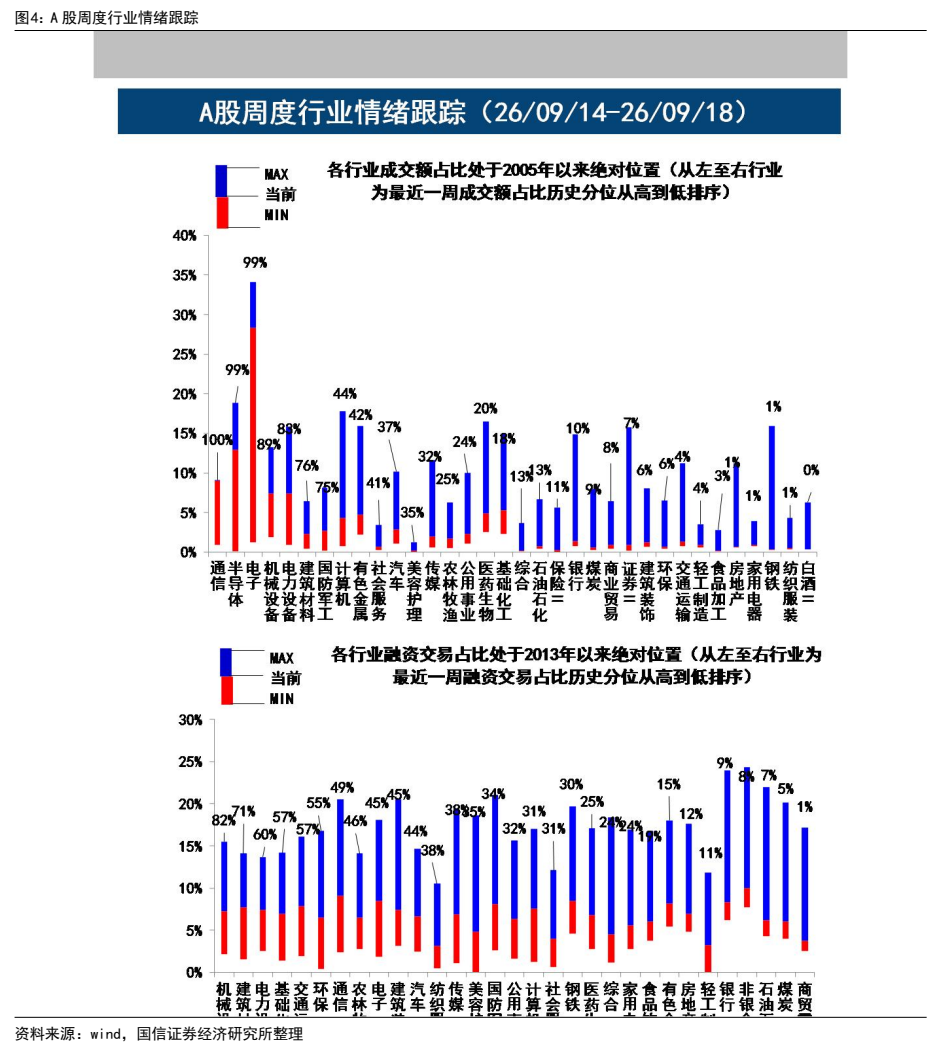
国信证券分析指出,2026 年 9 月第 3 周 A 股资金面出现边际改善,资金入市合计净流入 17 亿元,逆转了前一周净流出 173 亿元的态势。 在流入项中,公募基金发行贡献增量 146 亿元,融资余额增加 61 亿元,北上资金估算净流入 30 亿元,而 ETF 净赎回 30 亿元;在流出项中,交易费用、IPO 融资与产业资本净减持分别为 84 亿元、56 亿元和 50 亿元。 市场情绪方面,短期情绪指标处于 2005 年以来中位水平,年化换手率为 348%(历史由低到高 65%分位),融资交易占比为 8.75%(50%分位)。 长期情绪指标则处于 2005 年以来低位,A 股风险溢价为 2.97%(历史由高到低 32%分位),沪深 300 指数(除金融)股息率与十年期国债收益率比值为 1.31(4%分位)。 从行业情绪分化来看,通信、半导体、电子成交热度处于历史极端高位,成交额占比分位数分别达到 100%、99%和 99%。
主要观点
- 资金面整体由流出转为小幅净流入,9 月第 3 周全市场资金净流入 17 亿元,较前一周流出 173 亿元明显回暖。
- 资金流入端主要由公募基金发行放量与融资余额回升带动,两者分别增加 146 亿元与 61 亿元。
- 资金流出端主要集中于交易费用及股权融资,其中交易费用达 84 亿元,IPO 规模为 56 亿元。
- 短期情绪指标处于 2005 年以来中位区间,全市场年化换手率达到 348%,位于历史由低到高 65%分位。
- 杠杆资金交易活跃度平稳,最近一周融资交易占比为 8.75%,处于历史由低到高 50%的中枢分位。
- 长期价格比价指标处于相对低位,A 股风险溢价录得 2.97%,处于历史由高到低 32%分位。
- 大类资产收益率对比显示股票配置吸引力指标处历史低位,300 指数(除金融)股息率/十年期国债收益率为 1.31,位于历史由高到低 4%分位。
- 科技硬件与通信板块成交拥挤度极高,通信、半导体、电子成交额占比分位数分别高达 100%、99%和 99%。
- 传统消费与周期行业交易极度清淡,白酒Ⅱ、纺织服装、钢铁成交额占比历史分位数分别仅为 0%、1%和 1%。
- 杠杆资金加仓偏好集中于中游制造,机械设备、建筑材料和电力设备的融资交易占比历史分位数居前,分别为 82%、71%和 60%。
论述逻辑
- 资金面跟踪链条:公募发行(+146 亿元)与杠杆资金入市(+61 亿元)共同抵消了交易摩擦成本(-84 亿元)与 IPO 抽血(-56 亿元),驱动微观资金供求从前一周净流出 173 亿元反转为净流入 17 亿元。
- 市场情绪推导逻辑:通过短期换手率(65%分位)和融资交易占比(50%分位)确认市场交易活跃度处于历史中位;再结合长期风险溢价(2.97%)和股债收益比(1.31),得出市场长期情绪处于 2005 年以来低位区域的判断。
- 结构热度映射链条:成交占比分位数反映板块资金抱团分化,资金显著集中于通信、半导体和电子(分位数均在 99%及以上),而白酒、纺服等消费周期板块成交额占比降至历史底部(0%-1%)。
关键展望
- 指标有效性提示:报告指出资金和情绪指标均为模型估测值,未来需关注相关估算未必能完全代表市场真实成交与资金流动情况的偏差风险。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. A 股微观资金面汇总
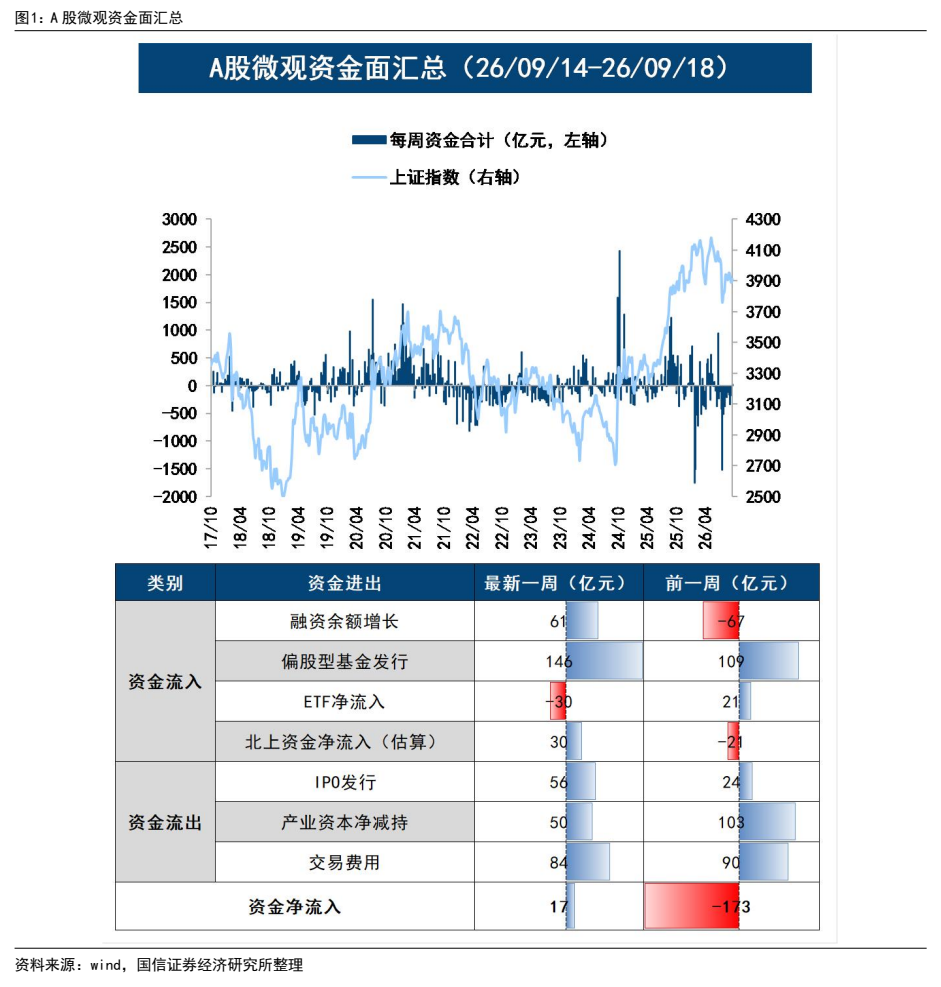
图2. A 股微观资金面细项变化跟踪
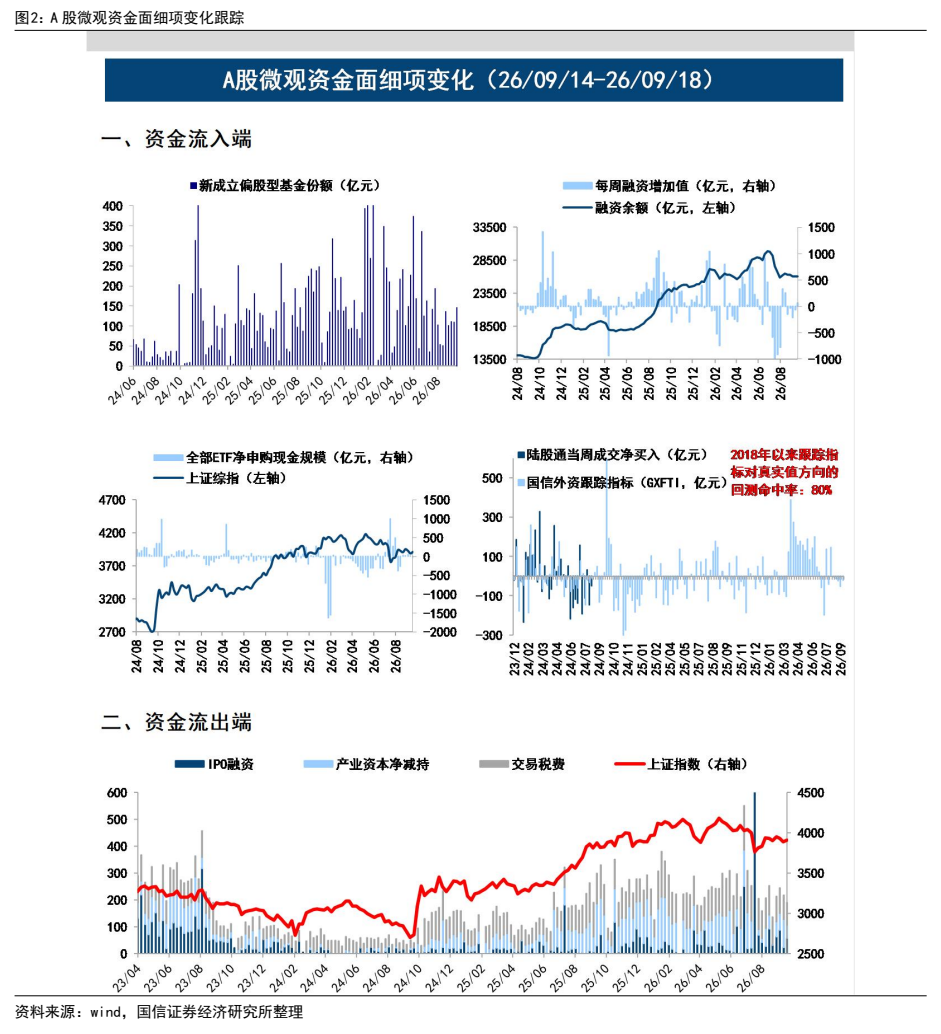
图3. A 股周度市场情绪跟踪
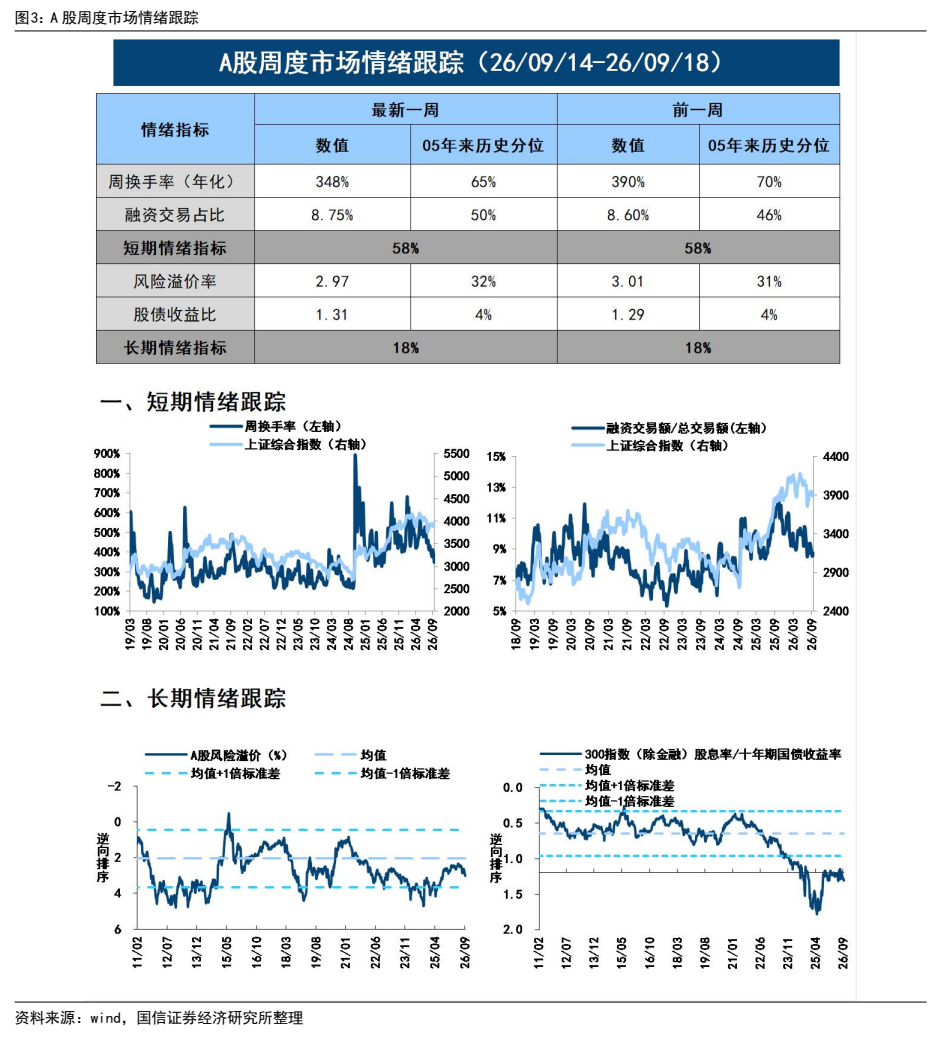
图4. A 股周度行业情绪跟踪