UBS:中国消费政策边际转向
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
UBS认为,近期《求是》消费支持文章释放了消费政策边际转向信号,但还不能等同于整体宏观政策立场已经转向。文章之所以重要,是因为它直接提到5月零售负增长、居民资产负债表恶化,并把房地产稳定与居民资产负债表修复联系起来。UBS对两个问题给出区分:若问是否开启新一轮总量周期性宽松,答案仍是“否”,因为固定资产投资放缓才是当前总需求走弱的更大来源;若问消费政策是否变化,答案更接近“可能”。报告同时提醒,PBOC月内通过公开市场操作净回笼逾7000亿元,银行间利率稳步上行,与弱活动、弱信贷和低CPI并不匹配。下一步真正需要盯住的是7月政治局对地产和资产负债表的表述,以及最高层地方调研是否释放更明确的总量政策信号。
主要观点
- 《求是》是观察党内政策意图的重要渠道。UBS回顾,2026年初《求是》地产文章标志着本轮地产松动的起点,而近期地产政策影响已经在高频市场中更明显,因此这次消费支持文章也值得被视作政策信号,而不是普通宣传文本。
- 消费文章的增量在于,它明确回应了近期消费弱势。文章提到5月零售负增长,并指出居民资产负债表恶化是消费约束,尤其强调房地产市场对稳定居民资产负债表的重要性。这使其更像对新问题的回应,而不是对既有消费政策的重复。
- UBS区分消费政策与总量政策。若从整体宏观政策看,仍缺少一篇针对4-5月总量数据走弱、要求采取行动稳定经济的顶层文章;消费在二季度走弱,但固定资产投资放缓可能是总需求下行更大驱动,因此单独消费支持还不构成全面宽松。
- 汽车政策松动体现了今年政策焦点从补贴转向放松限制。八部委联合发布汽车政策,财政部并未参与,说明它不是靠追加购买补贴改变短期增长轨迹,而是放开改装车、老爷车等此前较紧的限制。UBS认为这种“限制放松”既有经济意义,也有社会福利意义。
- 房地产与居民资产负债表仍是政策表述的关键。虽然“地产稳定有助于居民资产负债表”不是新观点,但行政政策需要反复确认才能保持执行力度;4月政治局后地方地产政策重新松动,UBS预计7月政治局可能再次提到地产和资产负债表问题。
- 货币流动性出现意外偏紧。PBOC月内通过公开市场操作回笼逾7000亿元,银行间利率从月初起稳步上行,UBS认为这种上行更像管理结果而非季末冲击。高利率不利于活动和信贷,意味着若利率不回到4-5月水平,就需要更多行政支持来稳定增长。
- 高频数据并不强。端午三日假期游客和旅游收入同比仅增长4.4%和4.0%,短假数据重要性有限但表现平淡;618实物商品零售同比仅3.2%,远低于上年9.8%,而包含服务和非实物后的整体消费同比7.7%,显示服务和新兴硬件更强。
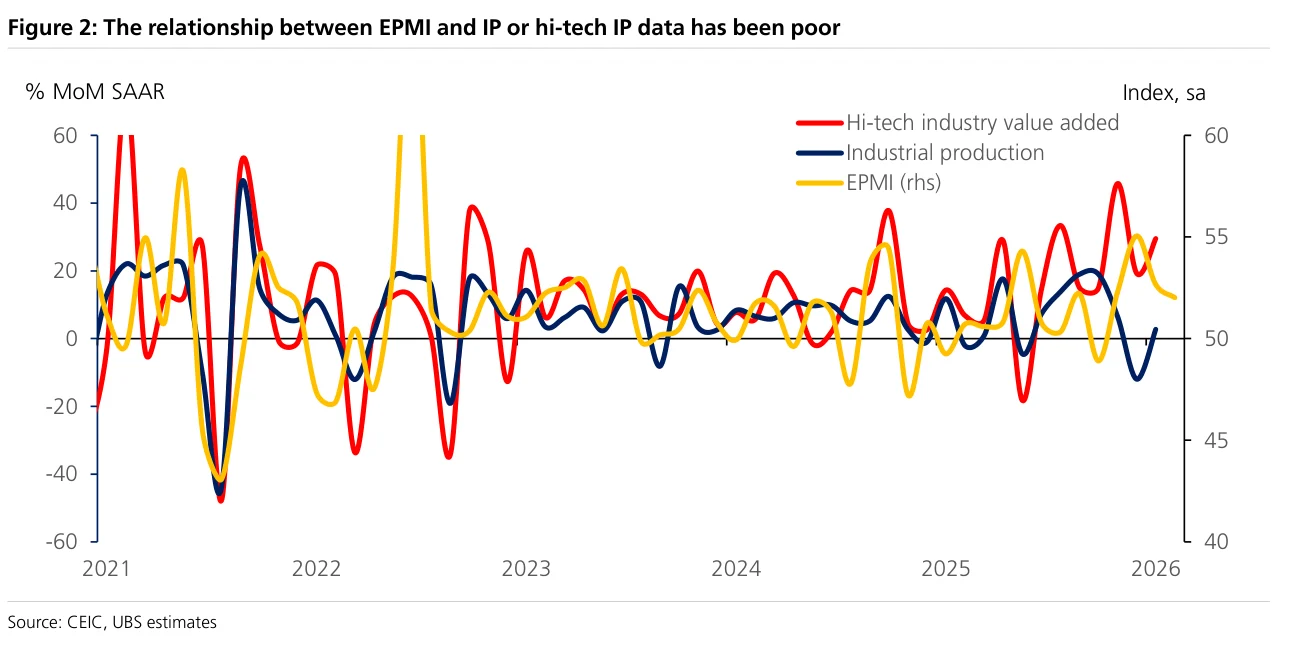
- 新兴产业景气指标与工业生产的关系不稳定。UBS把新兴产业景气指标视为工业K形结构上臂的代理,但它与工业增加值或高技术工业生产的关系较弱;因此即使该指标季调后小幅回落,也不能直接推断硬数据大幅恶化。
论述逻辑
《求是》消费文章回应零售负增长和居民资产负债表问题→消费政策立场可能出现边际变化→但固定资产投资放缓才是更大总量拖累→缺少针对整体经济走弱的顶层转向信号→汽车政策体现从补贴转向放松限制→地产和居民资产负债表可能进入7月政治局表述→同时PBOC回笼流动性推高银行间利率→市场需要等待最高层更明确的总量宽松信号,而不能把消费文章直接等同于全面政策转向。
关键展望
- 7月政治局会议大概率会提到房地产和居民资产负债表,但是否出现总体政策语气变化仍需确认,尤其要看是否承认总量数据走弱并要求更有力行动。
- 最高层地方调研和后续新闻值得高度关注。UBS认为真正的行动指令需要来自最高层,而不是单个部委咨询会本身,因此调研信息可能比部门会议更有信号价值。
- 银行间利率季末后可能回落,但未必回到4-5月低位。如果利率继续偏高,行政性稳增长和稳信贷措施需要更强,才能抵消融资条件偏紧。
- 消费支持可能继续从补贴转向放松限制和服务消费场景扩容,汽车改装、老爷车等小众市场只是样本,更多限制放松叠加才会形成宏观含义。
推荐标的
- 中国利率债:总量政策尚未确认转向但经济和信贷偏弱,若7月政治局释放更强宽松信号,利率债仍有政策交易空间。
- 中国消费服务和新兴硬件:618显示服务和新兴品类强于传统补贴商品,政策若转向放松限制,相关场景可能受益。
- 中国地产链和高能级城市开发商:居民资产负债表修复仍绕不开地产,高能级城市政策松动和销售修复会更受关注。
关键图表
Figure 1:端午三日假期旅游收入和游客人数相对2019年表现平淡。
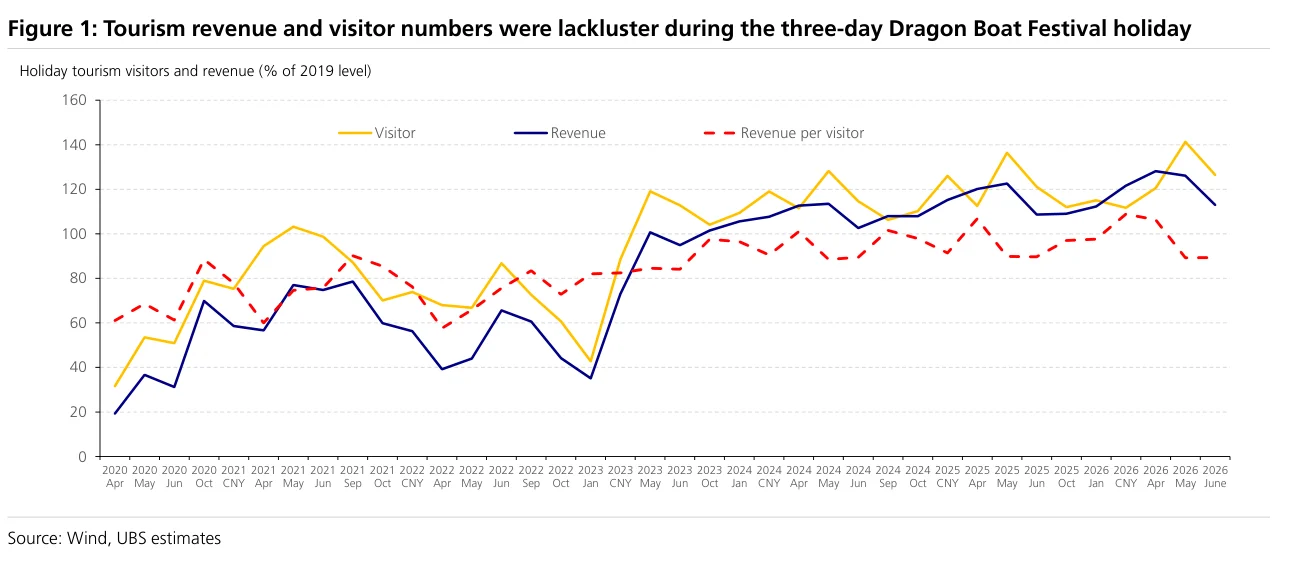
Figure 2:新兴产业景气指标与工业生产和高技术工业生产的关系较弱。