国信证券 银行业四季度投资策略股息打底,布局业绩上修预期 2026 10 10
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国信证券维持银行业“优于大市”投资评级,认为板块四季度具备坚实的绝对收益基础与配置价值。 2026年上半年上市银行营收同比增长7.4%,归母净利润同比增长1.5%,较2025年增速分别提升6.0个和1.5个百分点,盈利预期由持续承压转向筑底改善。 随着信贷增速放缓及资本消耗减轻,分红能力得到支撑,半年报已有多家银行小幅提高分红比例,低利率环境下高股息吸引力凸显。 预计三季报业绩增速与半年报基本持平,10月中期分红抢筹行情与12月保险开门红提前配置有望提供阶段性催化。 赔率层面,需核心关注10月及12月重要会议的宏观政策预期,若政策带动有效融资需求回升并推动盈利上修,板块有望迎来“戴维斯双击”。 四季度选股建议兼顾股息回报与业绩弹性,底仓优先配置分红与资产质量稳健的大行及优质银行,并在复苏预期升温时增配高弹性标的。
主要观点
- 上市银行盈利筑底改善,2026年上半年营收与归母净利润增速显著回升。
- 预计三季报业绩增速与半年报基本持平,净息差环比略有下行但非息收入增速预计改善。
- 对公资产质量保持优质,零售不良尤其是信用卡领域持续暴露,拨备计提保持稳健。
- 信贷增速放缓减轻资本消耗,叠加货币政策偏宽松预期,银行提升分红比例具备坚实基础。
- 10月份是中期分红抢筹行情的较好布局窗口,历史抢筹行情通常持续30至45个交易日。
- 保险开门红年底提前配置是重要资金增量来源,高股息银行在市场波动放大下吸引力显著。
- 宏观政策加码与复苏预期决定向上弹性,若推动融资需求回升则有望迎来“戴维斯双击”。
- 四季度选股兼顾股息回报与业绩弹性,需警惕涨幅较大标的持仓集中兑现风险。
论述逻辑
- 净息差降幅进入尾声且信贷增速放缓减轻资本消耗 -> 上半年营收与净利润增速改善筑底且分红比例提高 -> 低利率环境下高股息资产具备长期绝对收益与比价优势 -> 10月中期分红抢筹与12月保险开门红提供阶段性催化 -> 叠加大级别政策预期若带动有效融资需求回升,将驱动银行迎来“戴维斯双击”与业绩弹性释放。
关键展望
- 三季度上市银行净息差预计环比下行1~2bps,但前三季度整体营收增速预计与半年报基本持平。
- 宏观流动性方面,预计十年期国债收益率维持在目前水平小幅震荡,不具备大幅上行基础。
- 关键观察窗口为10月及12月的重要会议,核心关注政策加码力度及对次年经济工作的定调。
- 主要风险包括稳增长不及预期导致资产质量承压、短期不利监管政策冲击估值,以及国际政治动荡影响风险偏好。
推荐标的
- 建设银行:重点推荐。作为高股息底仓品种,具备分红稳定、资产质量稳健及股息率吸引力。
- 中国银行:重点推荐。作为大行底仓配置,分红稳定且资产质量稳健。
- 招商银行:重点推荐。业绩表现稳健,兼具底仓配置与稳健回报属性。
关键图表
图1. 上市银行 2026 年半年度业绩增速

图2. 上市银行单季度净息差

图3. 商业银行总资产增速
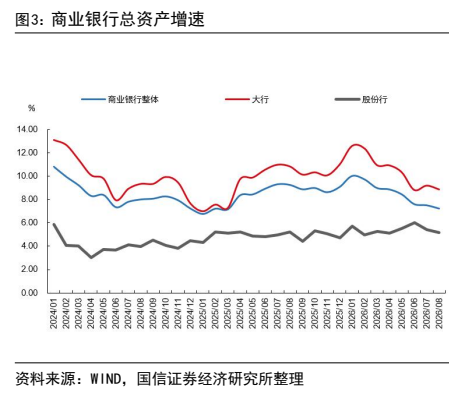
图4. 上市银行不良生成率

图5. 2025 年报对应的股息率
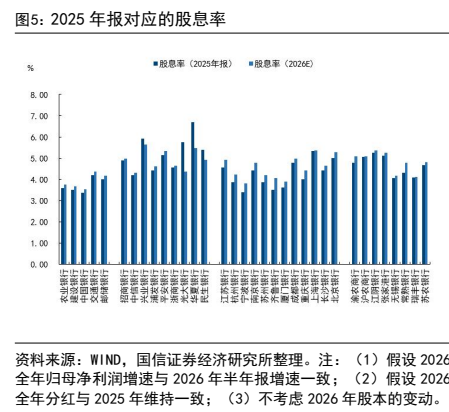
图6. 十年期国债收益率
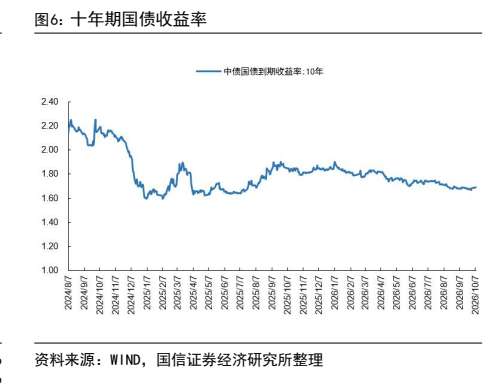
图7. 历次分红抢筹期间申万银行指数表现
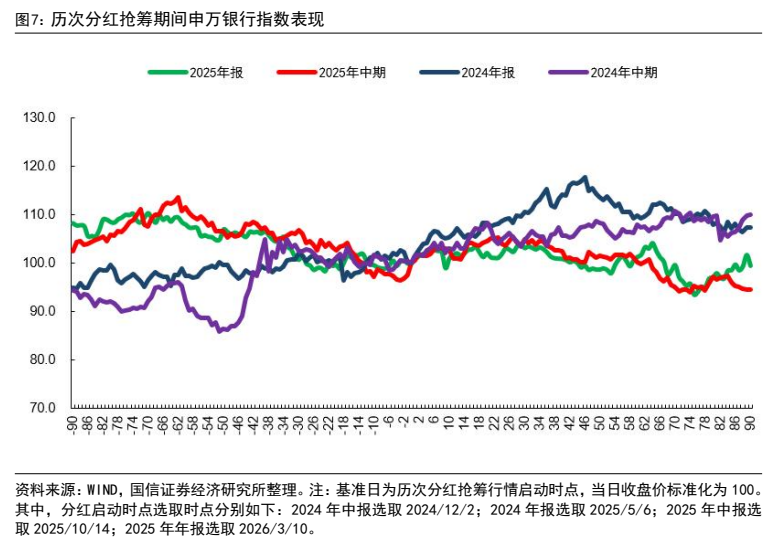
图8. 历年 12 月银行指数和四大行股价收益率
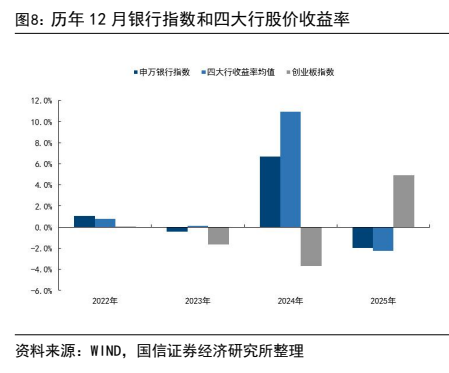
图9. 历年 12 月至次年 1 月股价收益率
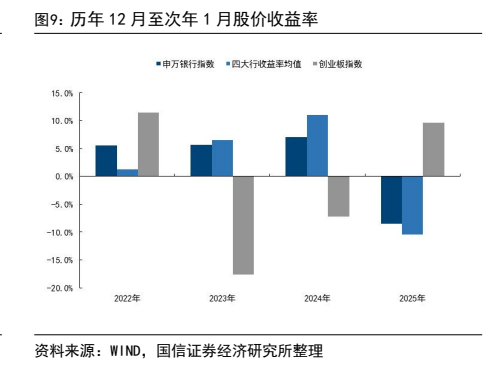
图10. 申万银行指数 PB 值(LF)
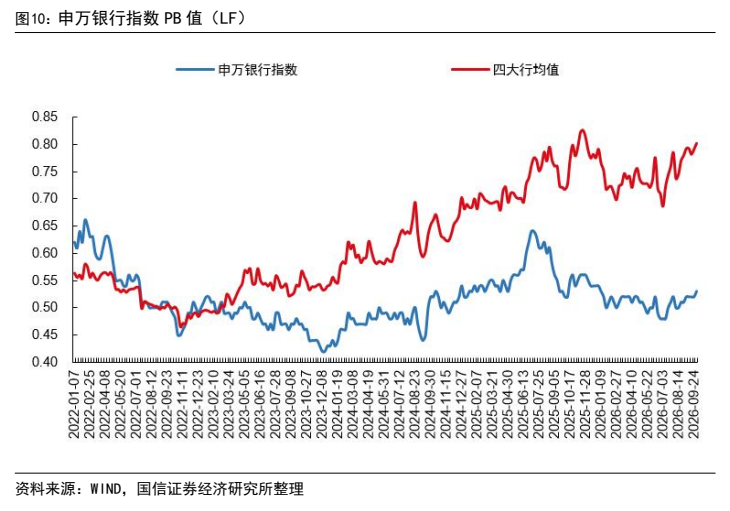
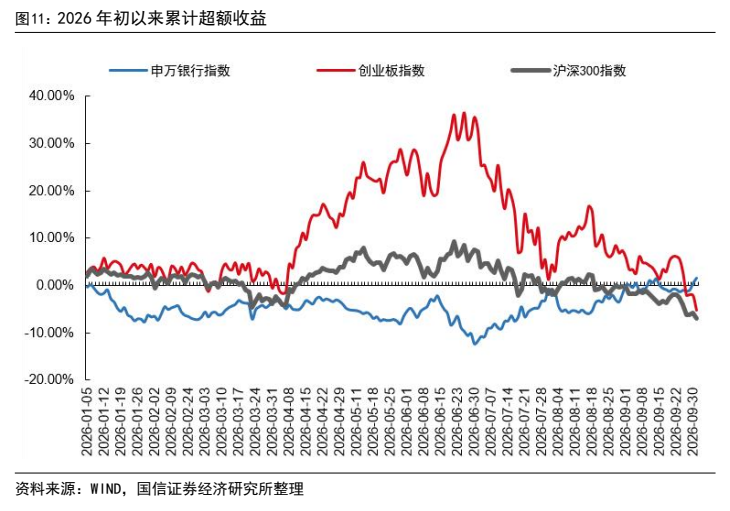
图11. 2026 年初以来累计超额收益