高盛:2026年7月16日 | 下午5:03 EDT
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
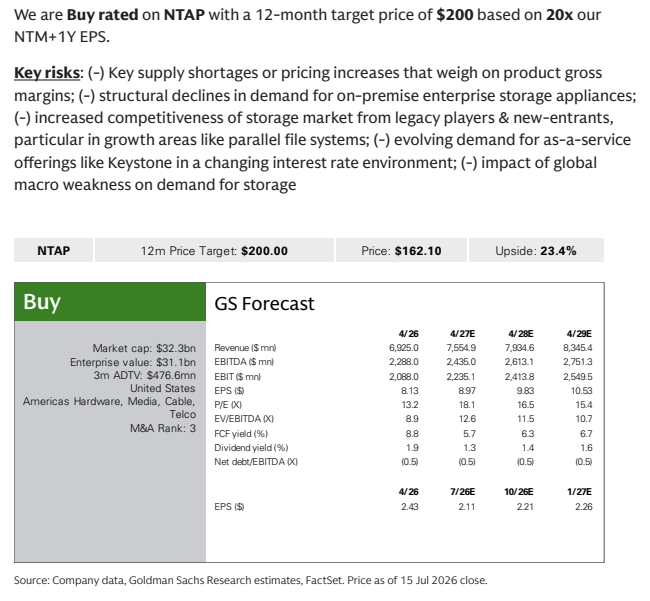
高盛在与 NetApp 首席产品官 Syam Nair 举行投资者线上会议后认为,企业从生成式 AI 转向自主、多步骤 AI 智能体,有望带来新的推理存储容量需求。 面对企业数据分散、重复且格式不一的问题,NetApp 以 ONTAP 和与 NVIDIA 联合开发的 AI Data Engine(AIDE)提供统一数据平台、上下文记忆和治理能力。 KV Cache 卸载可将部分数据基础设施任务从昂贵的 GPU 内存转移至较便宜的高性能共享存储,从而提高吞吐量、减少计算侧 I/O 瓶颈并改善服务器投资回报。 针对新云厂商和 AI 工厂,NetApp 以解耦计算与容量的 AFX 平台满足吞吐量、密度及 GPU 利用率需求,同时叠加安全多租户、数据保护和混合云迁移能力。 Gartner 预计 AI 需求将推动 2026 年 NAND 闪存价格同比上涨 200% 以上,但管理层认为 NetApp 可借助全闪存、高密度容量闪存及混合闪存/HDD 产品组合,引导价格敏感客户采用分层架构。 高盛维持 NTAP 买入评级,12 个月目标价为 200 美元,基于 NTM+1Y EPS 的 20 倍估值;截至 2026 年 7 月 15 日收盘价为 162.10 美元,对应 23.4% 上行空间。 主要风险包括供应短缺或涨价挤压产品毛利率、本地企业存储设备需求结构性下降、竞争加剧、Keystone 等即服务产品需求变化,以及全球宏观疲弱。
主要观点
- AI 智能体仍处于企业采用早期,但管理层认为,从基础生成式 AI 向自主、多步骤智能体过渡,可能显著增加推理所需的存储容量。
- 企业数据目前分散于本地和云端,并存在孤岛、重复及 block、file、object 等格式碎片化问题,因此 AI 应用需要统一、解耦且内置治理和安全能力的数据平台。
- NetApp 的 ONTAP 提供跨混合多云环境的统一管理层;与 NVIDIA 联合开发的 AIDE 则充当 AI 智能体的上下文记忆层。
- AIDE 可自动建立并持续更新全局元数据目录,在不进行大量数据复制的情况下支持原位语义搜索、实时变更同步和策略驱动的防护规则。
- KV Cache 卸载将数据块转移至 S3 等成本更低的高性能共享存储,以缓解大模型推理 prefill 和 decode 阶段的 GPU 物理内存限制。
- 高性能存储正由被动数据仓库转为主动计算加速器;从 GPU 内存卸载更多任务可提高吞吐量、减少计算侧 I/O 瓶颈,并提升昂贵服务器采购的回报。
- 新云厂商和 AI 工厂按机架或集群采购,优先关注原始吞吐量、密度和 GPU 利用率,其购买方式与需兼顾遗留系统的传统企业不同。
- AFX 将计算节点与容量节点解耦,可分别扩展性能和存储;NetApp 的竞争基础还包括安全多租户、数据保护及混合云迁移能力。
- Gartner 预计空前的 AI 需求将使 2026 年 NAND 闪存价格同比上涨 200% 以上。
- NetApp 覆盖高端性能闪存、高密度容量闪存和混合闪存/HDD 阵列,可将冷数据或低频访问数据转移至成本更低的容量层或云存储。
- Keystone 和横向扩展架构支持便捷扩容及按使用量付费,有助于企业避免在价格高峰期预购昂贵闪存。
论述逻辑
- 企业采用多步骤 AI 智能体 → 智能体需要基于最新企业数据完成复杂推理 → 数据孤岛、重复和格式碎片化成为瓶颈 → ONTAP 与 AIDE 提供统一数据管理、上下文记忆、语义搜索及治理 → KV Cache 卸载进一步缓解 GPU 内存与 I/O 限制 → AFX 以解耦架构服务新云厂商和 AI 工厂 → 多层次产品组合及按需扩容缓冲 NAND 涨价压力 → 高盛据此维持 NTAP 买入评级和 200 美元目标价。
关键展望
- 企业 AI 智能体采用尚处早期,后续验证重点是其能否转化为显著的推理存储扩容需求。
- 高盛预测 NetApp 收入由 4/26 财年的 69.25 亿美元增至 4/27E 的 75.549 亿美元、4/28E 的 79.346 亿美元和 4/29E 的 83.454 亿美元。
- 关键下行风险包括供应短缺或涨价压低产品毛利率、本地企业存储设备需求结构性下降,以及传统厂商和新进入者在并行文件系统等增长领域加剧竞争。
- 其他风险包括利率环境变化影响 Keystone 等即服务产品需求,以及全球宏观疲弱拖累存储需求。
推荐标的
- NetApp(NTAP):高盛维持买入评级,12 个月目标价 200.00 美元,基于 NTM+1Y EPS 的 20 倍估值;2026 年 7 月 15 日收盘价为 162.10 美元,上行空间 23.4%。核心理由是 AI 智能体带来的存储扩容机会、AFX 在新云与 AI 工厂市场的竞争力,以及多元产品组合对 NAND 涨价的缓冲能力。
关键图表
图1. 我们对NTAP给予买入评级,12个月目标价为200美元,基于20倍我们的