瑞银中国功率半导体:供应持续偏紧,SiC渗透率提升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为中国功率半导体市场将维持供应偏紧格局,同时SiC(碳化硅)渗透率有望持续提升。报告指出,受新能源汽车和工业需求拉动,IGBT和MOSFET等功率器件供需缺口在2026年仍将存在,推动价格上涨。SiC器件在电驱和充电桩领域的应用加速,预计2026年SiC渗透率将达15%。报告覆盖华润微、士兰微、斯达半导等标的,给予华润微“买入”评级,目标价68元;士兰微“中性”评级,目标价45元;斯达半导“卖出”评级,目标价180元。
主要观点
- 中国功率半导体供应持续偏紧,2026年供需缺口约10%。
- 新能源汽车是主要需求驱动力,2026年功率器件单车价值量提升至500美元。
- SiC渗透率从2025年的10%提升至2026年的15%,主要受益于800V平台放量。
- IGBT价格2026年同比上涨5%,MOSFET价格上涨3%。
- 华润微产能利用率达95%,12英寸线量产提升供给弹性。
- 士兰微车规级IGBT模块出货量同比增长30%,但毛利率承压。
- 斯达半导面临SiC替代风险,市场份额下滑。
- 充电桩建设加速,2026年直流桩功率模块需求增长40%。
- 光伏逆变器需求平稳,但SiC器件渗透率提升至20%。
- 工业电机领域,MOSFET需求受自动化改造拉动,增速15%。
论述逻辑
新能源汽车和充电桩需求增长 → 功率器件供需缺口扩大 → 价格上涨 → 厂商扩产但产能释放有限 → 供应偏紧持续 → SiC凭借性能优势加速替代 → 渗透率提升 → 不同厂商因产品结构和客户差异表现分化。
关键展望
报告未明确给出未来验证点或时间窗口,但指出供应偏紧和SiC渗透率提升趋势将持续至2027年。
推荐标的
- 华润微:买入,目标价68元,理由:产能利用率高,12英寸线贡献增量。
- 士兰微:中性,目标价45元,理由:出货量增长但毛利率承压。
- 斯达半导:卖出,目标价180元,理由:SiC替代风险,市场份额下滑。
关键图表
图1. 我们评级、目标价和预测的变动摘要
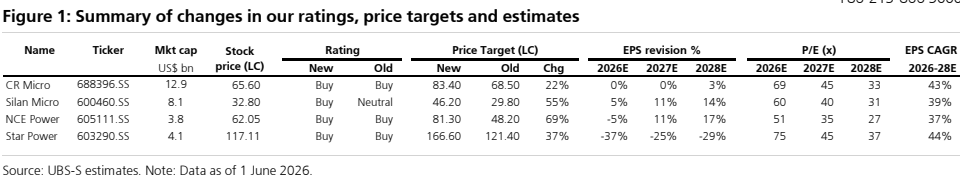
图2. 我们覆盖的功率半导体公司中的SiC敞口
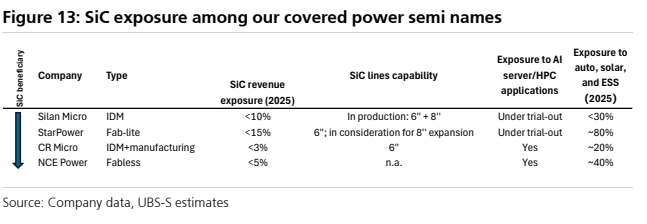
图3. 新洁能——未来12个月市盈率区间
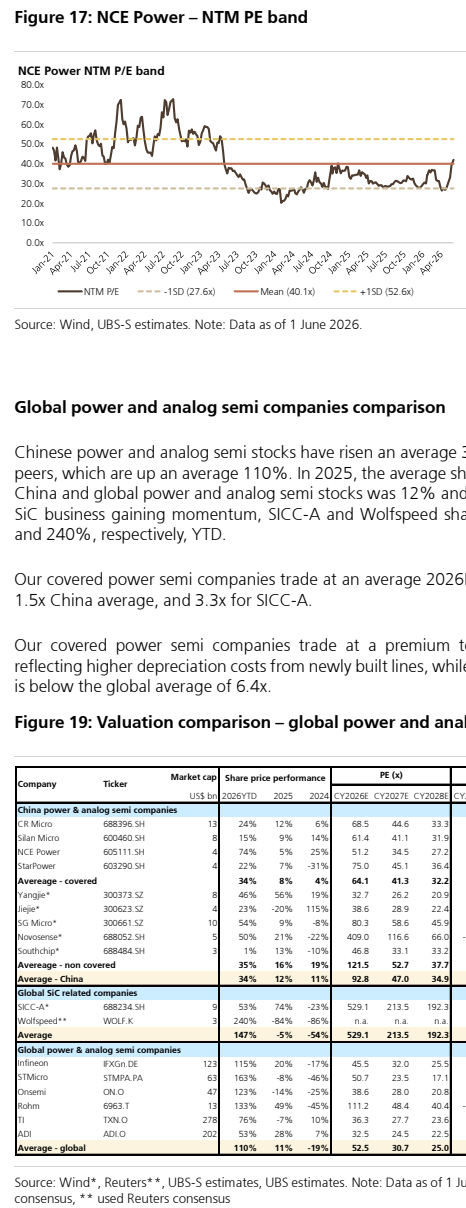
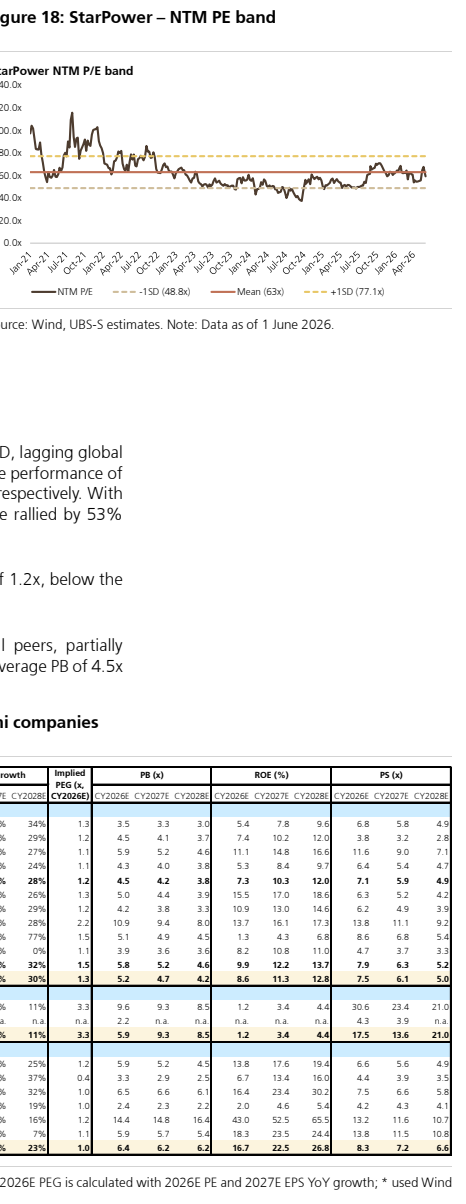
图4. 斯达半导——未来12个月市盈率区间