西南证券 宏观周报(9.21 9.25):北斗产业锚定万亿规模目标,中美经贸磋商拓展沟通机制
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期周报聚焦9月21日至25日当周国内外宏观动态与高频数据。 国内方面,1-8月财政收入同比增速收窄0.1个百分点至5.7%、支出增速收窄至1.2%,8月单月支出同比下降0.1%为年内首次负增长,卖地收入同比仍下降28.6%,报告判断广义财政仍处发力蓄势期;发改委锚定“十五五”时期北斗产业规模五年内突破1万亿元(2025年北斗产业产值6290亿元、同比增长9.24%),并推介36个民间投资项目、总投资614亿元;央行召开外资金融机构座谈会,8月末境外机构持有银行间市场债券3.19万亿元、其中国债配置连续第四个月增加。 海外方面,韩国9月前20日出口714亿美元、同比增长78.3%创同期新高,半导体出口同比大增259.4%、占出口比重升至47.8%;中美纽约磋商将人工智能纳入双边经贸沟通框架,美方称贸易休战将延长至2027年1月10日。 9月美欧日PMI走势分化:美国综合PMI升至58.4创2021年7月以来新高,欧元区升至53.1为41个月高点,日本回落至52.5;投入成本上升推动10年期美债收益率升至5%上方创2007年以来新高,市场对美联储10月再次加息预期升温。 美伊实现数月来首次间接接触,伊方以降低军事压力、解除封锁为条件释放7天内重开霍尔木兹海峡信号,油价结束五连跌,布伦特9月23日收涨至103.08美元/桶。 高频数据显示30城商品房成交面积周环比上升33.32%,原油价格周环比下降6.02%。 下周重点关注中国9月官方制造业PMI、美国9月ADP与非农就业等数据。
主要观点
- 财政收支动能边际减弱,8月单月支出出现年内首次负增长:1-8月全国一般公共预算收入15.66万亿元、同比增速较1-7月收窄0.1个百分点至5.7%,支出18.15万亿元、增速收窄0.1个百分点至1.2%;8月单月收入同比增长4.7%、较7月的11.7%回落7.0个百分点,支出同比下降0.1%。
- 卖地收入仍处深度收缩区间,土地出让收入下滑仍是地方财政拖累项:1-8月国有土地使用权出让收入同比下降28.6%(降幅收窄2.2个百分点),8月单月同比下降12.58%、降幅较上月收窄14.52个百分点,但300城住宅用地出让金在核心城市优质地块带动下同比增长37%;后续随着超长期特别国债下达、专项债提速叠加8000亿元政策性金融工具推进,广义财政支出有望逐步回稳。
- 央行召开外资金融机构座谈会,金融开放从渠道准入向政策沟通与运营便利延伸:提出实施好适度宽松的货币政策、稳步扩大金融市场双向开放;8月末境外机构持有银行间市场债券3.19万亿元、其中国债2.03万亿元且配置连续第四个月增加,9月21日人民币对美元中间价升至6.7487、在岸收盘报6.6955。
- 北斗产业锚定五年万亿目标:以2025年卫星导航产业总产值6290亿元(同比增长9.24%)为基数,五年突破1万亿元对应年均复合增速约9.7%,目标实现更多取决于应用场景持续打开;高精度车道级导航已覆盖99%以上城乡道路,《卫星导航条例》出台节奏可能影响下游应用放量。
- 民间投资项目同步扩容:发改委同期推介36个投资项目、总投资614亿元、拟引入民间资本156亿元,覆盖交通、物流、水利、能源等领域,具备条件的项目民间资本持股比例可达10%以上,政策着力点从准入放宽向项目供给、融资支持和要素保障并重延伸。
- “人工智能+制造”部署升级:李强9月22日上海调研提出建设制造业生产服务平台、降低中小企业智能化改造门槛;8月规模以上工业增加值同比增长5.2%,装备制造业、高技术制造业分别增长12.1%和16.7%,工业机器人产量增长34.6%、集成电路制造增加值增长101.5%。
- 韩国出口半导体主导特征强化:9月1-20日出口714亿美元、同比增长78.3%创同期新高,半导体出口341.3亿美元、同比大增259.4%,占出口比重升至47.8%、较上年同期提升24.1个百分点;对华、对美出口分别增长113.8%和118.0%;汽车零部件仍下降6.3%,传统制造业修复有限;韩国央行7月、8月已连续加息至3.00%。
- 中美经贸磋商将AI纳入沟通框架:9月20日纽约磋商就落实历次共识、促进贸易投资交流并举行人工智能问题对话,美方披露拟建立AI对话机制、落实“贸易理事会”并在其项下推进对等降税框架安排;9月23日双方再次会面,美方称贸易休战延长两个月至2027年1月10日,高端AI芯片出口管制等议题尚未出现明显突破。
- 9月全球PMI增长分化、通胀压力加强:美国综合PMI从56.0升至58.4(2021年7月以来新高、连续第四个月加速),投入价格指数从59.9升至66.4创2022年10月以来最高;欧元区综合PMI从52.0升至53.1(41个月高点)、德国53.8、法国51.2;日本综合PMI回落至52.5、制造业54.1为七个月最弱。9月23日10年期美债收益率升至5%上方创2007年以来新高,市场对美联储10月再次加息预期升温。
- 美伊接触与油价重估地缘风险溢价:9月22日双方在纽约进行数月来首次间接接触,伊方称若美国降低军事压力并解除对伊朗港口封锁,可在7天内重开霍尔木兹海峡;9月23日布伦特原油收涨至103.08美元/桶(单日涨幅3.86%)、WTI收涨至92.16美元/桶(涨幅1.81%),结束连续五个交易日下跌,9月24日布伦特盘中一度升至106.50美元/桶。
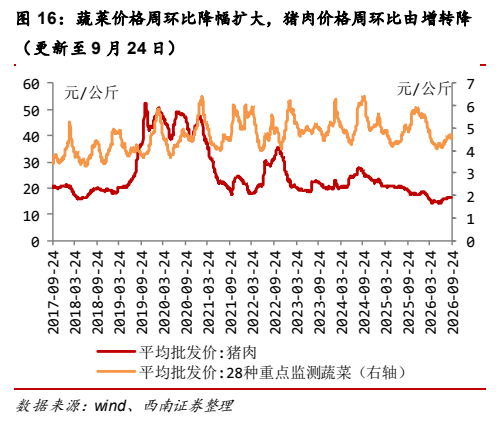
- 国内高频数据涨跌互现:上游原油价格周环比下降6.02%,铁矿石、阴极铜分别上升0.35%、2.58%;中游动力煤、螺纹钢、水泥价格周环比分别上升1.10%、0.18%、1.48%,DXI指数周环比上升4.15%;下游30城商品房成交面积周环比上升33.32%,9月第三周乘用车日均零售5.2万辆、同比下降20%;蔬菜、猪肉价格周环比分别下降2.59%、0.40%。
- 下周数据密集且风险点明确:重点关注中国8月规模以上工业企业利润、9月官方制造业PMI,美国9月ADP就业、ISM制造业指数与非农就业,欧元区9月消费者信心指数初值等;风险提示为政策落地节奏不及预期、地缘冲突扰动、海外经济超预期波动。
论述逻辑
- 财政数据(1-8月收入增速收窄至5.7%、8月单月支出年内首次负增、卖地收入-28.6%)→ 广义财政仍处发力蓄势期 → 需以超长期特别国债下达、专项债提速、8000亿元政策性金融工具推动支出回稳 → 央行座谈会+外资持有国债3.19万亿元连续四个月增加 → 金融开放从“能不能进入”转向“进入后如何便利运营”;发改委北斗五年万亿目标(6290亿元基数对应年均约9.7%复合增速)+李强“人工智能+制造”调研(8月高技术制造业+16.7%)→ 稳投资与培育新动能并举;海外链条:韩国半导体出口+259.4%、占比47.8% → 全球AI资本开支周期向半导体链传导 → 中美磋商将AI纳入经贸框架、贸易休战延长至2027年1月10日 → “在分歧中增加沟通、在竞争中建立机制”;美欧日PMI分化+美国投入价格指数升至66.4 → 通胀回落受扰、货币宽松空间受限 → 10年期美债收益率破5%、美联储10月加息预期升温;美伊数月来首次间接接触+霍尔木兹海峡重开条件 → 油价重估地缘风险溢价 → 短期市场围绕谈判进展与海峡通行状态定价。
关键展望
- 广义财政支出有望逐步回稳,观察超长期特别国债下达、地方专项债发行提速与8000亿元政策性金融工具推进。
- 金融开放后续关注离岸央票发行节奏、跨境资金池政策落地及人民币汇率预期稳定性。
- 《中华人民共和国卫星导航条例》加快出台实施,可能影响北斗下游应用放量节奏。
- 先进制造后续关注AI赋能制造的中试平台建设、未来产业风险分担机制安排及创业投资、长期资本配套工具落地。
- 韩国方面建议重点关注AI资本开支持续性、存储芯片价格、中美半导体政策及韩元汇率变化。
- 中美谈判关注点将从维持阶段性贸易稳定转向能否形成更长期经贸框架,需观察双方是否形成联合文件或具体安排。
- 全球PMI后续关注三点:美国服务业价格与就业能否保持高位、欧洲能源成本向企业价格和居民通胀的传导程度、日本在高物价与偏弱内需之间的政策取舍。
- 10年期美债收益率升至5%上方创2007年以来新高,市场对美联储10月再次加息预期进一步升温。
- 美伊尚未形成实质性协议,短期市场仍将围绕谈判进展和霍尔木兹海峡通行状态进行定价。
- 下周重点关注:中国8月规模以上工业企业利润(周一)、中国9月官方制造业PMI与美国9月ADP就业(周三)、美国9月ISM制造业指数(周四)、美国9月非农就业(周五),以及欧元区9月消费者信心指数初值(周二)。
- 风险提示:政策落地节奏不及预期、地缘冲突扰动、海外经济超预期波动。
推荐标的
- 报告未明确给出推荐标的:本篇为宏观周报,正文未涉及个股、证券评级、目标价或覆盖公司名单。
关键图表
图1. 表 1: 上游高频数据周度、月度变化
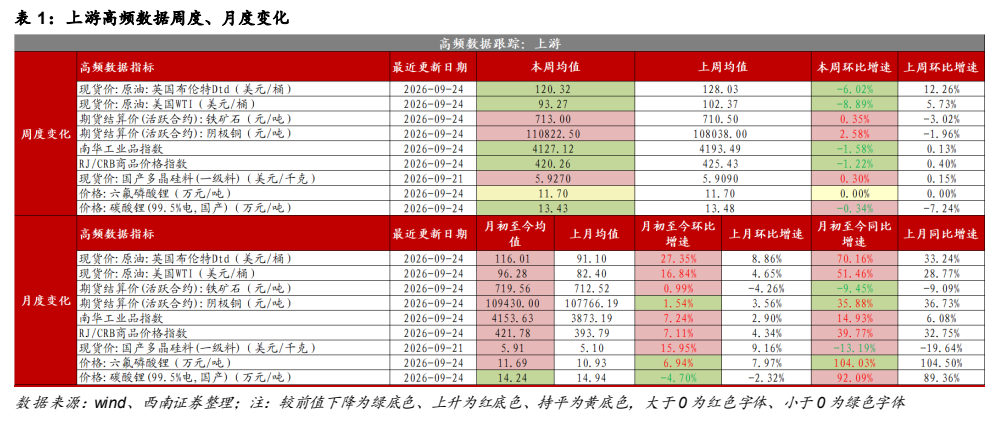
图2. 国产多晶硅料价格同比降幅收窄
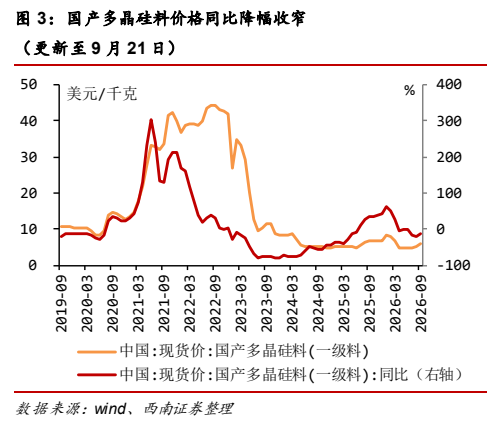
图3. 表 2: 中游高频数据周度、月度变化
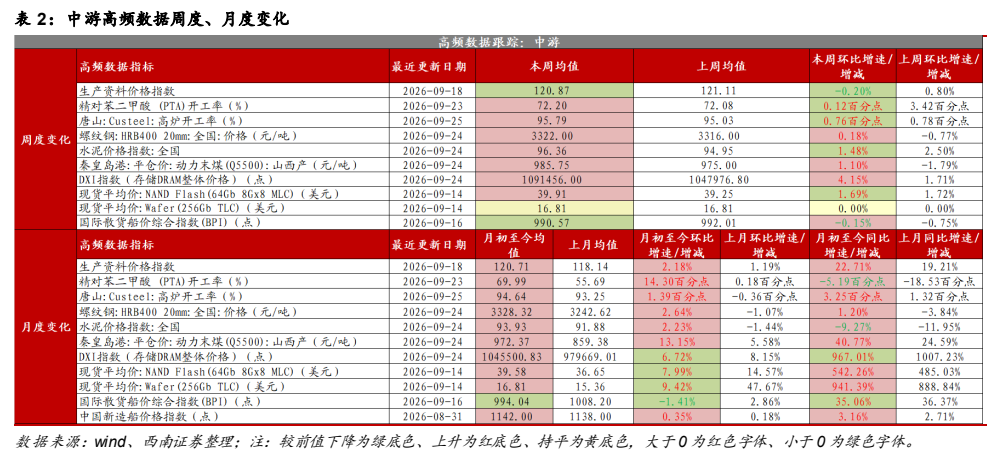
图4. 螺纹钢价格同比由降转增
图5. 国际散货船价综合指数同比涨幅收窄,中国新造船价格
图6. 乘用车日均零售销量同比降幅扩大
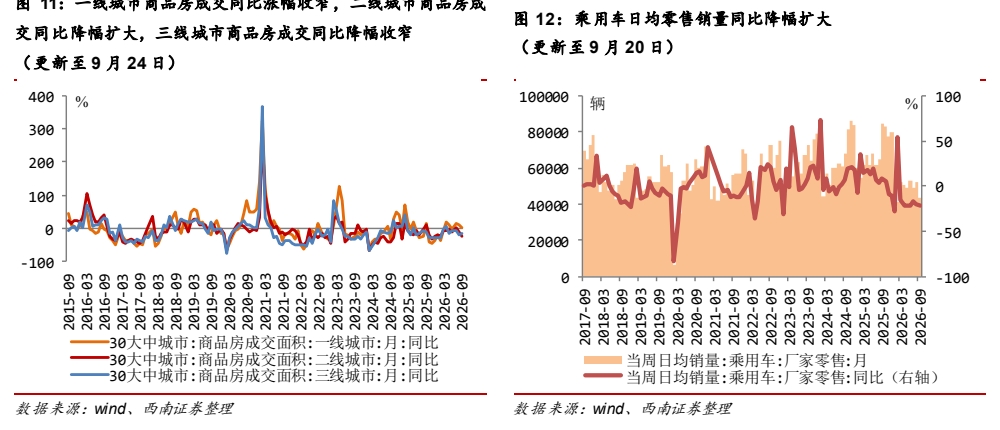
图7. 8 月新能源汽车销量同比涨幅收窄
图8. 蔬菜价格周环比降幅扩大,猪肉价格周环比由增转降