国金证券 交通运输产业行业研究油轮运价加速上行,快递空运旺季来临
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国金证券交运周报维持行业“买入”评级。 本周交运指数上涨1.9%,跑赢沪深300指数2.8个百分点、排名5/30,航运板块涨幅最大(+5.5%)。 油轮运价加速上行:第41周TD3C周均TCE为137.04万美元/日(周环比+11.9%),10月8日最新TCE达141.26万美元/日;BDTI收于7624.6点、环比+32.1%、同比+599.0%,霍尔木兹原油通行量较此前战时高点回落27%至1010万桶/日,STS转运、等待及长航线替代采购持续占用有效运力,推动景气向大西洋和更多船型扩散,Suezmax、Aframax周均TCE分别上涨71.5%、41.8%。 10月9日路透报道中国将恢复10月成品油出口,获批合计370万吨,有望带动节后新增货盘;集运欧线回升(欧洲线2274美元/TEU、周环比+3.4%)、美线企稳,干散海岬型继续调整。 航空方面,国庆民航日均客运量242万人次同比基本持平,国内经济舱均价约931元、同比+9.5%,10月10日起燃油附加费上调至50元、90元,空运BAI00同比+25.5%、旺季运价走强。 快递方面,山西价格上调0.1-0.3元,8月行业单票收入7.66元、同比+4.0%;蒙煤通关恢复但低库存对煤价形成底部支撑,危化品物流底部企稳(CCPI同比+44.1%)。 大秦线10月7日起开展为期20天秋季集中修,报告继续推荐招商轮船、中远海能、东航物流、中通快递、嘉友国际、招商公路等标的。
主要观点
- 行业维持“买入”评级,本周交运指数上涨1.9%、跑赢沪深300指数2.8个百分点(排名5/30),航运板块涨幅最大(+5.5%),航空板块跌幅最大(-1.1%);个股中远海能周涨14.3%、招商轮船周涨9.5%。
- 原油轮运价加速上行:第41周TD3C周均TCE为137.04万美元/日(周环比+11.9%),10月8日最新TCE达141.26万美元/日(日环比+1.2%),西非-中国TD15、美湾-中国TD22分别达76.30、63.77万美元/日;BDTI收于7624.6点、环比+32.1%、同比+599.0%。
- 中东运输扰动再次加剧:霍尔木兹原油通行量较此前战时高点回落27%至1010万桶/日,阿曼湾沿岸及红海替代出口升至670万桶/日;STS转运、等待及长航线替代采购持续占用有效运力,推动景气向大西洋和更多船型扩散,Suezmax、Aframax周均TCE分别上涨71.5%、41.8%至68.4、35.8万美元/日。
- 成品油轮亚洲航线保持强势:LR2中东-日本TC1周均TCE为26.65万美元/日(周环比+1.1%),MR新加坡-澳洲TC7为7.28万美元/日(周环比+8.3%);中国将恢复10月成品油出口,获批汽油、柴油及航煤合计370万吨,有望带动节后新增货盘释放。
- 集运欧线回升、美线企稳:SCFI综合指数3664点周环比基本持平,欧洲线2274美元/TEU、周环比+3.4%,美西、美东分别为7584、10524美元/FEU,周环比+0.1%、基本持平;CCFI环比-0.6%、同比+88.5%,SCFI同比+215.8%。
- 干散货海岬型继续调整、中小船型相对稳健:第41周BDI均值3010点、周环比-5.0%,BCI、BPI、BSI分别-8.7%、-0.2%、+0.3%。
- 国庆民航量稳价升:假期(10月1—7日)民航日均客运量242万人次、同比基本持平,日均客运航班同比+1.4%;国内经济舱均价约931元(含燃油附加费)、同比+9.5%、较2019年+8.0%;10月10日起国内航线燃油附加费800公里(含)以下、以上航段分别上调至50元、90元。
- 航油成本上行、票价与附加费对冲:本周布伦特原油期货平均结算价102.02美元/桶(环比-1.14%、同比+56.90%),2026年10月国内航空煤油出厂价(含税)8946元/吨(环比+9.50%、同比+58.84%);报告认为票价提升与燃油附加费上调可部分对冲航油成本上涨。
- 空运旺季运价同比较快增长:10月5日波罗的海空运指数BAI00为2606点(环比+5.0%、同比+25.5%),浦东出港BAI80为5468点(同比+18.3%),香港出港BAI30为4462点(同比+22.3%)。
- 快递反内卷政策深化、多地价格上调:山西快递价格上调0.1-0.3元;8月快递行业业务量166亿件(同比+2.7%),快递业务收入1271.5亿元(同比+6.9%),单票收入7.66元(同比+4.0%);上周邮政快递揽收量约33.81亿件(同比+3.5%)。
- 物流:蒙煤三大口岸10月8日恢复通关,但甘其毛都通关尚未明显增量、下游采购谨慎,假期库存去化、口岸可售资源偏紧对煤价形成底部支撑,蒙5#原煤现货报价1630元/吨,煤价短期延续震荡;危化品物流底部企稳,本周CCPI为5665点(同比+44.1%、环比+3.4%),囤货需求有望带动储罐出租率提升。
- 大秦线9月完成货物运输量3138万吨(同比-5.05%、日均104.60万吨),1-9月累计29758万吨(同比+4.10%);10月7日起开展为期20天秋季集中修,短期发运受检修窗口影响,公路、铁路、港口配置继续围绕经营现金流、资本开支约束及分红确定性展开。
论述逻辑
- 本周交运板块跑赢大盘(交运指数+1.9% vs 沪深300下跌0.9%)→ 油运:出口货盘释放与船舶周转受限共同驱动运价上涨,叠加中东运输扰动(霍尔木兹通行量回落27%至1010万桶/日、替代出口升至670万桶/日)以及STS转运、等待和长航线替代采购占用有效运力 → TD3C升至141.26万美元/日,景气向大西洋及Suezmax、Aframax和成品油轮扩散,中国恢复10月成品油出口370万吨有望带来节后新增货盘 → 集运欧线回升、美线企稳,干散海岬型调整但中小船型稳健 → 航空:国庆量稳价升,燃油附加费上调与票价提升部分对冲航油涨价(航煤8946元/吨、同比+58.84%),空运旺季运价同比高增 → 快递:反内卷政策深化、山西价格上调0.1-0.3元,行业单票收入同比+4.0% → 物流:蒙煤通关恢复但低库存支撑煤价,油价上涨带动化工品看涨、危化品物流底部企稳 → 公路铁路港口:大秦线集中修短期影响发运,配置围绕现金流与分红确定性 → 维持行业“买入”评级并逐板块给出推荐标的。
关键展望
- 中国恢复10月成品油出口(获批汽油、柴油及航煤合计370万吨),报告认为有望带动节后新增货盘释放。
- 航空节后进入淡季,关注票价韧性及油价走势。
- 大秦线秋季集中修为期20天(10月7日起),后续关注检修结束后的运量恢复与冬季电煤保供需求。
- 蒙煤低库存与焦钢企业采购谨慎并存,煤价短期延续震荡。
- 风险提示:需求恢复不及预期风险、油价上涨风险、汇率波动风险、价格战超预期风险。
推荐标的
- 行业评级:买入(维持评级)。
- 航运继续推荐:招商轮船、中远海能、海通发展、中谷物流、海丰国际。
- 航空机场推荐:东航物流、春秋、国航。
- 快递推荐:中通快递、极兔速递。
- 物流继续推荐:嘉友国际。
- 公路铁路港口继续推荐:招商港口、招商公路、皖通高速、京沪高铁、唐山港。
- 本周板块表现印证油运逻辑:涨幅前五个股为中远海能(+14.3%)、三羊马(+10.4%)、招商轮船(+9.5%)、招商南油(+5.8%)、国货航(+5.5%)。
关键图表
图1. 图表 1: 本周各行业涨跌幅
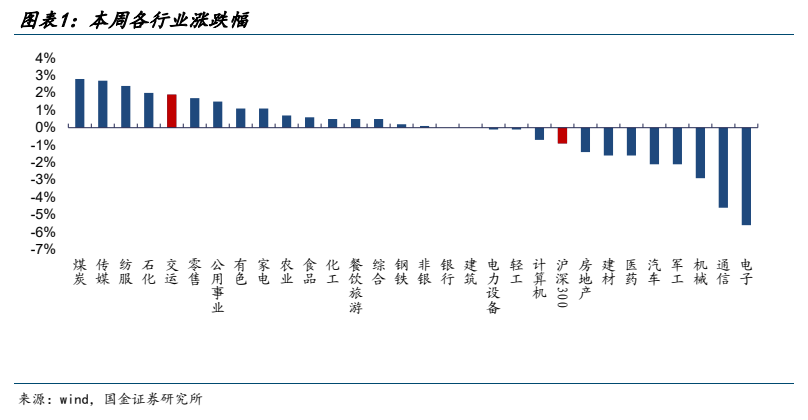
图2. 图表 6: 出口集运 SCFI 走势
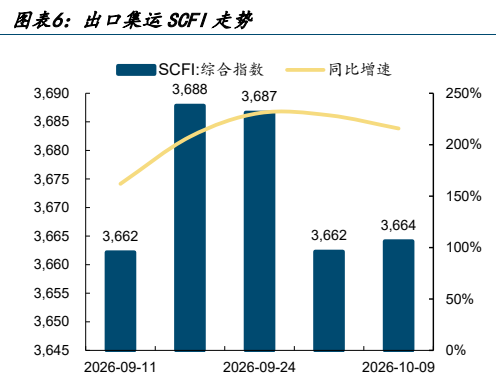
图3. 图表 10: CCFI 东南亚航线运价指数
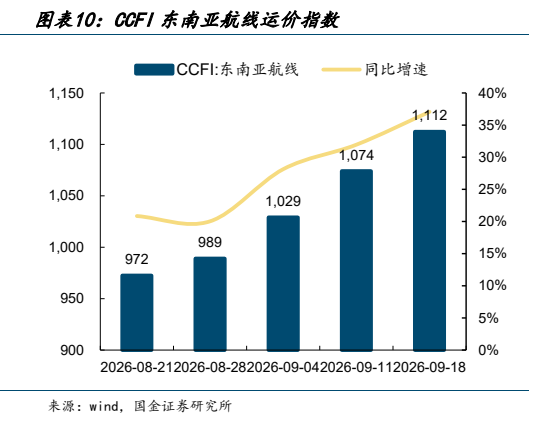
图4. 图表 15: 原油运输 BDTI 走势

图5. 图表 20: 超级大灵便型 BSI 走势
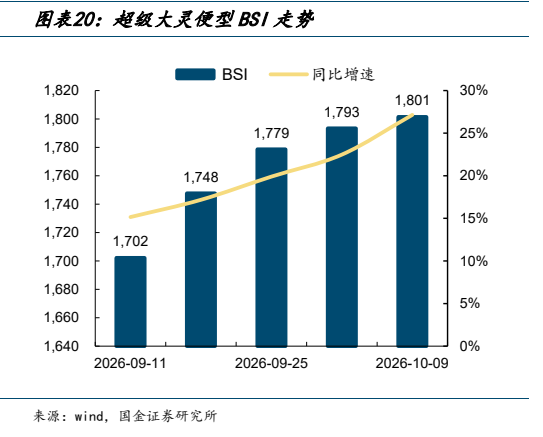
图6. 图表 25: 中国国内民航客运量
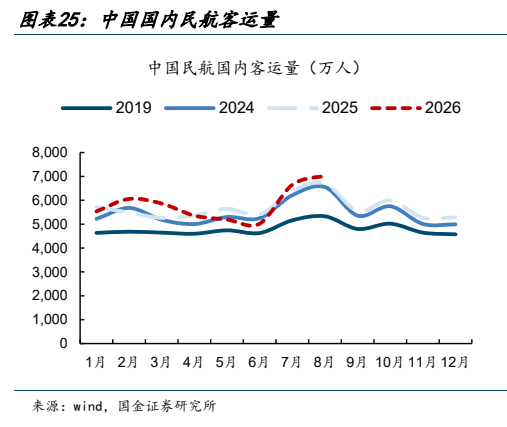
图7. 图表 29: 上市航司 RPK 较 2025 年增速
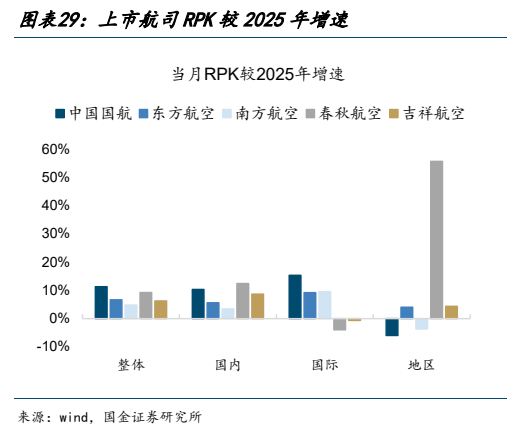
图8. 图表 34: 人民币兑美元汇率季度环比变动
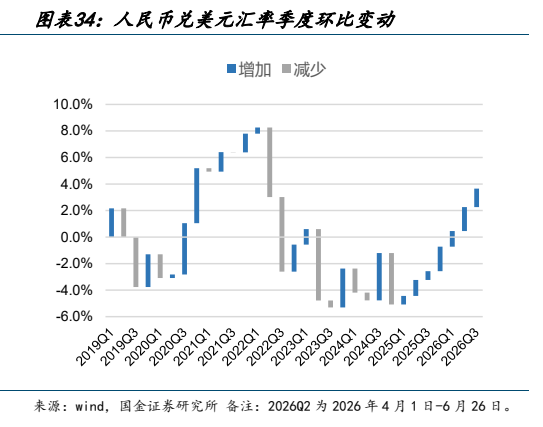
图9. 图表 39: 公路旅客周转量
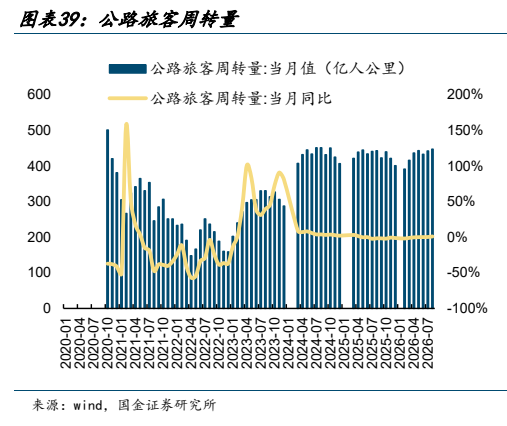
图10. 图表 44: 全国规模以上快递业务量
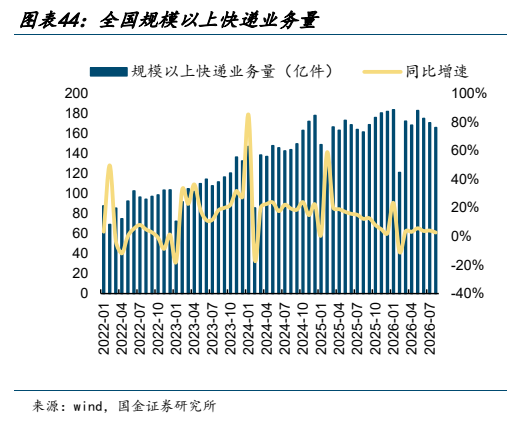
图11. 图表 48: 邮政快递投递量(亿件)
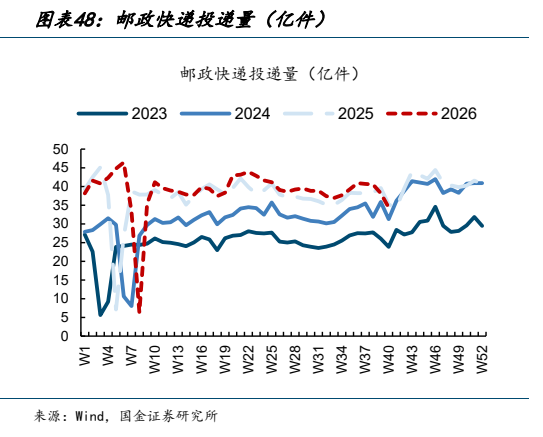
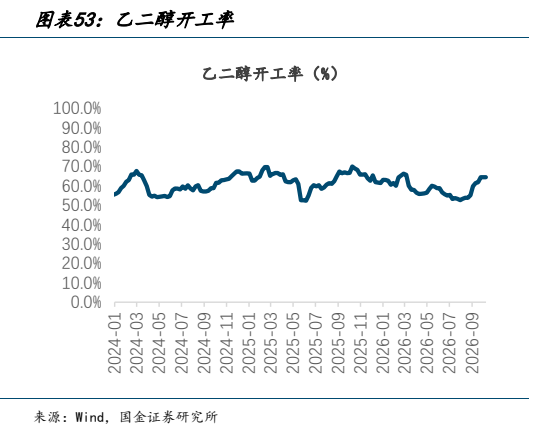
图12. 图表 53: 乙二醇开工率