德意志银行:德银 担保债券与超国家主权机构债券更新:10年期欧盟债券接近兑OAT和BTP最贵水平——可能进一步收窄
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行信用研究指出,10年期欧盟债券兑法国OAT与意大利BTP已处于过去一年最贵区间一端:EU 3.375% Dec 2035兑FRTR 3.5% Nov 2035与BTPS 3.45% Feb 2036的give-up分别为63bp和53bp,报告认为利差还可能进一步收窄。 欧盟债券的正面因素是其兼具SSA与主权的混合属性、流动性极高、是唯一使用拍卖增发的SSA(约40%总融资经taps完成)、拥有10年期期货,且未来可能被纳入主权债券指数;负面因素则是体量过大(占IBoxx EUR Supra近60%)又非主权——被所有评级机构列为超国家、未纳入主权指数、无实质自身收入,依赖每七年就预算谈判的成员国缴款。 德银相信德国支持将保持强劲:AfD联邦层面执政仍非常不可能,柏林与梅克伦堡-前波美拉尼亚选举显示德国或形成更左翼多数。 曲线上,三年历史比较显示EU 5s10s(EU 0.2% Jun 2036对EU 0% Jul 2031)较KfW 5s10s约过陡14bp,按彭博恒定到期指数口径约过陡3bp;个券层面EU 0.2% June 2036兑KFW 0.375% May 2036宽约17bp,EU 0% July 2031兑KFW 0% Sept 2031宽2.3bp。 相对GDP加权EGBs,10y EU已紧约9.7bp、处于一年区间偏紧一端,但报告认为欧盟债券可能比GDP加权EGBs更紧——类比多边开发银行通常较股东平均显著更紧,且欧盟评级(S&P AA+,Moody's/Fitch/DBRS/Scope均AAA且展望稳定)显著高于成员国平均评级(Moody's A1)。
主要观点
- 10年期欧盟债券兑OAT与BTP处于过去一年最贵区间一端,报告认为利差可能进一步收窄。
- 欧盟债券正面框架:兼具SSA与主权混合属性、流动性极高、是唯一使用拍卖增发的SSA(约40%总融资经taps完成)、拥有10年期期货,且未来可能被纳入主权债券指数。
- 负面框架:欧盟债规模过大不像普通SSA(占IBoxx EUR Supra近60%)、又非主权——被所有评级机构列为超国家、未纳入主权指数、无实质自身收入,依赖每七年谈判的成员国缴款及德法荷等大缴款国,并受其潜在政治变化影响。
- 德银对德国支持保持信心:AfD联邦执政非常不可能,柏林与梅克伦堡-前波美拉尼亚近期选举显示德国或将形成更左翼多数,除AfD外其他政党对高缴款可能无异议。
- EU 5s10s较KfW 5s10s过陡:现金券三年历史比较约过陡14bp,彭博恒定到期指数口径约过陡3bp,三年历史角度看EU 5s10s似乎过陡。
- 个券利差:EU 0% July 2031兑KFW 0% Sept 2031宽2.3bp但仍处三年区间偏贵一端;EU 0.2% June 2036兑KFW 0.375% May 2036宽约17bp且处于三年区间上端。
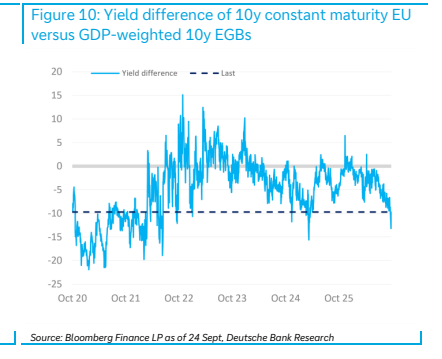
- 自2020年10月1日以来,10年期恒定到期EU指数收益率与10年期GDP加权恒定到期EGBs收益率高度相关,10y EU是GDP加权EGBs的良好代理。
- 10y EU较10y GDP加权EGBs紧约9.7bp、处于一年区间偏紧一端;报告认为欧盟债券可能比GDP加权EGBs更紧,类比MDBs通常较股东平均显著更紧。
- 评级支撑收窄逻辑:欧盟获S&P AA+、Moody's/Fitch/DBRS/Scope均AAA且展望全部稳定,显著高于欧盟成员国平均评级(Moody's A1)。
论述逻辑
- 10y EU兑OAT/BTP利差处于一年最贵一端(give-up 63bp/53bp)→ 报告并列正负框架:正面为SSA与主权混合属性、极高流动性、约40%拍卖增发、10年期货与潜在主权指数纳入,负面为规模近IBoxx EUR Supra的60%、超国家评级、无自身收入、每七年谈判的缴款机制及对德法荷依赖 → 但德国政治风险被评估为可控(AfD联邦执政极不可能、地方选举显示更左翼多数)→ 相对价值验证:EU 5s10s较KfW 5s10s过陡约14bp(现金券)/约3bp(恒定到期指数),长端EU券兑KfW宽约17bp → 再看对GDP加权EGBs:已紧9.7bp,但欧盟评级AA+/AAA全面优于成员国平均A1,类比MDBs较股东均值更紧 → 结论:10y EU兑OAT/BTP利差可能进一步收窄,且相对GDP加权EGBs也可能更紧。
关键展望
- 指数纳入是未来潜在催化剂:报告称欧盟债券未来可能被纳入主权债券指数,未给出具体时间表。
- 利差方向性展望:10y EU兑OAT/BTP可能进一步收窄,且相对GDP加权EGBs也可能更紧(类比MDBs较股东平均更紧);报告未给出具体目标利差或时间窗口。
- 德国政治情景:AfD联邦执政仍非常不可能,德国或形成更左翼多数,除AfD外其他政党对高缴款可能无异议——即使德国主权债务进一步上升。
- 结构性风险留观:成员国缴款每七年就各自预算谈判一次,欧盟依赖大缴款国德国、法国、荷兰及其潜在政治变化,为报告列示的长期不确定性。
推荐标的
- 报告为利率/SSA相对价值策略观点,未提供信用评级、目标价或评级体系下的正式推荐;核心观点为10年期欧盟债券兑OAT与BTP接近最贵、利差可能进一步收窄。
- 报告分析涉及的具体券种:EU 3.375% Dec 2035、FRTR 3.5% Nov 2035、BTPS 3.45% Feb 2036、EU 0.2% Jun 2036、EU 0% Jul 2031、KfW 0.375% May 2036、KFW 0% Sept 2031;曲线观点为EU 5s10s较KfW 5s10s过陡(现金券约14bp、恒定到期指数约3bp)。
- 支持收窄的核心理由:10y EU是10y GDP加权EGBs的高相关代理,欧盟评级(S&P AA+,Moody's/Fitch/DBRS/Scope均AAA、展望稳定)显著高于成员国平均(Moody's A1),参照MDBs经验存在进一步收窄空间。
关键图表
图1. 自2025年9月以来欧盟2035年12月到期3.375%债券与FRTR 2035年11月到期3.5%债券的收益率利差
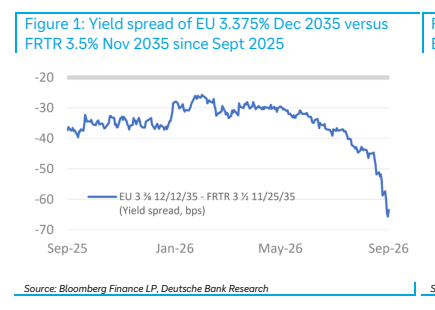
图2. KFW 5810s与欧盟5s10s曲线(右轴)对比
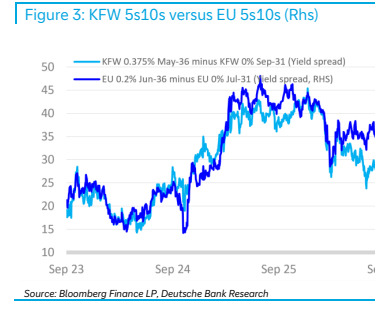
图3. 相对KFW,欧盟5s10s曲线看起来陡峭约10bp
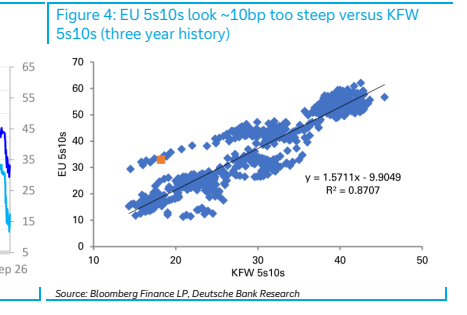
图4. 相对KFW,欧盟5s10s曲线看起来陡峭约3bp
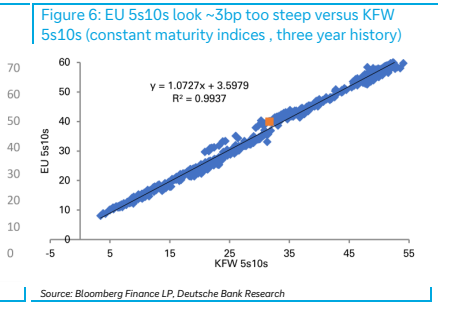
图5. 欧盟2034年7月到期0%债券与KFW债券的收益率利差
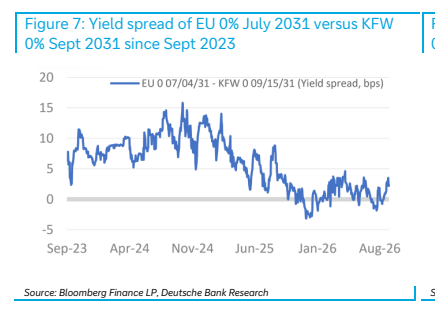
图6. 欧盟10年固定期限收益率与GDP加权10年EGB收益率对比
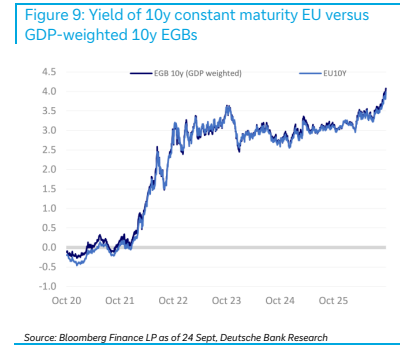
图7. 欧盟10年固定期限与GDP加权10年EGB的收益率差值