瑞银 N.A.化学品和Pkg’g:26年第三季度回顾前瞻;需求能否支撑?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在进入2026年第三季度财报季之际,对北美化工与包装行业的需求节奏与能见度展开深度评估。 由于汽车与交通、建筑以及消费等传统核心终端市场持续疲软,加之高油价、高通胀及高利率压制了2027年的改善预期,瑞银将覆盖标的的2027年EPS预期净下调约2%,目前看2026年下半年盈利预测面临的下行风险大于上行风险。 瑞银在选股上更具针对性,重点倾向于具备通胀传导定价能力、能够实现增长且去库存风险较低的下游工业与电子敞口,看好ECL、GLW、ESI、SOLS和LIN等标的,同时青睐SXT与PRM的特异性增长。 在包装领域,瑞银偏好已在今年经历三次提价的集装箱纸板标的PKG和SW,但对箱板纸生产商GPK和SON保持谨慎,并因欧洲能源成本高企与销量停滞将玻璃包装龙头OI评级从买入下调至中性。 此外,瑞银对覆盖范围内的多只标的进行了目标价调整,其中EMN、FMC、GPK、IP、OI等变动幅度超过15%。
主要观点
- 核心终端市场增长乏力叠加宏观压制,瑞银下调覆盖标的2027年EPS预期约2%,并认为2026年下半年预期下行风险大于上行风险。
- 选股倾向下游工业与电子领域,重点看好具备成本传导与内生增长动能的优质公司,审慎看待面临四季度去库存风险的上游环节。
- 对包装行业消费开支维持谨慎并看好集装箱纸板,将O-I Glass评级由买入下调至中性,且对箱板纸生产商保持防守态度。
- 康宁(GLW)因超大规模数据中心资本开支持续增长获上调预期,NTM EPS由5.60美元上调至5.75美元,目标价升至201美元。
- Graphic Packaging(GPK)因未实现CRB提价且成本上升遭大幅下调,2026与2027年EPS分别下调5%与19%,目标价降至9.50美元。
- International Paper(IP)受运费与OCC通胀以及欧洲价格挤压影响,NTM EBITDA预期降至4.7B美元,目标价自47美元大幅下调至35美元。
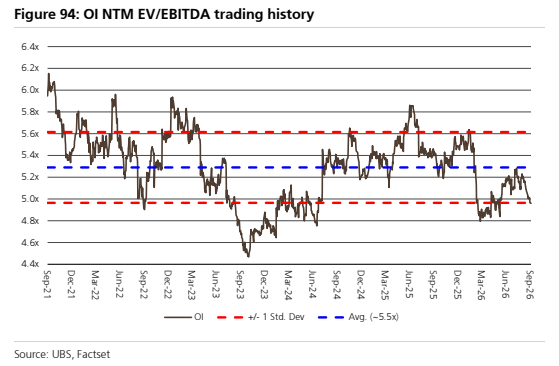
- O-I Glass(OI)面临欧洲软化与价格压力,目标估值倍数下调至4.50x,2026与2027年EPS预期分别调降35%与17%,目标价下调45%至6.00美元。
- 美国MDI价格环比上涨约15%,但四季度将受季节性转淡及巴斯夫路易斯安那扩产冲击,导致四季度利润率环比承压。
论述逻辑
- 地缘冲突推升能源价格与通胀预期 -> 汽车、建筑与欧洲消费等核心终端需求复苏推迟 -> 传统大宗化学品与包装面临成本上涨与第四季度去库存风险 -> 下游具备定价权与受数据中心/AI驱动的细分赛道相对占优 -> 调整盈利预测并维持结构性精选配置。
关键展望
- 需求展望:预计2026至2027年大多数终端市场维持低增长或零增长,仅更广泛的工业、电子或具备特异性增长的细分领域例外。
- MDI定价指引:预计美国MDI均价将由2026E的2,389美元/MT降至2027E的2,242美元/MT;西欧预计由2,338美元/MT升至2,671美元/MT。
- 盈利预期偏差:对2026年下半年预测更偏向具有下行风险,但电子与数据中心供应链与股价计入预期之间存在脱节。
推荐标的
- Perimeter Solutions, Inc.(PRM.N):评级Buy,价格US$27.20,看好其特异性内生增长能力。
- RPM International Inc(RPM.N):评级Buy,价格US$99.22。
- Sensient Technologies Corp(SXT.N):评级Buy,价格US$128.42,具备特异性增长驱动力。
- Smurfit WestRock PLC(SW.N):评级Buy,价格US$43.04,持续受益于集装箱纸板年内多次涨价。
- Solstice Advanced Materials Inc(SOLS.O):评级Buy,价格US$56.98,下游工业与电子链条受益标的。
- Westlake Corporation(WLK.N):评级Buy,价格US$62.47。
- O-I Glass Inc.(OI):评级由Buy下调至Neutral,新目标价6.00美元(原11美元),受欧洲疲软与成本挤压。
- Corning(GLW):目标价由196美元上调至201美元,超大规模数据中心资本支出推动NTM EPS走高。
- Graphic Packaging(GPK):目标价由12美元下调至9.50美元,未达CRB提价预期且成本承压。
- International Paper(IP):目标价由47美元下调至35美元,受运费/OCC通胀及欧洲业务压制。
关键图表
图1. 同比销量趋势:上游与下游对比
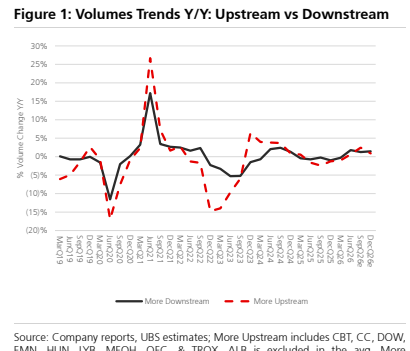
图2. 住房与建筑指标同比变化热力图
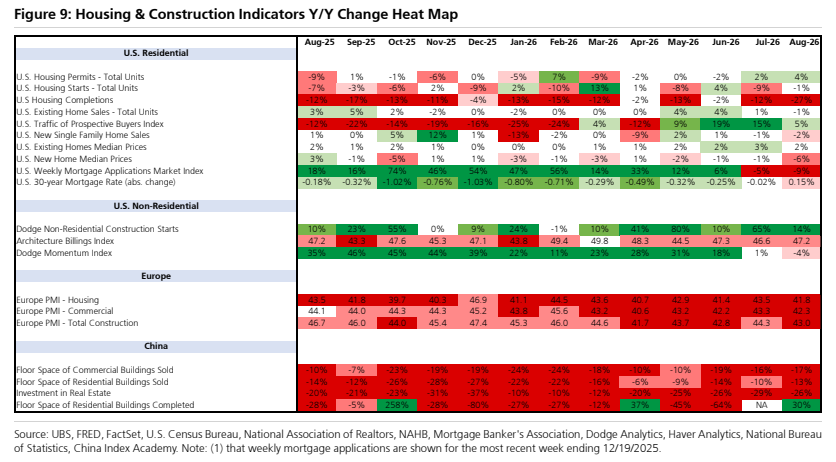
图3. 本组预估的调整,其中对XYL的下调目前预计将更实质性影响2027年,而非此前预期的226年放量

图4. 涂料/特种化学品NTM市盈率倍数趋势
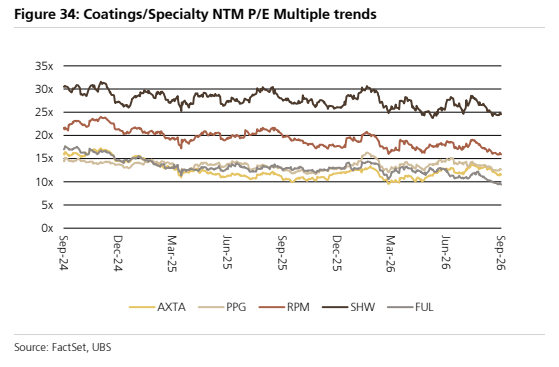
图5. 欧盟钛白粉TiO2(硫酸法)价格(美元/吨,左轴)与现金利润率
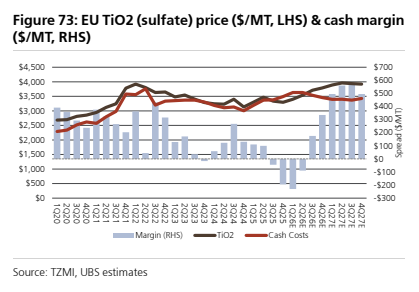
图6. 美国SBS市场份额
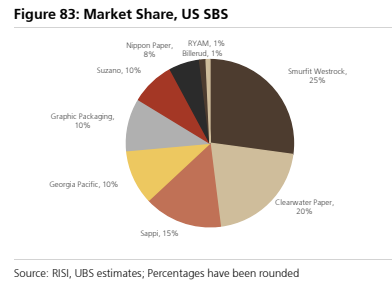
图7. Ol NTM EV/EBITDA交易历史