华宝证券 策略周报:加息落地,市场进入情绪修复窗口
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
随着美联储全票通过加息25个基点,将联邦基金利率目标区间调升至3.75%-4.00%,以及日本央行将基准利率上调至1.25%,海外加息相继落地,市场进入情绪修复窗口。 国内债市因基本面修复偏慢及央行呵护流动性而中期偏乐观,十年期国债收益率再度向1.67%靠近,建议配置盘逢调整加仓而不宜激进追高。 A股成交额周五回升至2万亿以上,科技板块主导反弹,但受长假临近部分资金持币过节制约,短期反弹空间或待节后打开。 当前海外美债担忧、通胀压力与中东风险仍存,短期建议采取科技+红利“哑铃”配置对冲波动。 此外,华宝证券国内宏观与全球宏观多资产模型近一年收益率分别达到7.34%和7.30%,夏普比率分别为0.73和0.81。
主要观点
- 美联储全票加息25个基点至3.75%-4.00%,点阵图显示多数票委认为年内仍将加息一次。
- 日本央行基准利率上调至1.25%创31年高位,行长植田和男表示潜在通胀存在高于2%目标的风险。
- 国内债市中期偏多但不宜激进追高,资金面平稳推动十年期国债收益率再度向1.67%靠近。
- A股市场成交量能修复至周五2万亿以上,科技板块轮动反弹而红利板块转向震荡调整。
- 长假临近对A股反弹高度形成制约,建议短期采取科技+红利的“哑铃”配置对冲波动。
- 海外市场在美债风险与地缘扰动下维持震荡,中美经贸磋商及中东局势成为后续风险观察点。
- 华宝证券国内宏观多资产模型近一年收益率为7.34%,夏普比率为0.73(基准0.14)。
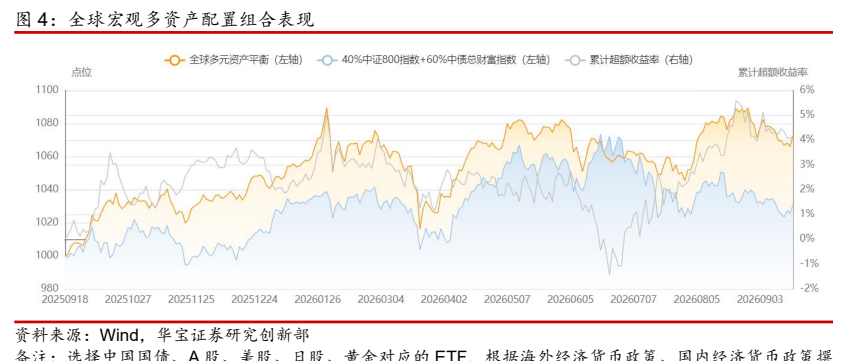
- 华宝证券全球宏观多资产模型近一年收益率为7.30%,夏普比率为0.81(基准0.14)。
论述逻辑
- 海外央行加息相继落地(美联储加息25bp、日央行加息至1.25%) -> 外部扰动进入情绪修复期,A股成交额重回2万亿 -> 基本面偏慢与央行呵护资金面促使长端国债收益率向下贴近1.67% -> 临近长假持币过节叠加美债中东风险限制指数空间 -> 建议通过科技+红利哑铃配置控制波动、适度博弈科技反弹。
关键展望
- 关注纽约中美经贸磋商进展及中东局势变化,若外部不确定性落地,海外市场有望重回震荡向上。
- 国内股市反弹空间或待长假后打开,债市收益率年内下行空间展望偏积极但追高需谨慎。
推荐标的
- 报告未明确给出个股覆盖与评级,资产配置策略建议采取科技+红利的“哑铃”组合,固收配置盘可耐心持有或逢调整加仓十年前国债ETF。
关键图表
图1. 大类资产周度涨跌幅回顾(%)
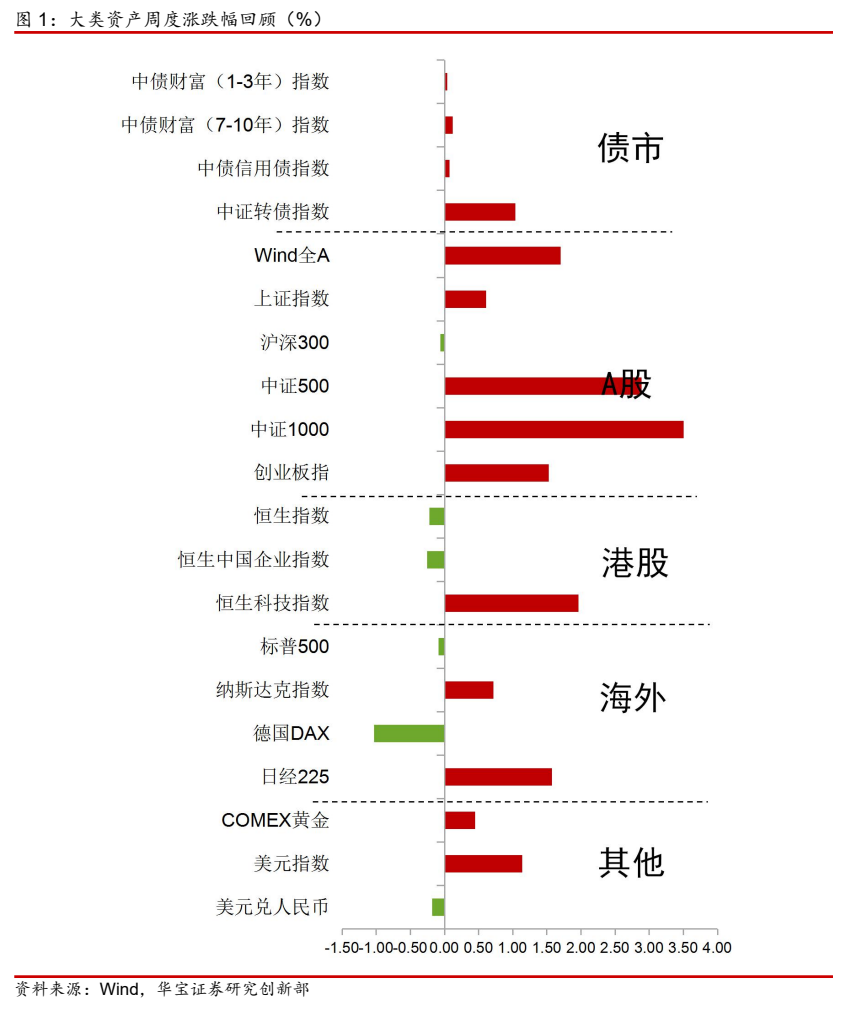
图2. 大类资产配置观点展望
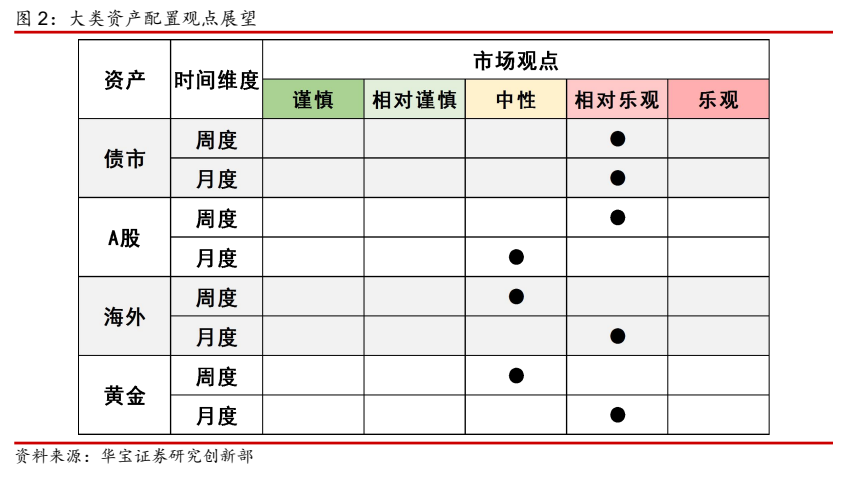
图3. 国内宏观多资产配置组合表现
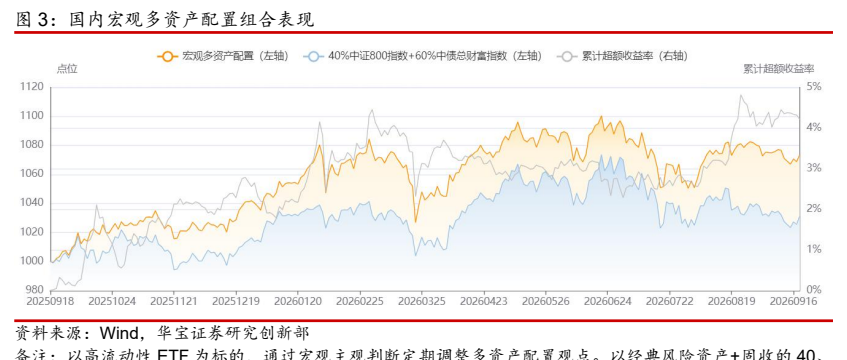
图4. 全球宏观多资产配置组合表现