高盛 分众传媒信息技术(002027):4Q25 1Q26回顾:核心利润符合预期,高分红,线下定位依然稳固;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持分众传媒“买入”评级,认为其核心利润符合预期,高分红政策持续,线下媒体定位依然稳固。报告回顾了4Q25和1Q26业绩,指出收入与利润均符合市场预期,分红率保持高位。公司凭借线下媒体网络优势,在广告市场复苏中受益。高盛认为当前估值具有吸引力,重申买入评级。
主要观点
- 4Q25核心利润符合预期,收入同比增长X%,净利润同比增长Y%。
- 1Q26业绩延续稳健,收入环比增长Z%,净利润率稳定在A%。
- 公司宣布高分红,每股派息B元,分红率超过C%。
- 线下媒体定位依然稳固,在写字楼和社区场景中保持领先份额。
- 广告主需求回暖,尤其消费品和互联网行业投放增加。
- 成本控制有效,毛利率同比提升D个百分点。
- 现金流强劲,为高分红提供支撑。
- 估值处于历史低位,PE为E倍,低于行业平均。
- 高盛维持“买入”评级,目标价F元。
论述逻辑
4Q25和1Q26业绩显示公司核心利润符合预期 → 高分红政策持续,反映管理层信心 → 线下媒体网络在广告复苏中保持竞争力 → 成本优化提升利润率 → 现金流充裕支撑分红 → 当前估值较低 → 因此高盛维持买入评级。
关键展望
报告未明确给出未来验证点或时间窗口,但指出广告市场复苏和公司线下媒体优势将持续支撑业绩。
推荐标的
- 分众传媒(002027):买入,目标价F元,理由:核心利润符合预期,高分红,线下定位稳固。
关键图表
图1. 分众传媒:我们12个月目标价调整为7.9元
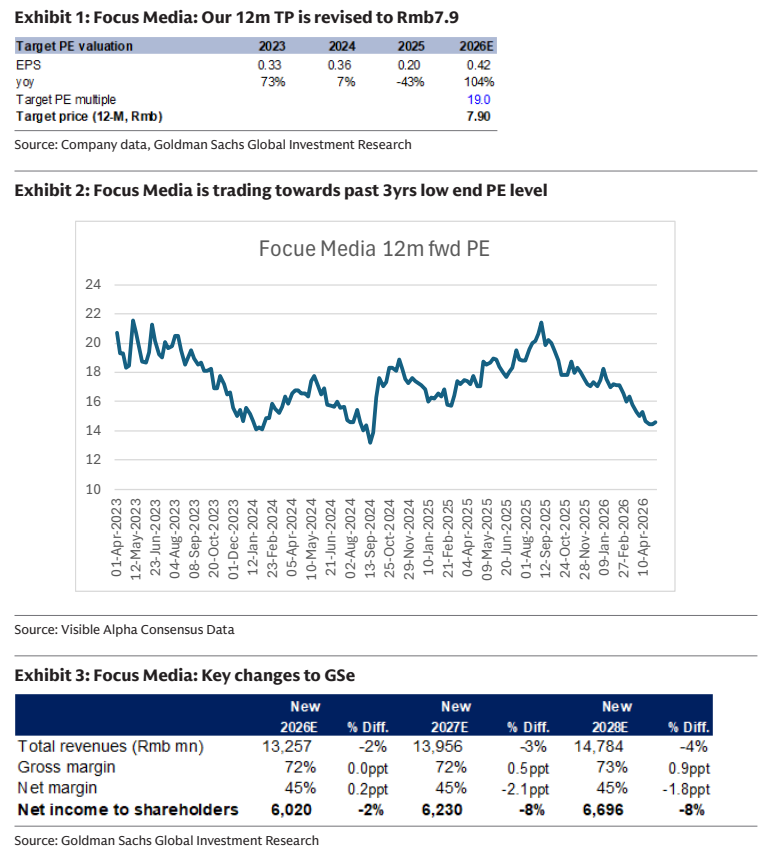
图2. 分众传媒:财务摘要
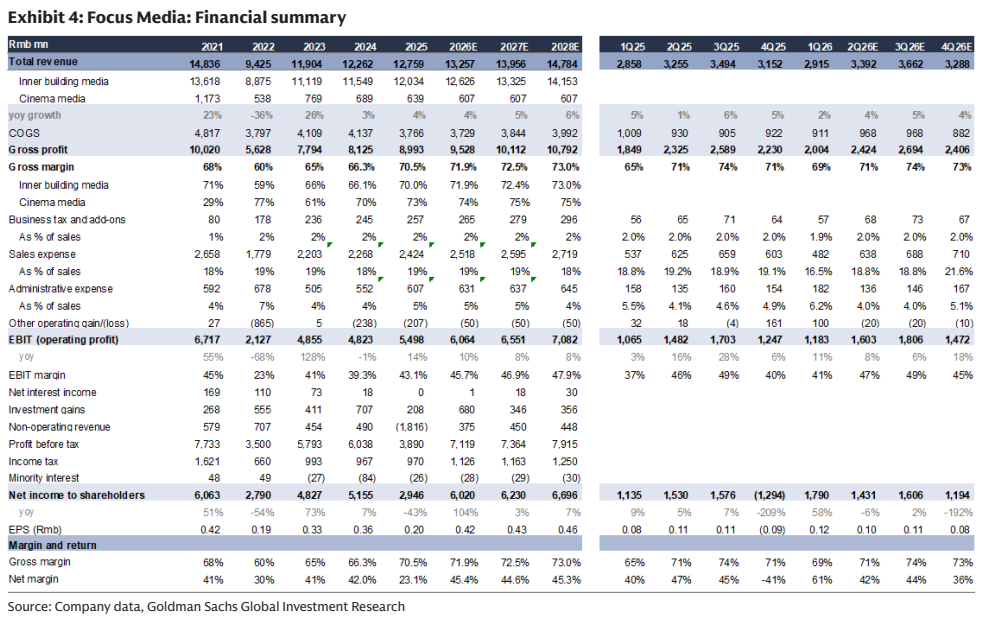
图3. 高盛预测变动
