瑞银关键推荐:东方电气A(600875)出口突破支撑上行空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为东方电气A股(600875)的出口突破将支撑股价上行。报告指出,公司近期获得沙特阿拉伯燃气轮机订单,标志着其在中东市场的重大突破。瑞银维持“买入”评级,目标价人民币22.00元,较当前股价有显著上行空间。报告强调,出口订单的持续增长将推动公司盈利和估值提升。
主要观点
- 东方电气获得沙特阿拉伯燃气轮机订单,这是其在中东市场的首个重大出口突破。
- 该订单验证了公司燃气轮机技术的国际竞争力,有望打开更多海外市场。
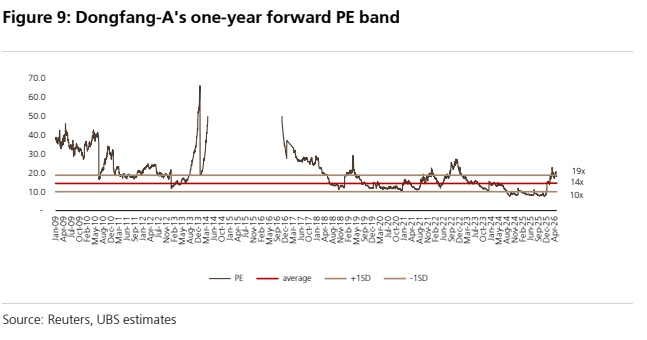
- 瑞银维持“买入”评级,目标价22.00元人民币,基于2026年预期盈利的15倍市盈率。
- 出口订单将提升公司盈利可见性,并降低对国内市场的依赖。
- 公司2026年预期市盈率为12倍,低于历史均值,估值具有吸引力。
- 瑞银预计2026-2028年盈利复合年增长率达15%,主要受出口驱动。
- 国内电力设备需求稳定,但出口将成为主要增长引擎。
- 风险包括海外项目执行延迟、汇率波动及国内竞争加剧。
论述逻辑
瑞银从东方电气获得沙特燃气轮机订单这一事件出发,认为这不仅是单个订单,更是公司技术实力和国际化能力的证明。该订单有望带动后续更多中东及“一带一路”国家订单,从而提升公司整体盈利水平和估值。当前估值低于历史均值,而出口增长将推动盈利增速高于市场预期,因此股价有上行空间。
关键展望
- 未来12个月,东方电气有望获得更多中东和东南亚订单。
- 2026年盈利预计同比增长18%,主要来自出口收入。
- 目标价22.00元人民币对应2026年预期市盈率15倍。
- 风险:海外项目执行风险、汇率波动、国内竞争。
推荐标的
- 东方电气A股(600875):评级“买入”,目标价22.00元人民币。理由:出口突破带来盈利和估值双升。
关键图表
图1. 美国主要超大规模企业——Q126后共识资本开支再次上调
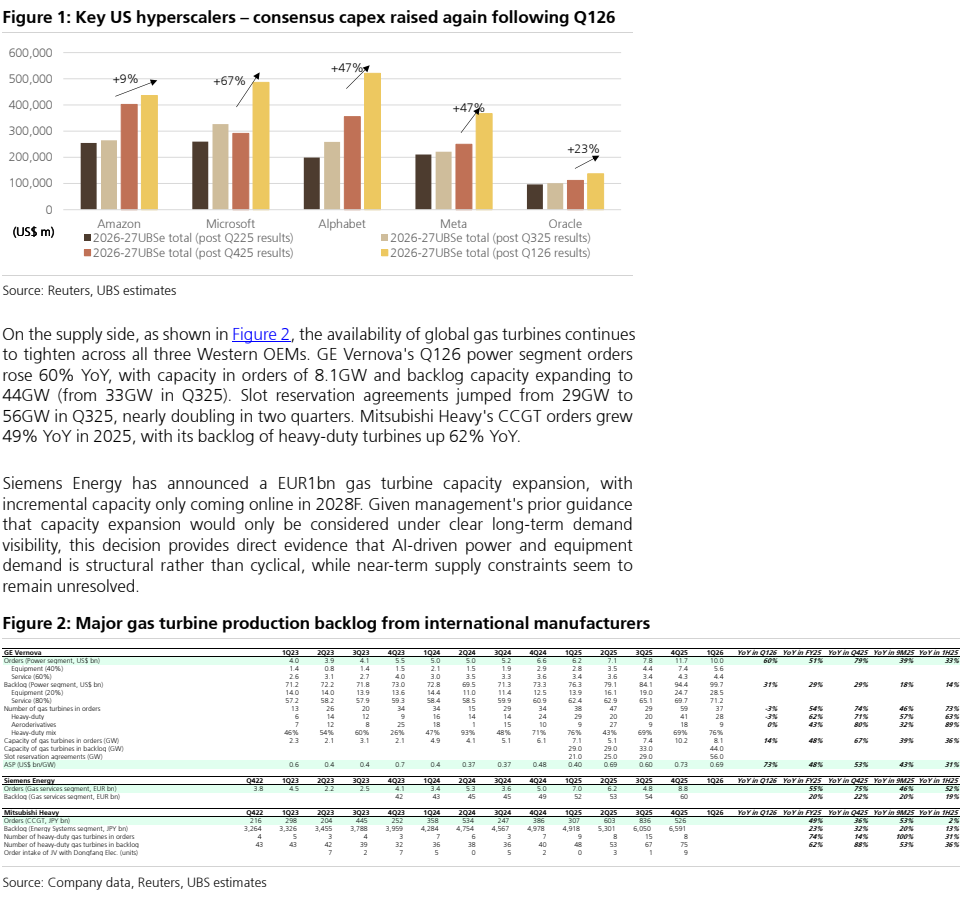
图2. 中国与北美当前燃气轮机价格对比
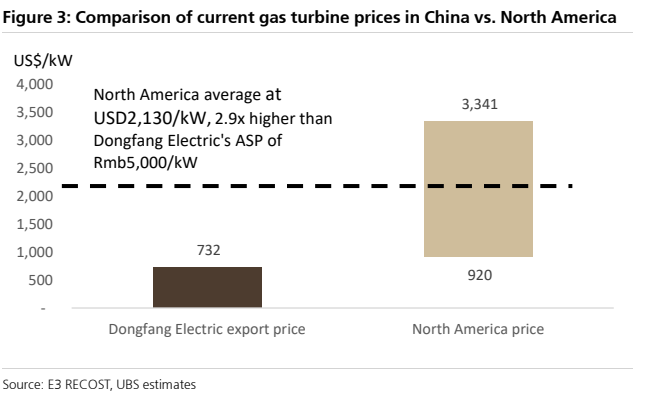
图3. 东方电气A一年期前瞻市盈率区间