伯恩斯坦:DSV A/S 评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦维持对DSV的跑赢大市评级,目标价2100丹麦克朗。DSV在2025年完成对DB Schenker的收购后成为全球最大货运代理,但投资者因连续两个季度利润率下滑而持怀疑态度。报告认为DSV的2030年EBIT目标400亿丹麦克朗可信,预计Q2 2026将成为转折点,空海运转换利润率将回升至40%以上。DSV长期EPS复合增长强劲,预计2028年EPS超100丹麦克朗,2030年达约130丹麦克朗。当前估值约14倍2028年预期盈利,低于历史20倍均值,提供买入机会。
主要观点
- DSV完成收购DB Schenker后规模翻倍,成为全球最大货运代理,空海运量与Kuehne+Nagel相当,但利润率更高。
- 2026年Q2资本市场日设定目标:空海运转换利润率>55%,公路和合同物流>35%,路径指向EBIT 400亿丹麦克朗、EPS约130丹麦克朗。
- 投资者信心下滑:空海运贡献利润率在2025年Q2、Q3、Q4和2026年Q1连续环比下降,股价从历史20倍市盈率降至约14倍2028年预期盈利。
- 报告认为计划可信:DSV可通过内包物流活动、整合遗留系统、提升自动化等杠杆推动毛利增长和成本削减。
- Q2 2026可能是转折点:管理层积极展望,预计EBIT约60亿丹麦克朗,空海运转换利润率升至40%以上。
- 协同效应虽慢于以往但更具变革性:DB Schenker整合更复杂,但保留客户中心文化和技术平台带来更大长期收益。
- 空海运仍是核心利润引擎,占经营利润60%,受益于全球贸易增长和市场份额从中小货运代理转移。
- 合同物流利润率已领先同行(约9% EBIT利润率),劳动力生产率提升有望推动EBIT在2030年超80亿丹麦克朗。
- 公路业务转型潜力最大:替换遗留技术系统、整合终端网络(从400多个减至约280个),利润率有望从5%+升至7%+。
- 长期有机EPS增长可达双位数:全球贸易增长、市场份额提升、股票回购(目标价下贡献5-6% EPS增长)共同驱动。
论述逻辑
DSV通过收购DB Schenker成为全球最大货运代理 → 但整合初期利润率连续下滑导致投资者怀疑 → 报告认为管理层2030年目标(EBIT 400亿丹麦克朗)基于具体协同措施(内包、技术整合、网络优化)可信 → Q2 2026业绩有望验证利润率回升 → 当前低估值(14倍2028年预期盈利)提供买入机会 → 长期EPS复合增长(有机+回购)支撑股价上行。
关键展望
- Q2 2026业绩:EBIT约60亿丹麦克朗,空海运转换利润率>40%。
- 2030年目标:EBIT 400亿丹麦克朗,EPS约130丹麦克朗。
- 风险:整合执行不及预期、全球贸易放缓、竞争加剧。
- 报告未明确给出时间窗口外的具体催化剂。
推荐标的
- DSV A/S (DSV.DC):评级Outperform,目标价2100丹麦克朗(较2026年6月22日收盘价1539.50丹麦克朗有36%上行空间)。理由:可信的协同效应路径、利润率回升在即、估值低于历史均值。
关键图表
图1. 我们预计DSV每股收益将从2028年起达到三位数,并购交易历来带来每股收益拐点
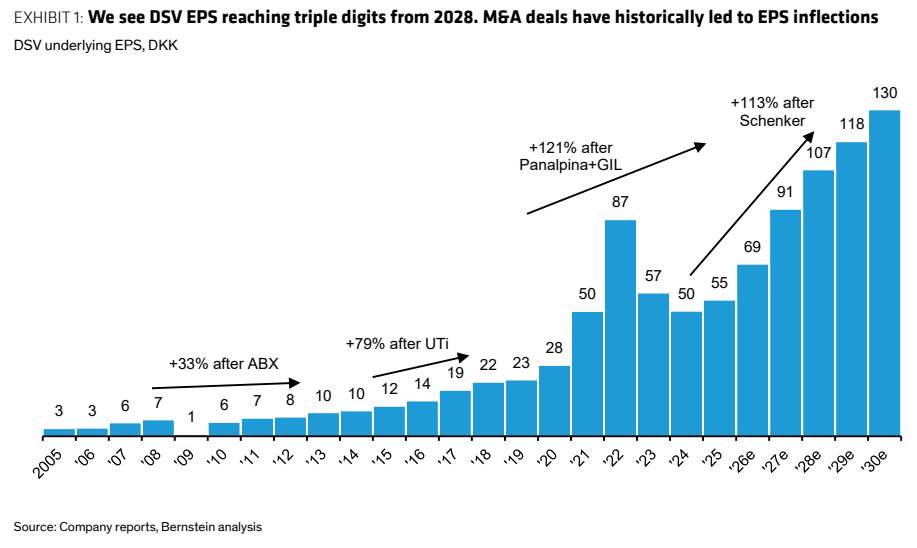
图2. 在目标价回购下,我们预计稳态每股收益增长将达到两位数
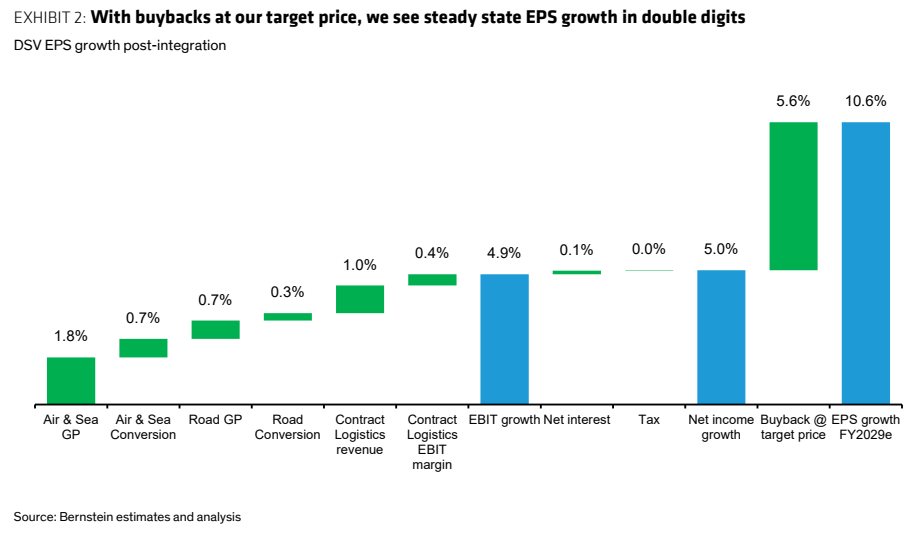
图3. 从公路货运公司转变为国际空运和海运货代
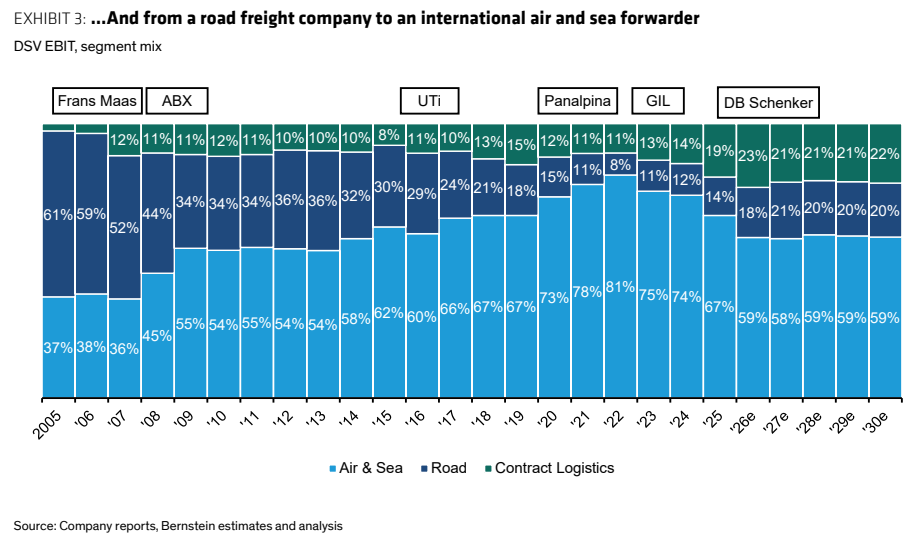
图4. 我们预计DSV每股收益将从2028年起达到三位数,并购交易历来带来每股收益拐点
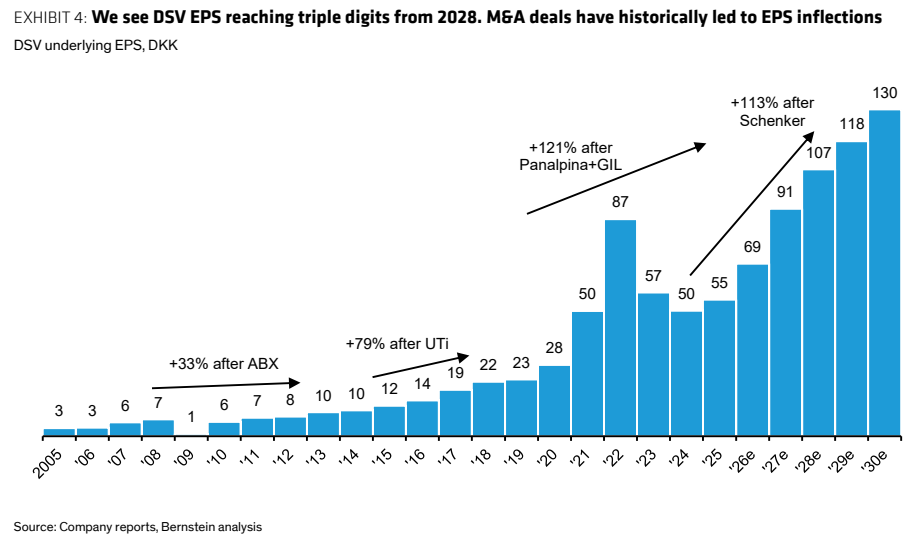
图5. DSV目标到2030年实现至少约400亿丹麦克朗的息税前利润,未计有机增长
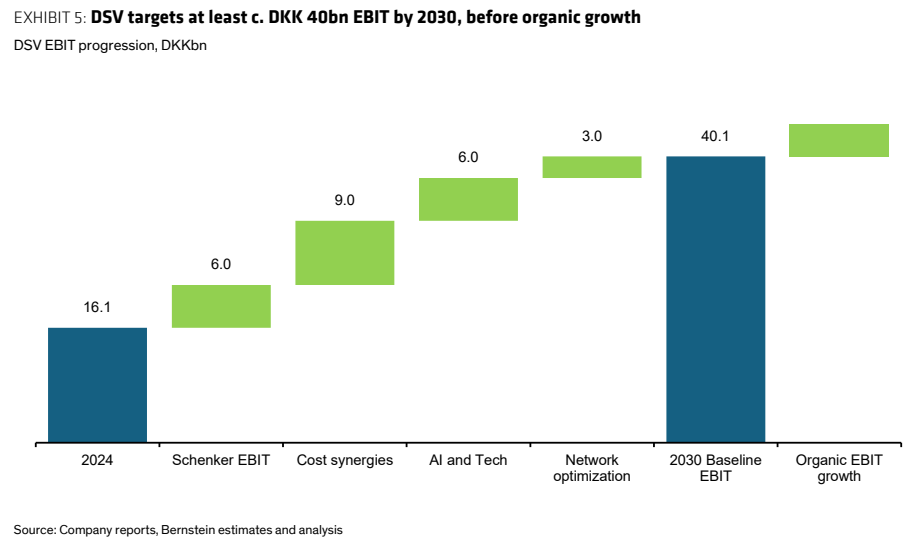
图6. 空运和海运部门裁员在DB Schenker交易中比以往收购耗时更长
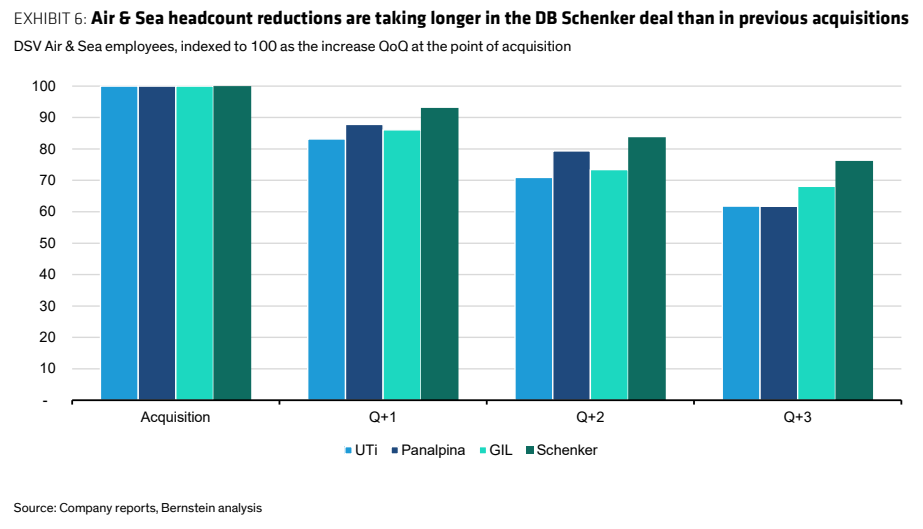
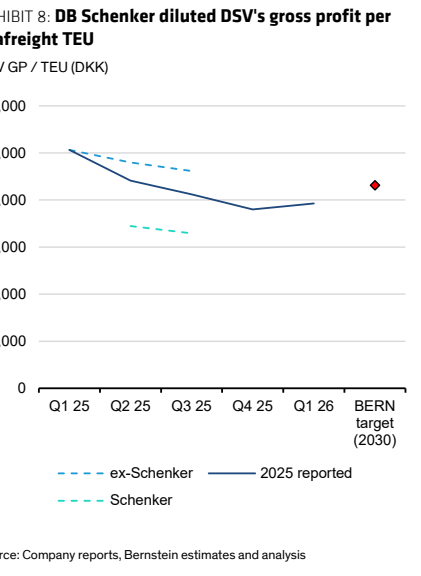
图7. DB Schenker稀释了DSV的毛利润
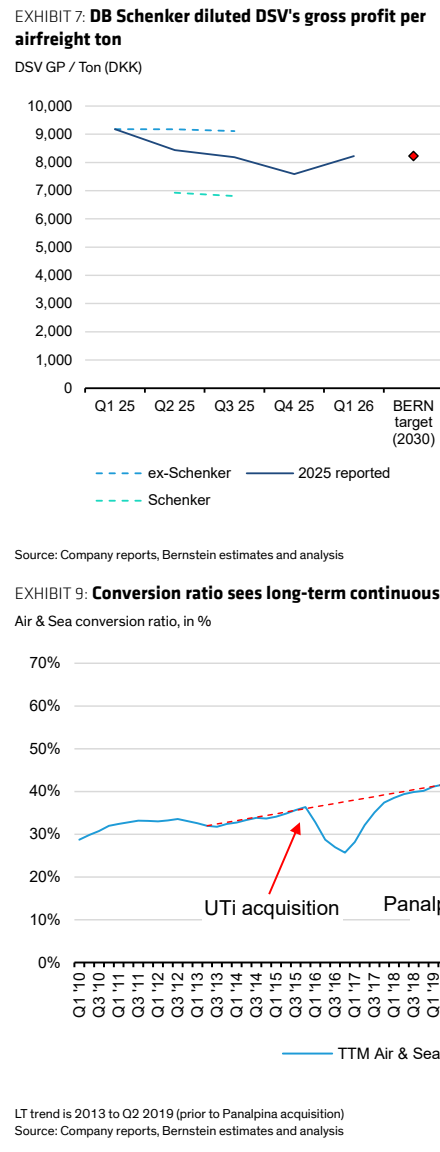
图8. 转换率长期持续改善:随并购下降,然后回归趋势