伯恩斯坦 亚洲科技硬件快评:大立光26年第三季度销售跟踪低于一致预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
大立光2026年第三季度营收为NT$157亿,较一致预期低14%。 尽管环比增长15%,但同比下降11%。 9月单月营收以美元计价同比下降11%,环比增长16%。 业绩疲软主要受折叠屏iPhone出货延迟、基础款iPhone 18推迟以及安卓智能手机需求疲软影响,且前期需求透支效应亦对三季度业绩造成压力。
主要观点
- 大立光2026年第三季度营收不及预期,较一致预期低14%。
- 2026年第三季度营收同比下降11%,环比增长15%。
- 业绩疲软归因于折叠屏iPhone出货延迟、iPhone 18推迟及安卓手机需求疲软。
- 可变光圈镜头出货量预计在2026年第三季度显著增长,有望改善毛利率。
- AI相关业务方面,FA产品已于三季度进入客户认证阶段,预计2027年下半年开始量产。
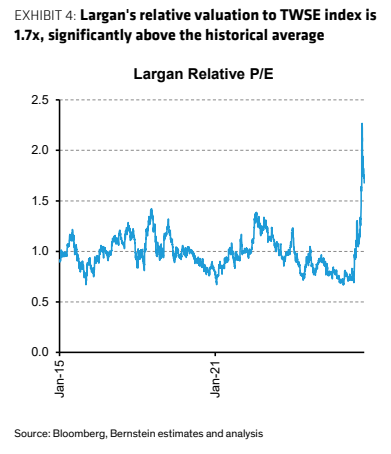
- 大立光目前市盈率(P/E)为29倍,相对台湾加权指数的估值倍数为1.7倍,高于历史平均水平。
论述逻辑
- 短期需求疲软(iPhone新品延迟/安卓需求弱) -> 3Q26营收不及预期 -> 关注后续可变光圈镜头放量及AI业务进展以支撑估值。
关键展望
- 公司将于2026年10月8日举行第三季度财报电话会议,预计将更新AI业务进展及解释近期物业收购原因。
- 2027年下半年预计FA产品开始量产。
推荐标的
- 大立光(3008.TT):评级为“跑赢大盘”(Outperform),目标价为NT$5,150.00。
关键图表
图1. 大立光(3926)销售额较一致预期低14%
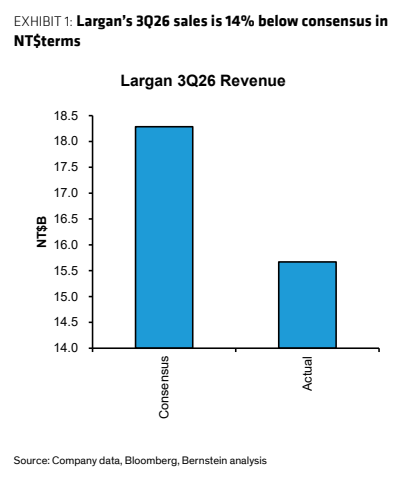
图2. 大立光2026年7-9月营收按美元计同比下降17%
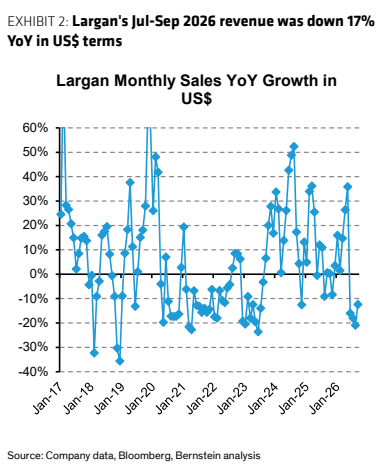
图3. 大立光目前市盈率为29倍
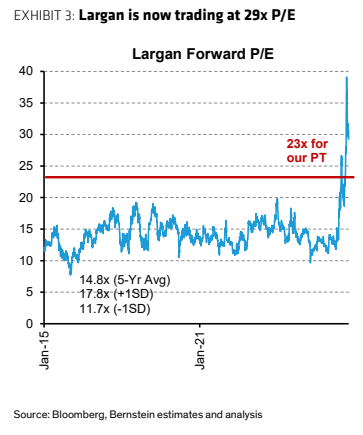
图4. 大立光相对台湾证交所指数的估值水平