瑞达期货 蔡跃辉 期货研究 商品期货 瑞达期货螺纹钢市场周报
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
产业面产量下调、表观需求平稳、库存继续下滑:螺纹周度产量180.38万吨(环比-2.17、同比-34.27万吨),产能利用率降至39.54%,钢厂盈利率32.47%、环比再降1.30个百分点;表观需求196.16万吨(环比+1.85),总库存682.85万吨、环比下降15.78万吨但同比仍高75.81万吨。 上游铁矿到港量大增(47港到港2856.0万吨、环比+964.6万吨)而港口库存降至17360.60万吨,焦煤供应放缓、基本面偏紧,焦炭首轮提涨,成本端对钢价形成支撑。 下游依然疲弱:1-7月房地产开发投资同比下降19.2%,新开工面积下降24.0%,基础设施投资下降3.6%。 宏观面海外美伊局势僵持,国内促内需政策已于8月1日实施、上海城市更新和住房发展“十五五”规划印发,地产政策再现利好。 技术上RB2610低位反弹、突破MA5/MA10/MA20,上方关注3050附近压力。 综合判断宏观利好叠加成本支撑,RB2610或震荡偏强,但主力合约进入移仓换月阶段、行情波动或加剧,需注意风险控制。
主要观点
- 现货强于期货、基差走强:8月21日期现基差111元/吨、周环比+6元/吨;杭州三级螺纹20mmHRB400现货报价3150元/吨(周+30),全国均价3236元/吨(周+13)。
- 供应端收缩:8月20日全国139家建材企业螺纹钢周度产量180.38万吨,较上周-2.17万吨、较去年同期-34.27万吨;报告指出产量下调至180万吨附近,产能利用率降至39.54%。
- 高炉生产平稳偏弱:8月21日247家钢厂高炉开工率82.8%(环比+0.16个百分点、同比-0.56个百分点),高炉炼铁产能利用率89.25%(环比-0.19个百分点),日均铁水产量237.68万吨(环比-0.52万吨、同比-3.07万吨)。
- 需求平稳:本期螺纹表观需求196.16万吨,环比+1.85万吨、同比+1.36万吨。
- 库存厂库+社库双降:螺纹总库存682.85万吨、较上周-15.78万吨、较去年同期+75.81万吨;厂内库存178.15万吨(-6.33),全国35城社库504.7万吨(-9.45)。
- 钢厂盈利率下滑:钢厂盈利率32.47%,环比上周减少1.30个百分点。
- 仓单减少、净空收敛:8月21日上期所螺纹钢仓单83945吨、周环比-11672吨;期货合约前二十名净持仓净空119893张、较上一周减少29719张。
- 炉料端偏强:焦煤供应放缓、市场基本面偏紧、精煤库存继续下滑;焦炭首轮提涨、库存下降,整体上焦煤供应收缩、旺季需求增加预期提振炉料。
- 粗钢与钢材出口同比减少:2026年7月粗钢产量7693万吨(同比-3.6%)、1-7月累计57704万吨(-3.1%);7月钢材产量11646万吨(-4.1%)、1-7月83616万吨(-1.2%);7月出口钢材1012.1万吨,1-7月累计6499.5万吨(同比-4.4%)。
- 下游地产基建仍弱:1-7月房地产开发投资43009亿元(同比-19.2%),房屋施工面积-12.7%、新开工面积-24.0%、竣工面积-23.2%;基础设施投资同比-3.6%,其中信息传输业投资+26.0%、水上运输业+16.2%、航空运输业+15.7%。宏观面美伊局势僵持(特朗普宣布对伊朗实施“毁灭性经济行动”),国内促内需政策已于8月1日实施、上海城市更新“十五五”规划印发。
论述逻辑
- 宏观面(美伊局势僵持+国内地产与财政促内需政策利好)→ 产业面(螺纹周度产量下调至180万吨附近、产能利用率降至39.54%、表观需求平稳、库存继续下滑)→ 成本端(焦煤供应收缩、旺季需求预期提振炉料,铁矿港口库存下滑、焦炭提涨,成本提供支撑)→ 技术面(RB2610低位反弹、日K线突破MA5/MA10/MA20、MACD红柱放大)→ 风险因素(主力合约进入移仓换月阶段、行情波动或加剧)→ 结论:RB2610合约或震荡偏强,注意风险控制。
关键展望
- 技术展望:RB2610合约低位反弹,日K线向上突破MA5/MA10/MA20,上方继续关注3050附近压力;MACD指标DIFF与DEA运行于0轴下方但重心上移、红柱放大。
- 政策展望:财政部优化后的财政金融协同促内需政策已于8月1日实施,预计下半年将推出新举措;上海要求推进房地产融资协调机制“白名单”项目扩围增效、深化住房公积金制度改革。
- 成本展望:焦煤供应收缩,旺季需求增加预期提振炉料,成本端对钢价形成支撑。
- 方向观点:RB2610合约或震荡偏强(观点参考),但主力合约进入移仓换月阶段、行情波动或加剧,需注意风险控制;报告未给出具体目标价位与时间窗口。
推荐标的
- RB2610螺纹钢期货合约:报告观点为“或震荡偏强”(观点参考),逻辑是宏观面释放利好、成本端提供支撑,同时提示主力合约移仓换月阶段波动或加剧、注意风险控制;未给出具体目标价位。
- 报告为商品期货周报,除RB2610合约方向观点外,未涉及上市公司覆盖、股票评级或目标价。
关键图表
图1. 螺纹钢主力合约收盘及持仓量
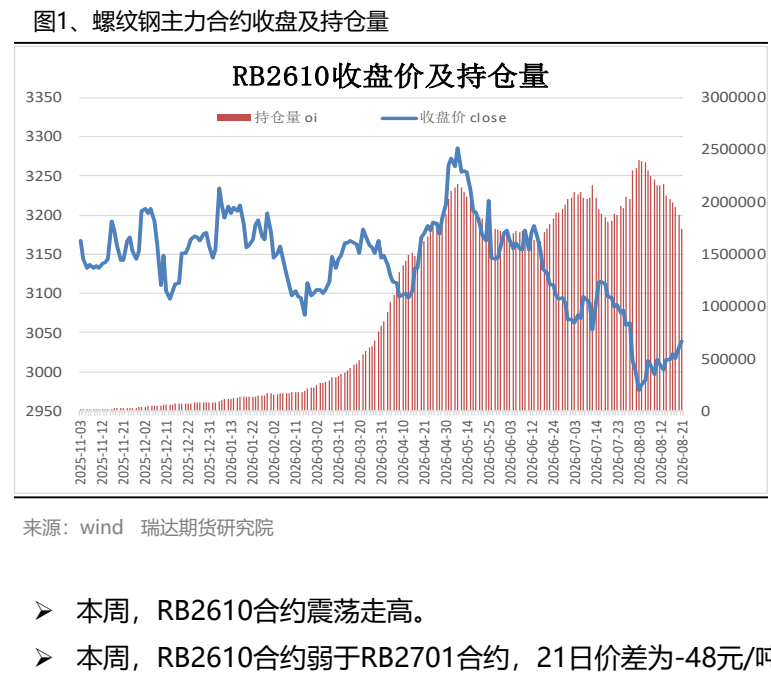
图2. 上期所螺纹钢仓单日报

图3. 螺纹钢期货合约前二十名净持仓

图4. 螺纹钢主力合约期现基差
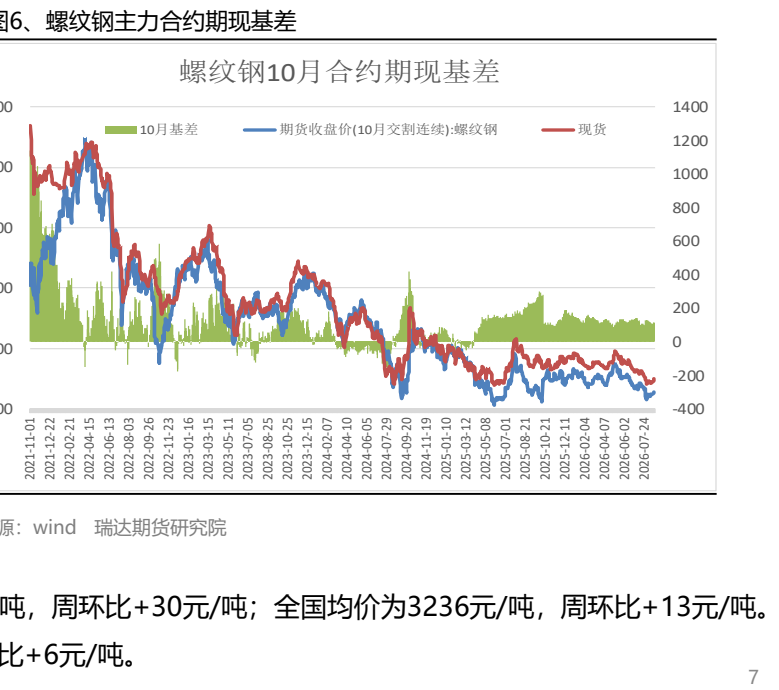
图5. 铁矿石现货价格

图6. 港铁矿到港量
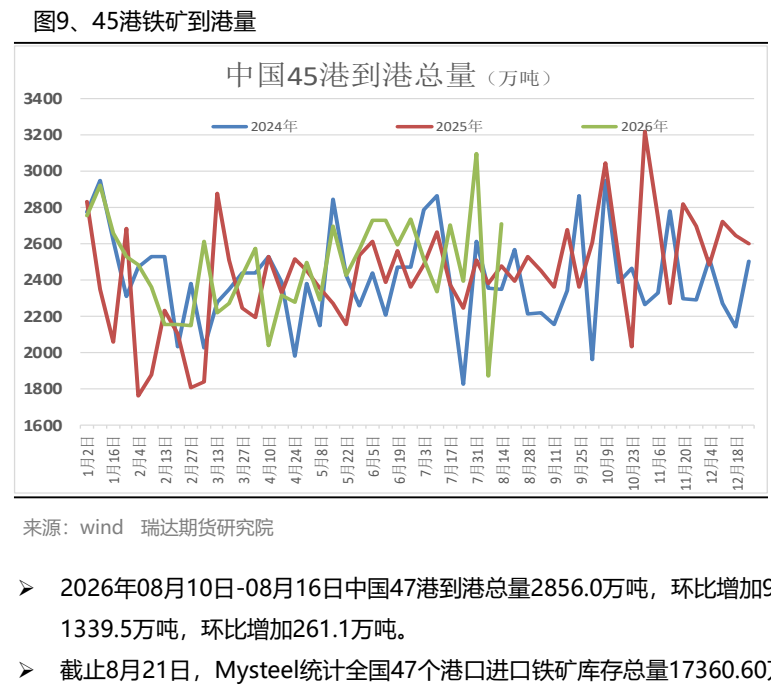
图7. 铁矿石港口库存
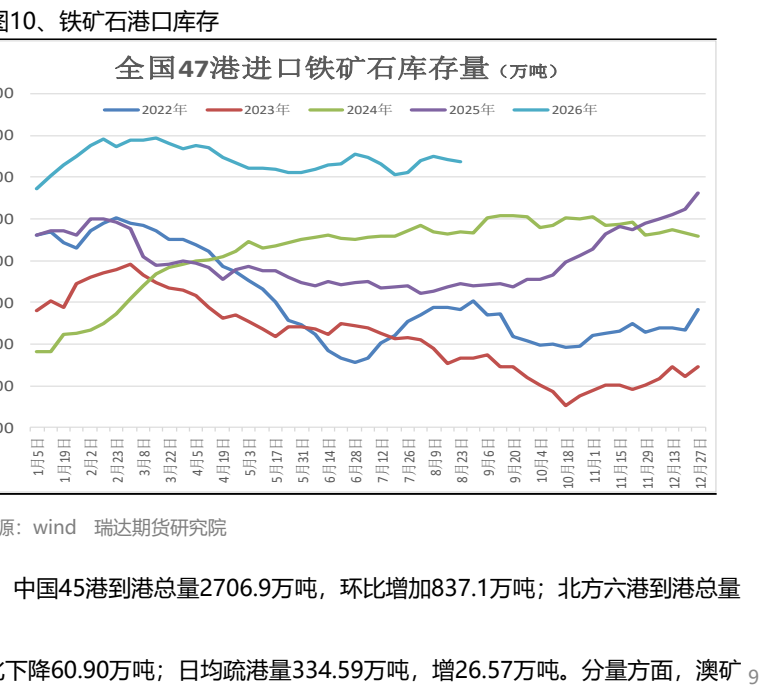
图8. 焦化厂焦炭库存
