德银:美国长端利率仍需反映更高期限溢价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德银本期美国固收周报将美联储路径纳入利率预测:经济学家预计2026年9月和12月各加息25bp,将联邦基金利率推至4.1%,2027年按兵不动,2028年上半年再降息50bp回到长期中性水平。相应地,德银把2026年底2年期美债收益率预测上调至4.3%,10年期美债上调至4.8%,认为前端与市场远期大体一致,但长端收益率更高、曲线更陡,核心理由是期限溢价将随债券供给、政策不确定性和价格敏感投资者持有量上升。报告还估算二季度养老金再平衡将买入444亿美元固定收益并卖出883亿美元股票,给季末长端曲线带来一定压平偏向。交易上,德银新增美元2s10s实际收益率陡峭化,另推荐接收12月ECB、10年BTP/Bund收窄等相对价值观点。周报同时强调,Warsh减少前瞻指引可能增加单次FOMC行动意外,并抬升反应函数不确定性和期限溢价。
主要观点
- 利率预测的最大变化来自德银经济学家对美联储路径的上修。德银现在预计美联储在2026年9月和12月各加息25bp,使联邦基金利率升至4.1%,随后2027年维持不变,2028年上半年再通过两次降息回到3.5-3.75%的长期中性区间。这个路径意味着前端利率不再低估政策约束,市场和德银对2027年底利率区间的看法已经明显收敛。
- 德银据此上调美债和SOFR曲线预测。2年期美债年底预测为4.3%,较此前上调35bp;10年期美债年底预测为4.8%,较此前上调10bp。与市场远期相比,德银认为前端预测大体一致,但长端收益率和曲线陡峭程度仍被市场低估,因为期限溢价没有完全反映未来债券供需变化。
- 期限溢价仍是德银战略框架的核心。报告认为,当前环境类似1990年代:科技相关资本开支强、德国财政刺激类似统一后规模、美国政治环境不支持1994年中期选举后那种大幅财政紧缩。与2014-2021年页岩油正供给冲击和超大规模QE不同,当前缺少压低期限溢价的正供给因素,全球自由流通债券供给上升仍指向未来几年期限溢价上行。
- 养老金季末再平衡给债券和长端曲线带来短期支持。德银估算,二季度强劲股票表现使养老金股票权重高于目标,定义收益养老金需要买入444亿美元固定收益并卖出883亿美元股票。如果实现,这将是2024年二季度以来两类资产最大再平衡流。历史回归显示,季末养老金买盘会让10s-30s美债曲线在宏观因子之外平均压平,且资金流越大压平越明显。
- 养老金资产配置仍偏股票和信用,但正逐步增加国债。公共养老金约29%配置债券、71%配置股票,私人养老金接近债券和股票各半;固定收益内部,公共和私人计划仍偏好信用债,但近年来都在减少信用、增加美国国债。2026年一季度末私人计划资金充足率为93.8%,公共计划为74.7%,后者较过去一年均值改善。
- G10利率图册显示油价回落并未让利率完全回到冲突前水平。多数2年、10年和30年收益率仍高于中东冲突前,英国10年和30年Gilt在与净国际投资头寸的跨国估值比较中仍是最便宜的债券,瑞士10年债和美国国债相对双赤字仍偏贵。各国债券自由流通量继续上升,支持对期限溢价的中期上行判断。
- 德银新增美元2s10s实际收益率陡峭化交易。前端美元利率已经大体符合德银中性利率判断,而美国数据惊喜和股市从高位回落;通胀定价却偏温和,2年美元CPI仅略高于2.30%,2y1y远期也处于一年区间低端。德银认为宏观因子仍支持更高期限溢价,实际收益率曲线近期倒挂后存在重新陡峭化空间,风险是油价进一步下跌。
- Warsh时代的美联储沟通机制可能提高政策意外和期限溢价。德银认为,前瞻指引自2003年以来显著降低了当前政策目标的意外,但对FOMC会议周围2年及更长期利率波动影响并不明显。若主席不愿解释反应函数,市场可能更难判断委员会如何应对前景变化,债券和股票可能同向波动,从而要求更高风险溢价。
- 欧洲相对价值观点包括接收12月ECB和做窄10年BTP/Bund。德银认为油价回落已带动近端HICP远期低于2%,但市场仍定价年内超过一次ECB加息;若条件维持,12月ECB接收交易具吸引力。对于意大利/德国10年利差,伊朗冲突以来其对前端ECB定价方向性增强,若剔除一次25bp加息,可带来约9bp利差收窄。
论述逻辑
FOMC后德银把2026年美联储路径改为两次25bp加息 → 2年和10年美债年底收益率预测被上调 → 前端与市场定价趋同,但长端仍未充分反映期限溢价 → 债券供给、自由流通量上升和Warsh反应函数不透明推高期限溢价 → 二季度养老金再平衡短期买债卖股,给长端压平偏向 → 中期仍看曲线更陡,尤其美元2s10s实际收益率 → 欧洲油价和通胀预期回落打开接收ECB空间 → 固收组合在短期季末流和中期期限溢价上行之间寻找相对价值。
关键展望
- 美国利率展望上,德银预计2026年底2年期美债4.3%、10年期美债4.8%,前端与远期接近但曲线应比市场定价更陡。若Warsh继续避免前瞻指引并减少反应函数细节,政策不确定性可能抬升期限溢价。
- 政策展望上,德银基准是美联储2026年9月和12月各加息25bp,2027年按兵不动,2028年上半年降息回中性。劳动力数据若稳定,通胀仍是美联储主要焦点;能源价格下跌只是短期缓和因素。
- 季末流动展望上,二季度养老金再平衡预计买入444亿美元固定收益、卖出883亿美元股票,长端10s-30s曲线在季末存在更强压平偏向,但这种力量偏短期,不能推翻长期期限溢价上行框架。
- 全球利率展望上,G10债券自由流通量增加、财政和国防能源科技融资需求上升,仍支持期限溢价中期上行;但中东全面协议、AI正供给冲击或财政收紧重新出现,可能压低通胀风险和期限溢价。
- 交易风险包括油价进一步下跌导致通胀定价下行、AI泡沫破裂或对就业造成重大冲击、监管和债务管理政策压低收益率,以及外国投资者对美债需求意外恢复。
推荐标的
- 美元2s10s实际收益率陡峭化是德银本周新增观点,理由是前端已经反映中性利率重估,而期限溢价和实际长端仍有上行空间。
- 长端美债方向上,德银仍偏向更高长期收益率和更陡曲线,而不是单纯追多债券;不过季末养老金流会给10s-30s短期压平提供技术性支持。
- 接收12月ECB,目标2.29、止损2.51,原因是近端HICP远期回落至2%下方,而市场仍过度定价年内加息。
- 10年BTP/Bund收窄仍有相对价值,若市场剔除一次25bp ECB加息,德银估计利差约可收窄9bp。
- 固定收益资产中,养老金再平衡和资金配置变化支持对高质量固定收益和部分国债的短期需求,但中期需警惕期限溢价上行压制长久期价格。
- 对依赖低期限溢价和强前瞻指引环境的久期多头保持谨慎,因为Warsh沟通方式可能提升FOMC行动意外和反应函数风险溢价。
关键图表
Figure 1:关键美国利率观点

Figure 2:基准政策利率路径大体符合市场定价,但高于美联储和私人部门预测
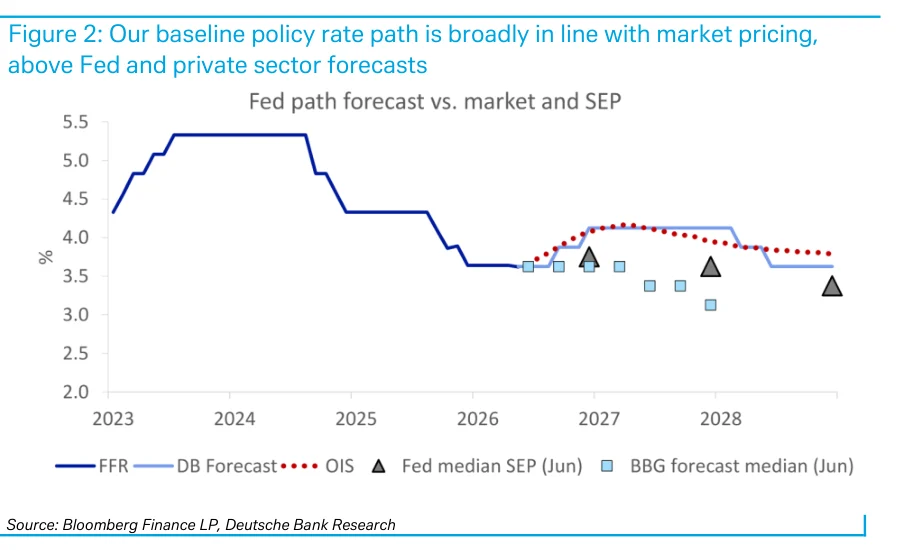
Figure 3:SOFR和UST预测表
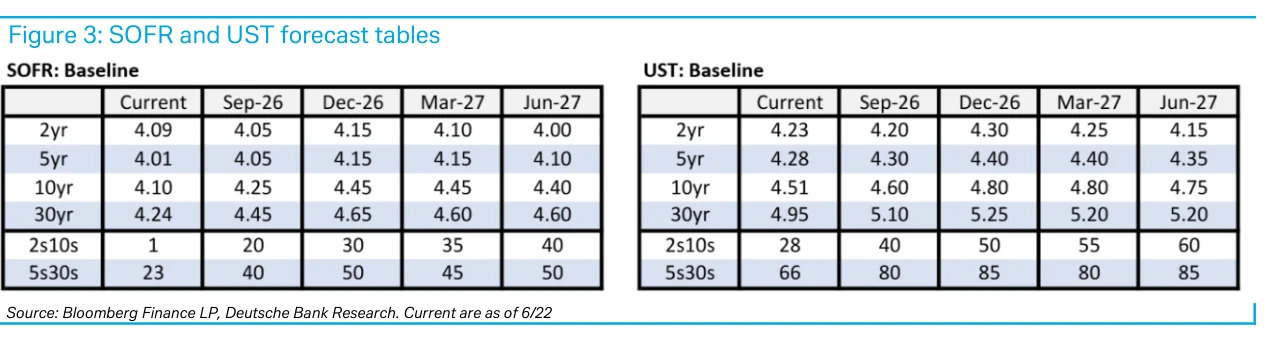
Figure 4:预测显示前端利率与远期一致,但曲线比远期定价更陡
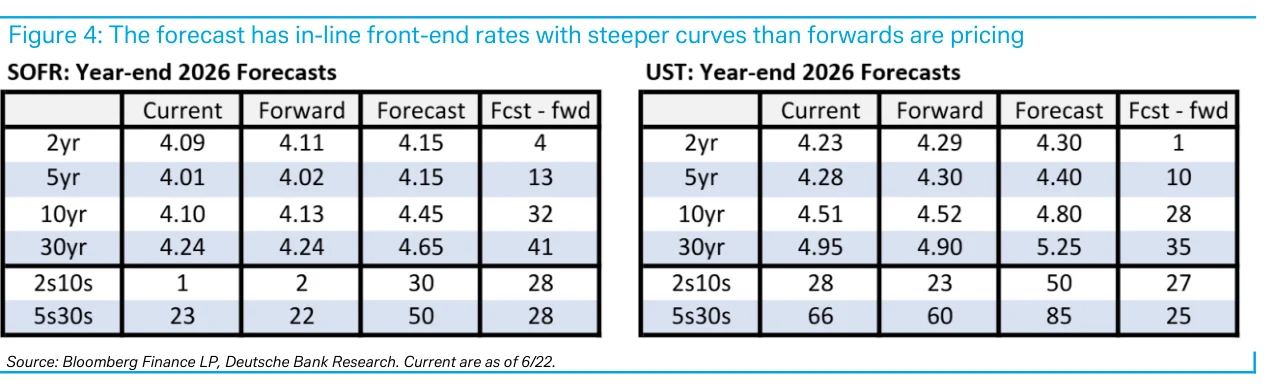
Figure 5:2026年二季度固定收益养老金预计流入444亿美元

Figure 6:2026年二季度股票养老金预计流出883亿美元
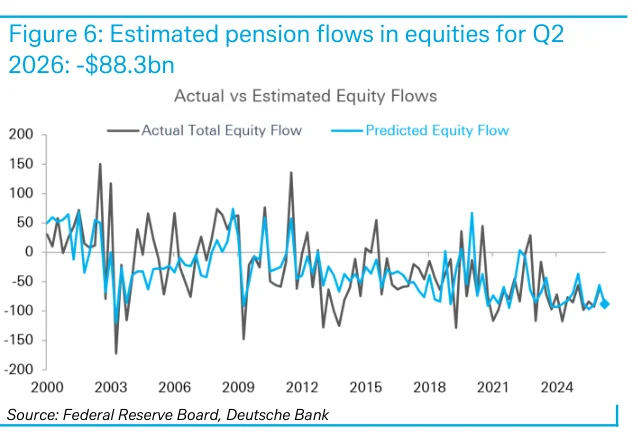
Figure 7:股票相对债券的超额表现为2020年二季度以来最大
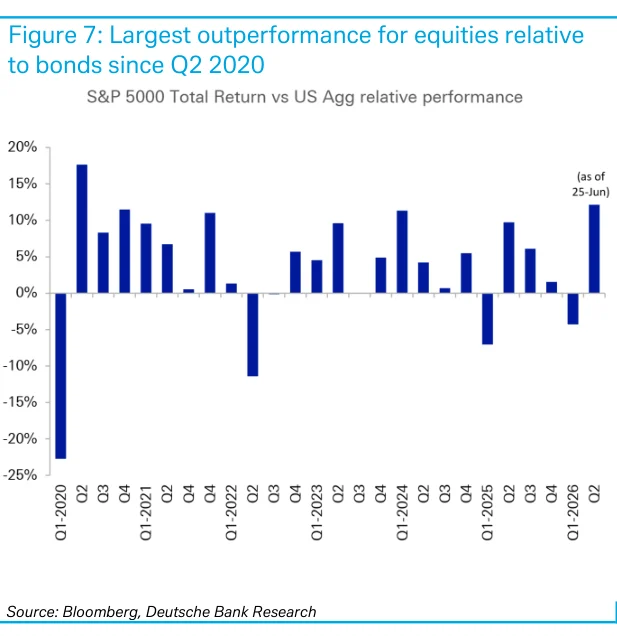
Figure 8:历史S&P和Agg指数回报及实际与估算固定收益资金流

Figure 9:公共养老金仍偏重股票,私人养老金接近债券和股票50/50配置

Figure 10:公共和私人养老金仍偏好信用债,但也在增加美国国债配置

Figure 11:2026年一季度末私人计划资金充足率93.8%,公共计划为74.7%

Figure 12:2027年12月美联储基金利率处于3.5%-4.0%区间符合德银观点

Figure 13:季节性模式历史上在夏季月份形成阻力
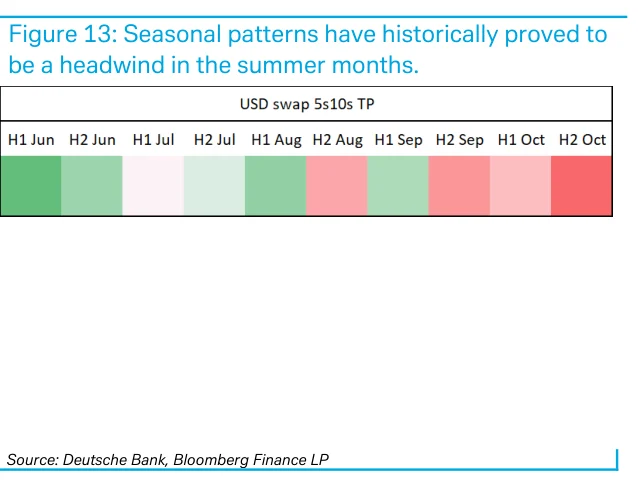
Figure 14:当前环境类似1990年代,当时期限溢价高于当前水平
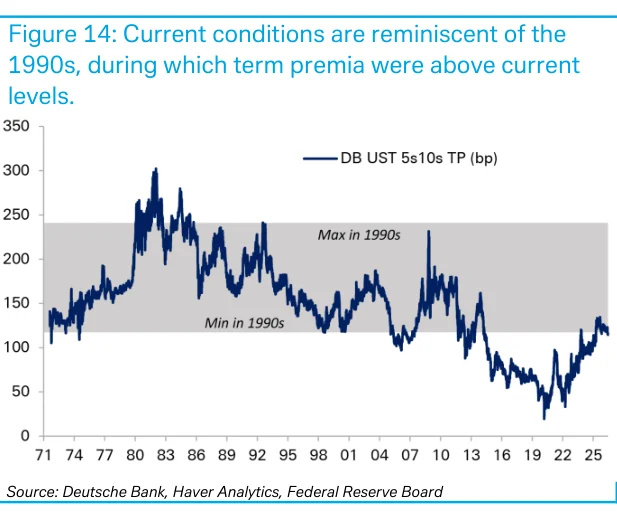
Figure 15:全球自由流通债券供给指向期限溢价上行

Figure 16:G10利率框架摘要

Figure 17:宏观组合更新

Figure 18:控制宏观因素后,10s-30s美国国债曲线通常在季末压平,且养老金流越大幅度越大
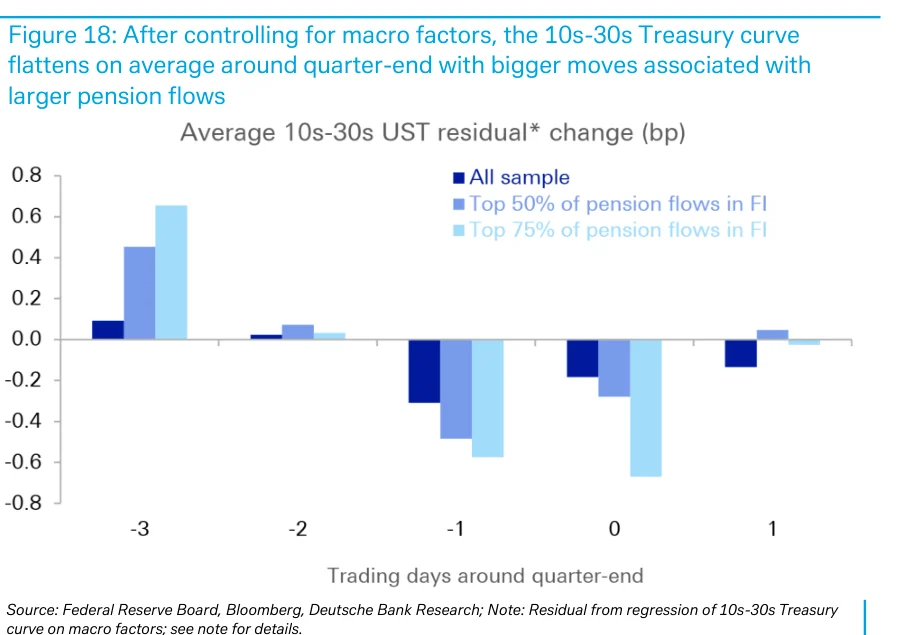
Figure 19:即使通胀预测下修,年末仍完全定价25个基点加息

Figure 20:美元2s10s实际收益率曲线有陡峭化空间,并可能受益于通胀定价上升

Figure 21:美联储前瞻指引显著降低已宣布政策目标意外,但对FOMC会议周边利率波动影响有限

Figure 22:10年期意大利与德国国债利差对前端定价的方向性
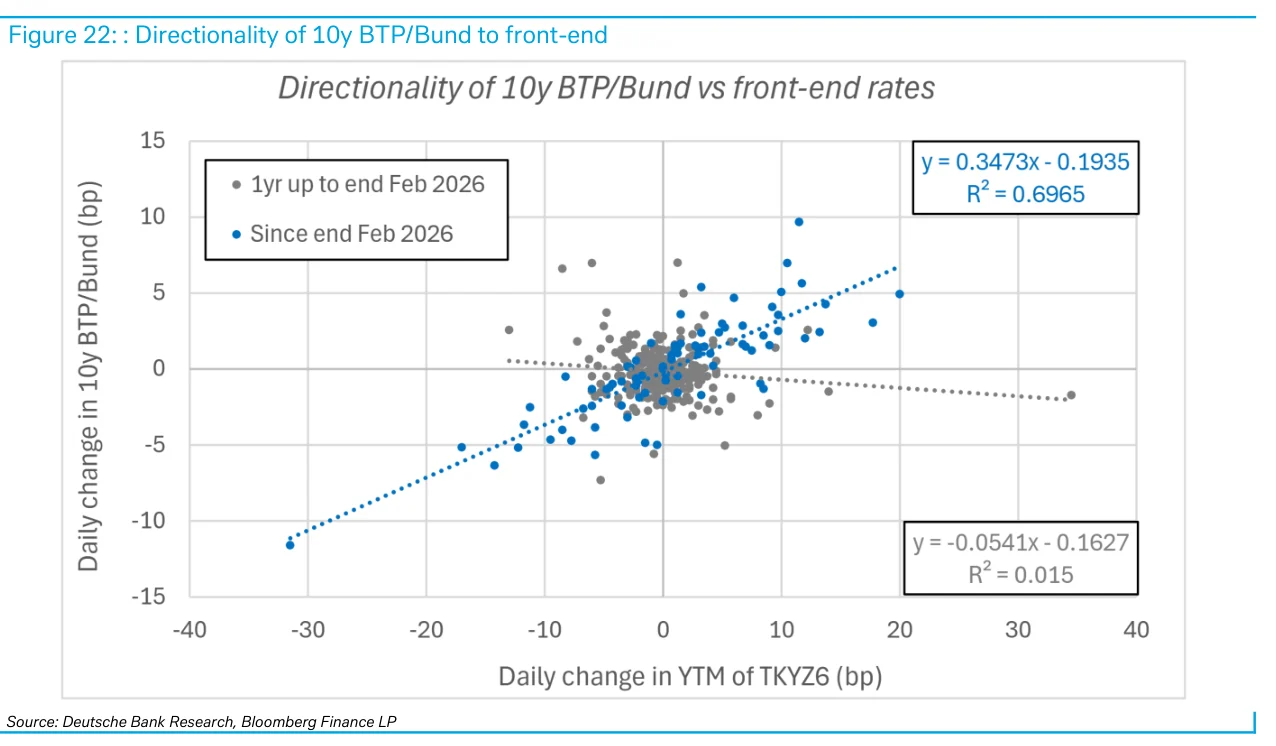
Figure 23:利率检查播客
Figure 24:本周数据日程和德银预测
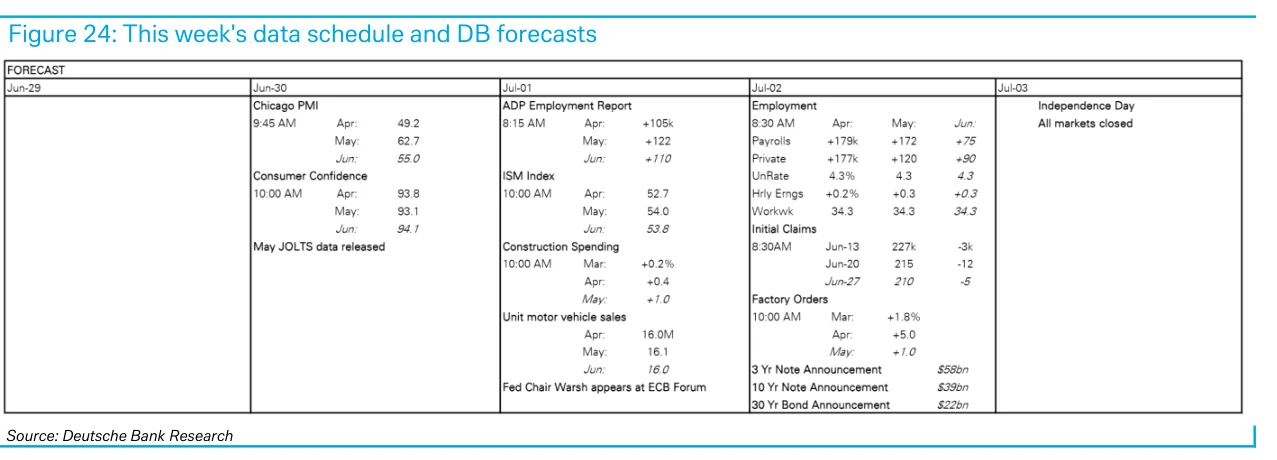
Figure 25:美联储讲话日历
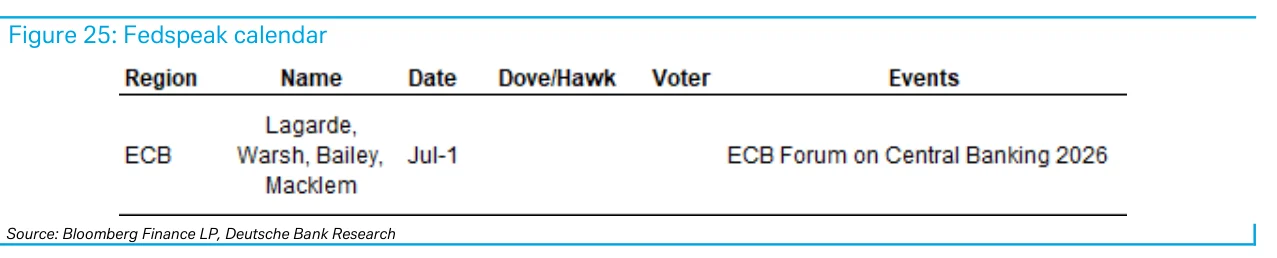
Figure 26:德银美国经济预测摘要

Figure 27:月度数据日历和德银预测

Figure 28:美国国债收益率预测
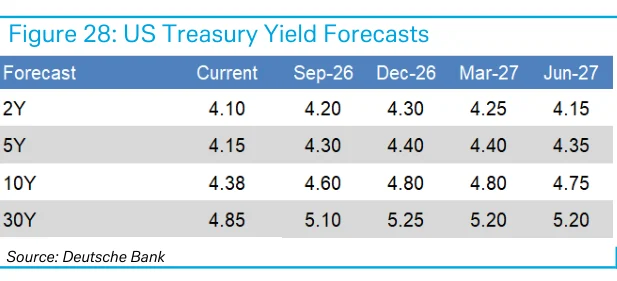
Figure 29:SOFR互换利率预测

Figure 30:欧元互换利率预测

Figure 31:德国收益率预测
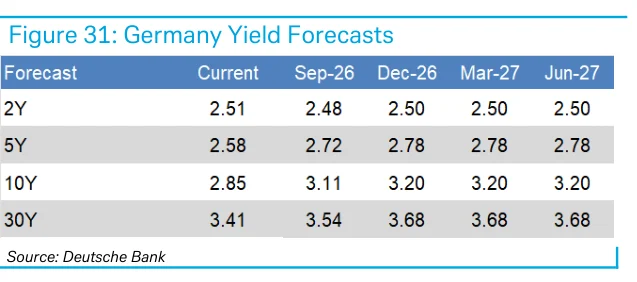
Figure 32:美联储资产负债表预测
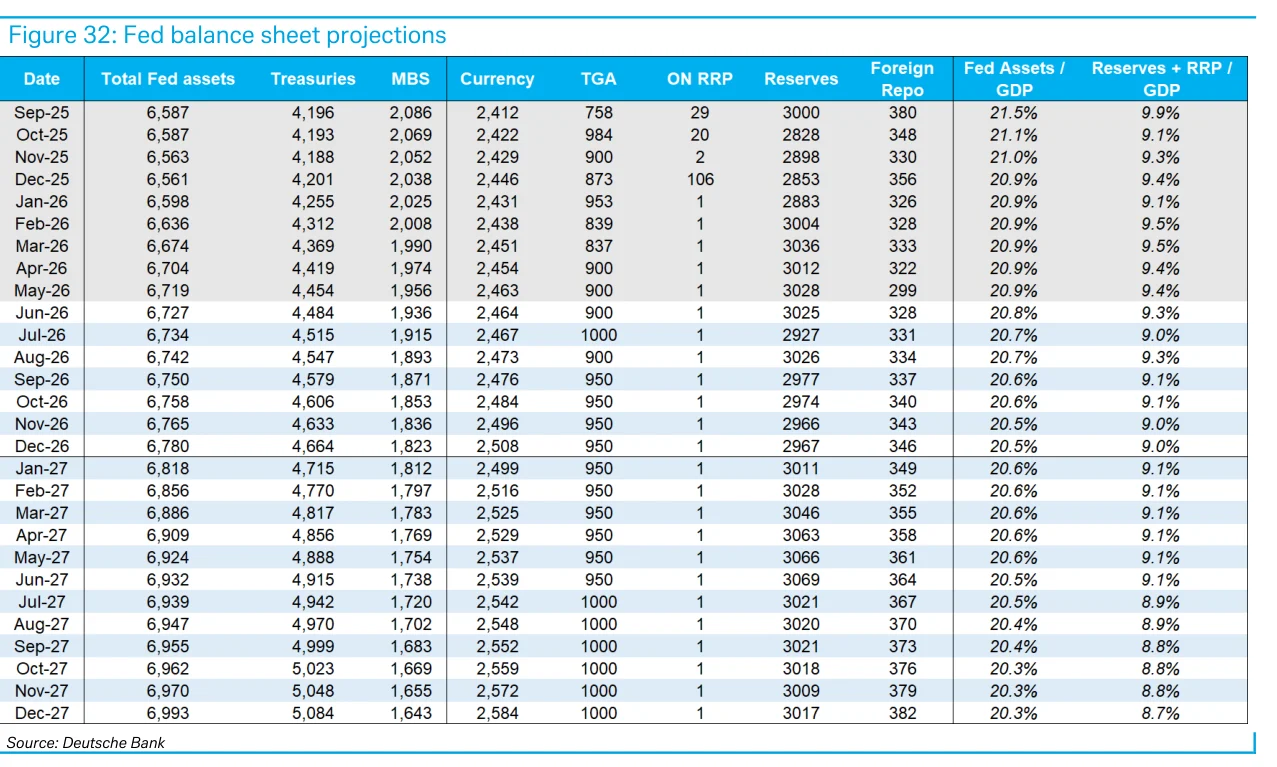
Figure 33:美国短期国库券供给预测
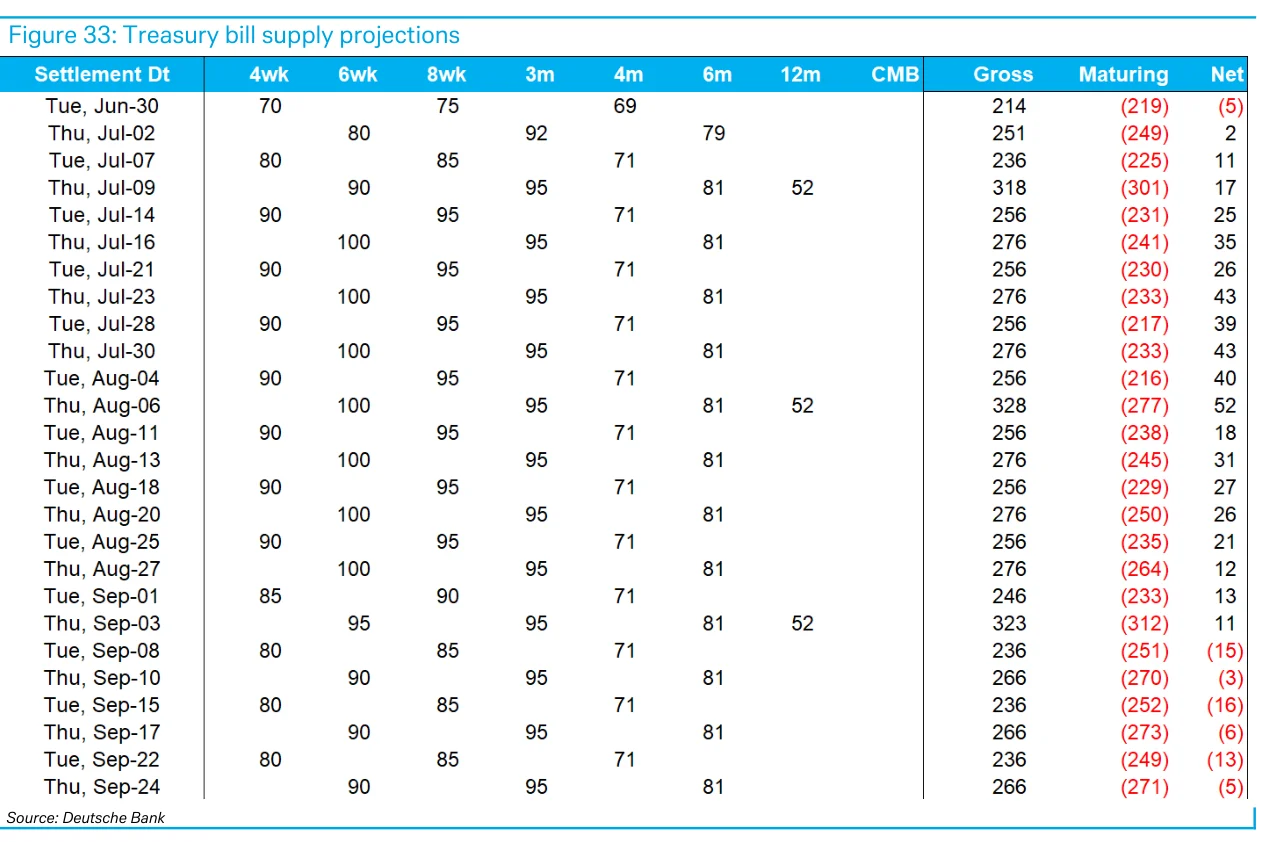
Figure 34:联系人信息