新莱福 301323 加速转型微纳粉体平台,拟并购金南磁材发力金属软磁
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
新莱福正加速向微纳粉体平台型公司转型,通过拟并购金南磁材切入金属软磁领域,进一步打开成长空间。 公司在传统业务基础上,积极布局AI服务器及MLCC等高增长赛道,微纳粉体材料业务有望成为新增长极。 华源证券预计公司2026-2028年归母净利润分别为1.22亿元、1.82亿元及2.94亿元,对应EPS为1.80元、2.60元及4.30元。 基于公司在材料领域的平台化布局及并购协同效应,首次覆盖给予“买入”评级。
主要观点
- 公司拟并购金南磁材,战略布局金属软磁领域,强化微纳粉体平台化能力。
- 2026-2028年归母净利润预测分别为1.22亿元、1.82亿元、2.94亿元。
- AI服务器需求带动MLCC用粉体材料市场增长,预计2030年全球MLCC用粉体材料市场规模达3.7万吨。
- AI服务器对MLCC的需求量是通用服务器的12.5倍,且电容值需求提升10倍。
- 公司在微纳粉体领域具备技术积累,产品已进入MLCC等高端应用市场。
- 2026-2028年EPS预测分别为1.80元、2.60元、4.30元。
论述逻辑
- 公司通过微纳粉体技术平台,利用并购金南磁材切入金属软磁赛道,同时受益于AI服务器对MLCC粉体材料的强劲需求,实现从传统材料向高端电子材料的转型,从而驱动业绩增长。
关键展望
- 预计2026-2028年归母净利润复合增长率较高,主要受益于金属软磁及MLCC粉体业务放量。
推荐标的
- 新莱福(301323.SZ):首次覆盖,给予“买入”评级。
关键图表
图2. 表13. 金南磁材和可比公司的营收对比(亿元)

图3. 表2. 公司主营产品
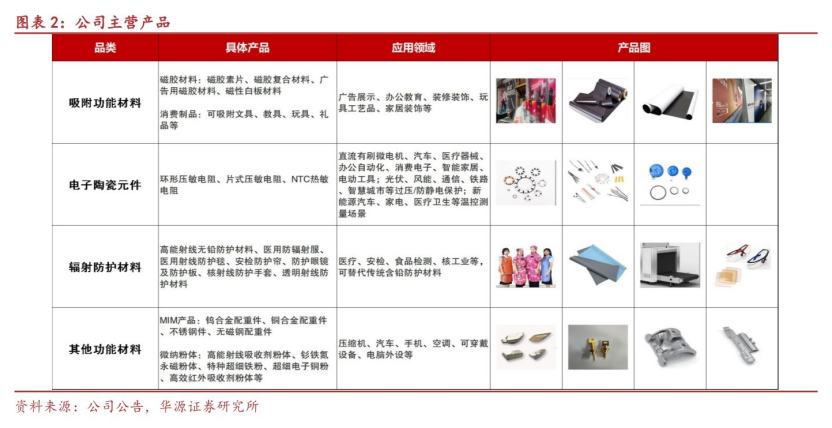
图5. 图表11. AI服务器电容用量显著提升
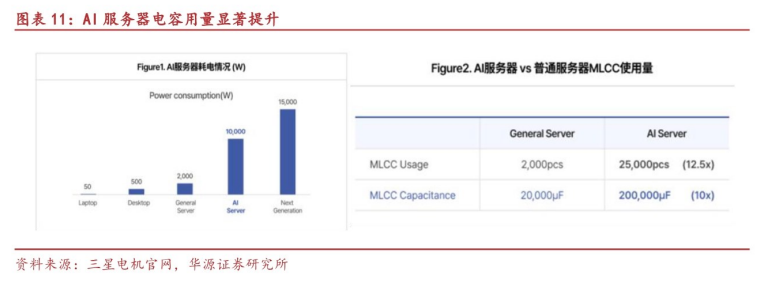
图6. 图表 14: 了 站 lalalaliii 1700 34881 1957 $00 yo tan OP 人村 5200 779 1852 。 aaamss 0 mom | am
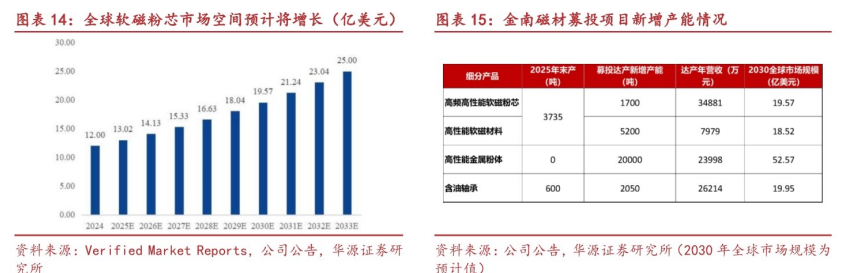
图7. 本报告来源于“慧博投研”,请勿外传

图8. 本报告来源于“博投研”,请勿外传
