摩根士丹利:应用航空航天与防务公司(AADX.US)防务动能与执行力验证,首次覆盖给予低配评级及23美元目标价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利首次覆盖应用航空航天与防务公司(AADX.US),给予低配(Equal-weight)评级及23美元目标价。报告认为公司受益于防务领域强劲动能,但需验证其执行力。当前股价已部分反映增长预期,上行空间有限。关键看点包括国防预算趋势、项目执行及并购整合。目标价基于2027年预估EBITDA的12倍,隐含约10%上行空间。风险包括订单延迟、成本超支及竞争加剧。
主要观点
- 防务动能强劲:全球国防支出增长支撑公司订单,但执行风险需关注。
- 首次覆盖评级低配:目标价23美元,基于2027年EBITDA 12倍估值。
- 股价已部分反映预期:当前估值接近历史中位数,上行空间有限。
- 执行力验证关键:公司需证明项目交付和成本控制能力。
- 国防预算趋势有利:美国及北约国防开支增加,但预算审批存在不确定性。
- 并购整合风险:近期收购需成功整合以释放协同效应。
- 竞争格局:面临大型防务承包商及新兴技术公司竞争。
- 财务预测:2026年营收预计增长15%,EBITDA利润率约18%。
- 现金流改善:自由现金流预计2027年转正,支撑去杠杆。
- 股东回报:暂无股息或回购计划,未来可能启动。
论述逻辑
全球国防支出增长 → 公司订单增加 → 但需验证项目执行和成本控制 → 当前股价已部分反映增长 → 估值合理但上行空间有限 → 给予低配评级及23美元目标价。
关键展望
- 验证点:2026年下半年订单转化率及利润率趋势。
- 时间窗口:2027年国防预算审批结果。
- 风险:订单延迟、成本超支、竞争加剧、并购整合失败。
- 报告未明确给出价格或评级调整的具体时间。
推荐标的
- 应用航空航天与防务公司(AADX.US):首次覆盖,低配(Equal-weight),目标价23美元。理由:防务动能强劲但执行力待验证,估值合理。
关键图表
图1. 按终端市场划分的收入,PF2025;按生命周期划分的收入,PF2025
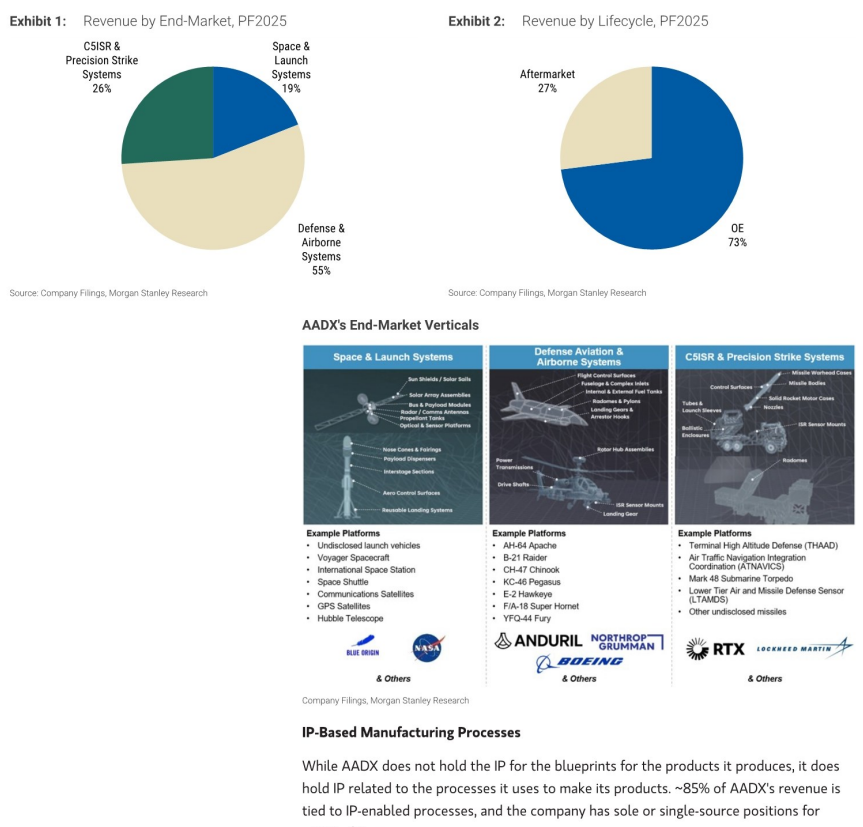
图2. 按知识产权状态划分的收入;2025年按类型划分的收入
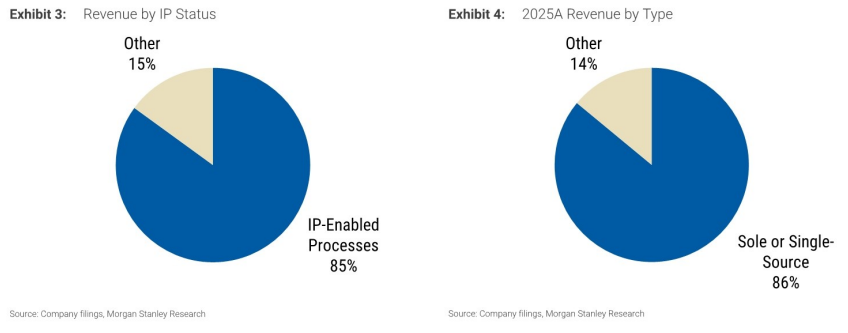
图3. 在轨活跃卫星数量

图4. 美国国防预算对太空的历史拨款(十亿美元)
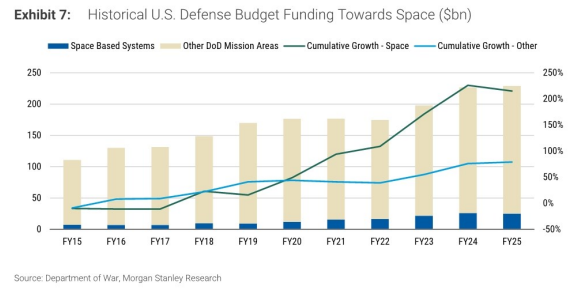
图5. 太空能力的采购与研发经费(十亿美元)

图6. 导弹与弹药的采购经费

图7. 收入复合年增长率(%)

图8. EBITDA利润率
