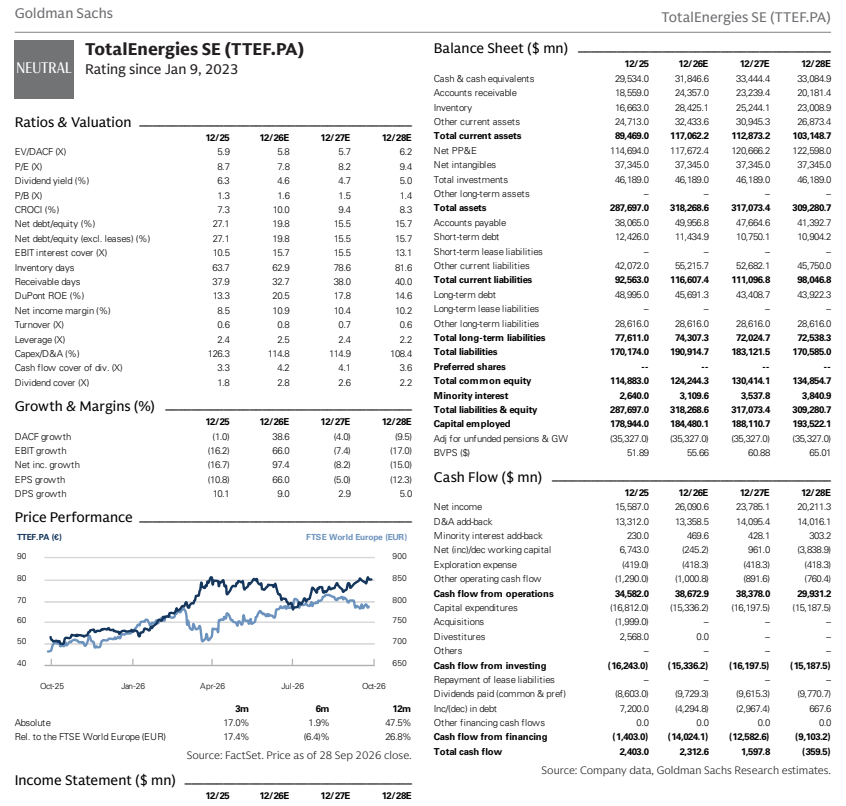
高盛 道达尔能源(TTEF.PA)小马智行投资者日:25亿美元季度回购与更高资本开支以支持2035年前产量增长;维持中性评级,估值存在溢价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
道达尔能源于2026年9月28日在纽约举行2026年战略与展望日,宣布将2027-2032年净资本开支指引定为每年$14-17bn(此前为2027-2030年每年$14-16bn,中值每年上调约c.$0.5bn,可见性窗口延长两年),并首次将产量增长愿景延长至2035年:重申2025-2030年油气产量每年增长超3%(>+3% pa)、总能源产量(石油、天然气、电力)每年+4%,新设2030-2035年油气产量每年+2-3%的目标,维持约c.3 mboed产量平台至2035年。 股东回报显著升级:董事会批准4Q26回购25亿美元、1Q27回购20-25亿美元(高于9月2025年设定的60-70美元/桶油价框架隐含的7.5-15亿美元),并首次承诺2026-2030年DPS每年增长超5%的多年度政策;公司还设定2026年底杠杆率低于10%的正式目标(2Q26为13.1%、2025年底为14.7%)。 综合电力业务FCF转正时点由2028年提前至2027年(2026年盈亏平衡),主要得益于4月底交割的EPH燃气发电合资(14 GW欧洲CCGT平台,公司预计每年贡献约7.5亿美元可用现金流);2025-2030年FCF增长超100亿美元(相当于每股超4美元)的指引得以维持。 上游方面,Tilenga/Kingfisher乌干达项目2026年投产(达产净+94 kboe/d)、苏里南GranMorgu 2028年投产(+55 kboe/d);高盛Top Projects研究显示公司拥有行业最长储量寿命(>12年)和到2030年最强的新项目现金流增长,低碳业务价值320亿美元、占当前EV的14%为大型油企最高。 按高盛估计,道达尔2026/27E股息率4.5%/4.7%、回购收益率3.4%/4.0%,总潜在回报7.8%/8.7%,仅略高于欧盟大型油企平均的7.5%/8.3%,估值存在溢价,因此维持NEUTRAL评级,12个月目标价上调至87.00欧元(现价80.00欧元,上行空间8.8%)。
主要观点
- 2026年CMD将净资本开支指引上调至2027-2032年每年$14-17bn,较此前2027-2030年每年$14-16bn中值每年上调约c.$0.5bn、可见性窗口延长两年,与高盛预览中2027年总资本开支上调至c.$16bn的预期一致
- 产量增长首次延长至2035年:重申2025-2030年油气产量每年>+3%、总能源产量(油、气、电)每年+4%,并首次设定2030-2035年油气产量每年+2-3%,维持约3 mboed产量平台,依托行业领先的>12年已探明储量寿命及纳米比亚、尼日利亚、利比亚、马来西亚、莫桑比克和巴布亚新几内亚资产组合
- 股东回报升级:4Q26回购25亿美元(符合高盛预期)、1Q27回购20-25亿美元(GSe:20亿美元),高于60-70美元/桶框架隐含的7.5-15亿美元;董事会首次承诺2026-2030年DPS每年>+5%,并重申40%现金流长期派息下限
- 按高盛估计,道达尔2026/27E股息率4.5%/4.7%、回购收益率3.4%/4.0%,总潜在回报7.8%/8.7%,略高于欧盟大型油企平均的7.5%/8.3%;高盛此前已将2026/27年回购假设上调至70亿/80亿美元(此前为60亿美元)
- 加速去杠杆:董事会设定2026年底杠杆率低于10%的正式目标(2Q26为13.1%、2025年底为14.7%),较2025年CMD的低于20%指引和约15%目标明显收紧;但高盛按GS口径(含混合债与租赁)预计2026/27年底杠杆为20%/17%(2Q26为22%),仍高于行业平均15%/8%
- 维持2025-2030年FCF增长超100亿美元(相当于每股超4美元)的指引,为加速现金回报提供近期支撑
- 综合电力业务FCF转正提前一年至2027年(2026年盈亏平衡),主要反映EPH燃气发电合资于2026年4月底交割(14 GW欧洲CCGT平台,公司预计每年带来约7.5亿美元可用现金流);重申2030年12% ROACE目标;2030年发电量指引100-120 TWh/y(约占能源结构20%,2035年升至约25%),2030-2035年净发电量每年增长10-12 TWh/y
- 上游增长确定性领先:Tilenga/Kingfisher乌干达2026年投产(达产净+94 kboe/d)、苏里南GranMorgu 2028年(+55 kboe/d)、Venus/Mopane潜在FID后可能2030/32年投产;高盛Top Projects研究显示道达尔拥有行业最长储量寿命和到2030年最强的新项目现金流增长;纳米比亚与Galp的资产互换中道达尔将承担Galp Mopane初始开发50%的资本开支
- 能源转型领先:重申2030年油气活动Scope 1+2排放较2015年-50%、甲烷排放较2020年-80%的目标,且推进超前(2025年已分别达-38%/-65%);高盛估计道达尔低碳业务已创造320亿美元价值、占当前EV的14%,为大型油企最高
- 高盛估计道达尔到2030年可将全口径(含Scope 1/2/3)排放较2015年降低约25%(2025年已达-18.6%),绿色分类法潜在合规资本开支占比预计2025/30年超40%/50%,领先欧盟大型油企
- 维持中性评级的原因是估值溢价:评级自2023年1月9日以来为NEUTRAL,12个月目标价87.00欧元,现价80.00欧元,上行空间8.8%;2Q26 DPS为€0.90(同比+5.9%,符合高盛预期)
论述逻辑
- CMD在纽约宣布资本开支上调并延长增长窗口(净资本开支2027-2032年每年$14-17bn、油气产量2030-2035年每年+2-3%、平台约c.3 mboed)→ 增长由已FID/待FID项目支撑(乌干达Tilenga/Kingfisher 2026年投产、苏里南GranMorgu 2028年、纳米比亚Venus/Mopane潜在2030/32年投产——上述项目名称与投产时间无法从原文文本片段确认,文本仅提及纳米比亚、乌干达、莫桑比克、巴布亚新几内亚等投资组合)并带动综合电力提前一年FCF转正(2027年,较2025年CMD给出的2028年提前一年;EPH燃气发电合资于2026年4月底交割,14 GW欧洲CCGT平台贡献c.$750mn/y可用现金流,为公司预期)→ 现金流改善支撑股东回报升级(4Q26回购$2.5bn、1Q27回购$2.0-2.5bn、DPS 2026-2030年每年>+5%)与去杠杆目标收紧(2026年底gearing<10%)→ 高盛Top Projects框架确认公司拥有行业最长储量寿命、最强新项目现金流增长,且低碳业务价值占当前EV约c.14%、为大型油企中最高(约320亿美元的绝对值无法从原文文本确认)→ 但按高盛估计其2026/27E股东总回报7.8%/8.7%仅略高于欧盟大型油企平均的7.5%/8.3%,估值溢价已部分透支上述优势 → 因此维持NEUTRAL评级、目标价上调至€87.00(上行8.8%)。
关键展望
- 回购验证点:4Q26回购25亿美元已获批、1Q27指引20-25亿美元(高盛预期20亿美元);高盛2026/27年回购假设已上调至70亿/80亿美元
- 去杠杆验证点:2026年底杠杆率低于10%的正式目标;高盛预计GS口径杠杆2026/27年底降至20%/17%,仍高于行业平均15%/8%
- 电力业务时间表:2026年盈亏平衡、2027年FCF转正(较2025年CMD指引提前一年);2030年12% ROACE目标重申,2030年发电量100-120 TWh/y,2030-2035年净发电量每年增长10-12 TWh/y
- 项目投产窗口:Tilenga/Kingfisher乌干达2026年投产(达产净+94 kboe/d)、GranMorgu Suriname 2028年(+55 kboe/d)、Venus/Mopane潜在FID后可能2030/32年投产
- 派息政策:2026-2030年DPS每年增长超5%的多年度承诺,40%现金流长期派息下限重申
- 现金流目标:维持2025-2030年FCF增长超100亿美元(相当于每股超4美元),基于同一油价假设
- 减排验证点:2030年油气活动Scope 1+2较2015年-50%、甲烷较2020年-80%;2025年已分别达-38%/-65%,两个目标均超前于计划
- 评级与目标价:维持NEUTRAL(自2023年1月9日以来),目标价87.00欧元(2026年9月28日自82.00欧元上调)
推荐标的
- TotalEnergies SE (TTEF.PA):NEUTRAL评级(自2023年1月9日以来),12个月目标价87.00欧元,现价80.00欧元,上行空间8.8%;维持中性的核心理由是估值存在溢价(premium valuation)
- 报告评级为相对评级,其覆盖宇宙(coverage universe)包括:Aker BP ASA、BP Plc、Ceres Power、ENI、Equinor、GTT、Galp、Harbour Energy、HelleniQ Energy、ITM Power、Industrie De Nora SpA、Ithaca Energy、Motor Oil、Nel、Neste OYJ、OMV、Repsol、Saudi Aramco、Shell Plc、TGS ASA、Technip Energies、Tenaris、Thyssenkrupp Nucera、TotalEnergies SE、Vallourec、Var Energi ASA、Viridien;报告中另提及的欧洲同业比较对象包括OMV、Equinor、Aramco、Galp、BP、ENI、Total、RDShell、Repsol、Chevron、ExxonMobil等,但未给出各自评级
关键图表
图1. 道达尔能源2026/27E年为股东提供约8%的回报:大型石油公司2026/27E股东回报收益率,%
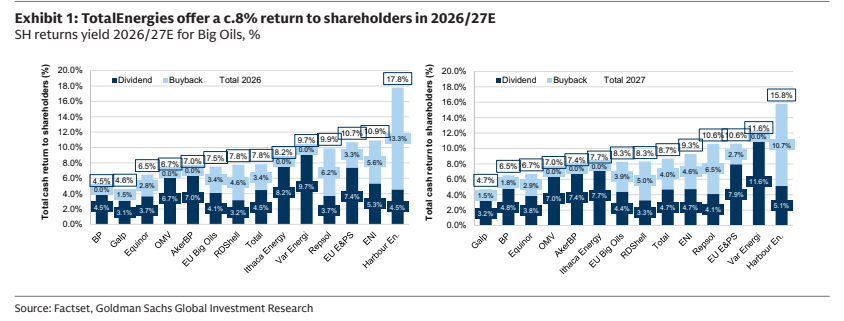
图3. 尤其是包含表外承诺的影响 净负债(含混合债券)运用资本,百万美元
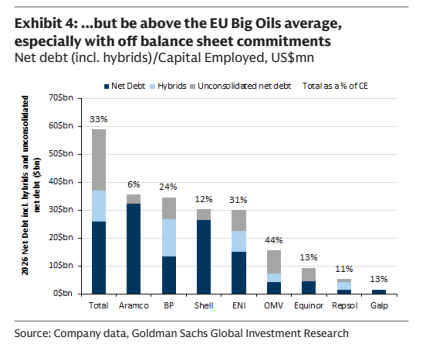
图4. 道达尔能源在产量增长方面表现突出:预计来自重点项目,至2030年项目投产和提产数量创纪录 重点项目净权益产量占公司2025年产量的比例
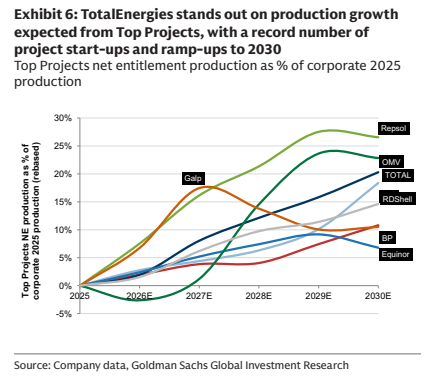
图5. 道达尔能源在2026年上游现金流增长方面位居前列 重点项目经营现金流占2025年公司DACF的比例
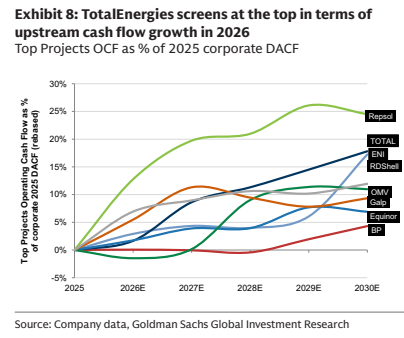
图6. 纳米比亚资产互换因权益承担而增加了道达尔的资本开支 重点项目2025E资本开支占2025年公司资本开支的比例
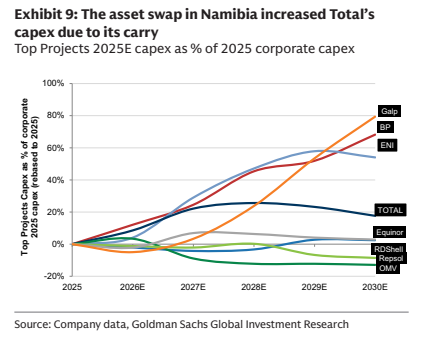
图7. 道达尔能源2025年重点项目投产/提产概要
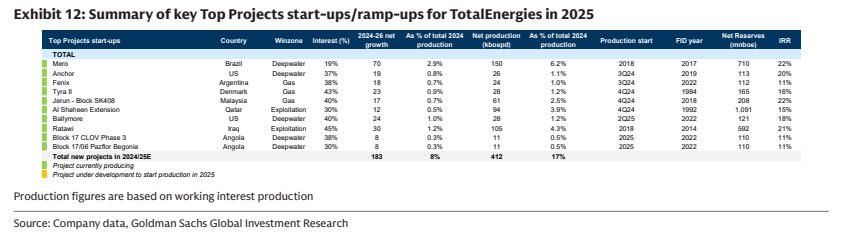
图10. 公司当前企业价值合计 低碳业务价值占当前企业价值的比例(%)
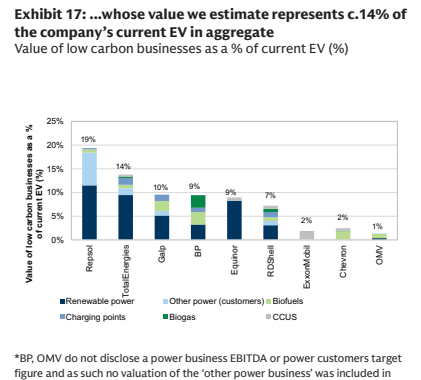
图11. 高盛 道达尔能源SE(TTEF.PA)