花旗 北美中游与能源基础设施:中游简讯:精炼产品出口禁令对中游意味着什么?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗研究探讨了潜在的精炼产品出口禁令对北美中游运营商的影响,认为该禁令对中游板块的新闻头条影响大于实际运营冲击。 报告将潜在影响划分为直接出口敞口、内陆管道/仓储流动、燃料分销以及国际炼化敞口四大领域,后三者构成积极的抵消顺风。 最初的禁令提议预计主要针对柴油,而柴油占美国精炼产品出口比例不足50%。 即使对于大型出口商,精炼产品出口占整体EBITDA的比例仍相对较小,花旗预计即便出口规模庞大的EPD,其EBITDA受影响幅度也小于1%。 同时,照付不议合同机制与预计持续至11月中旬的《琼斯法案》豁免进一步缓释了出口码头利用率下降的风险。 此外,出口减少将推高库存,炼化团队预计馏分油库存达到历史峰值大约需要2个月,仓储套利与内陆管道调运将为中游公司带来显著的增量营销与输送机遇。
主要观点
- 精炼产品出口禁令对中游运营商的新闻头条冲击大于实际运营影响,多重利好顺风可抵消直接出口敞口风险。
- 预期任何潜在禁令将相对短暂,且最初提案主要针对柴油,柴油占美国精炼产品出口比例低于50%。
- 精炼产品出口占中游运营商总EBITDA比例较小,花旗测算即使对出口业务规模庞大的EPD,其EBITDA负面影响亦低于1%。
- 合同结构提供需求波动保护,KMI大部分液体码头收入均受到“照付不议”(take-or-pay)合同保护,市场可消化1至2个季度的禁令。
- 《琼斯法案》豁免将维持至11月中旬,若再次延期将允许国际船舶将美湾精炼产品转运至其他美国进口码头,保持出口码头利用率。
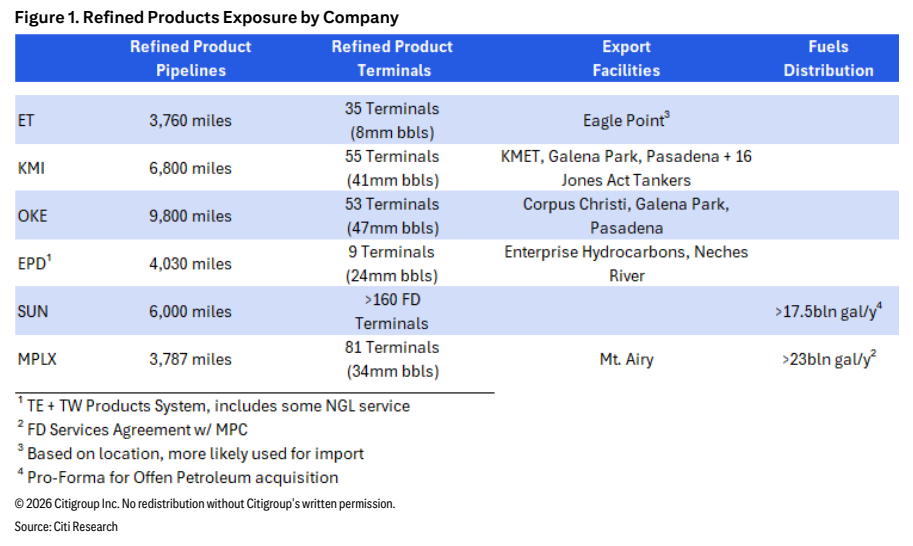
- EPD、KMI与OKE在直接出口敞口方面暴露度最高,但预计综合影响极小。
- 内陆管道输送及仓储能力是最大的潜在对冲顺风,出口受阻将推动库存积累,炼化团队预计馏分油库存达到历史峰值水平大约需要两个月。
- 仓储设施在价格波动中带来潜在营销机遇,SUN、ET、MPLX和OKE在仓储及内陆管道环节的敞口最大;美湾走弱的定价将激励增量流向内陆MidCon及其他地区。
论述逻辑
- 潜在精炼产品出口禁令传导链条:政策传导(禁令主要集中于占出口<50%的柴油且预期偏短期) → 直接出口冲击有限(中游EBITDA敞口极低如EPD影响<1%,且受照付不议合同与11月中旬前的《琼斯法案》豁免保护) → 供需与流向再平衡(美湾精炼产品转入储罐,约2个月库存达历史高位,同时低价促使产品通过管道流向MidCon等内陆) → 产生抵消顺风(价格波动增加仓储营销收益,内陆管道利用率提升,整体板块冲击可控)。
关键展望
- 《琼斯法案》豁免有效期限维持至11月中旬,后续是否延期是维持美湾码头利用率的关键时间节点与观测变量。
- 馏分油库存累积时间窗口预计约为2个月,届时库存将触及历史高位水平。
- 出口禁令存续时间若在1至2个季度内,整个中游市场基本可完全消化吸收。
推荐标的
- Energy Transfer LP (ET.N):评级为 1(买入),截至 2026 年 9 月 21 日股价为 US$20.9;在内陆仓储与管道方面具备核心敞口,有望受益于价格波动带来的营销机遇。
- Enterprise Products Partners LP (EPD.N):评级为 1(买入),截至 2026 年 9 月 21 日股价为 US$38.47;虽直接出口敞口较大,但预计潜在禁令对其 EBITDA 负面影响小于 1%。
- Oneok Inc (OKE.N):评级为 1(买入),截至 2026 年 9 月 21 日股价为 US$91.8;具备出口与内陆仓储管道敞口,整体负面影响有限。
- Sunoco Corp (SUNC.N):评级为 1(买入),截至 2026 年 9 月 21 日股价为 US$77.52;在内陆仓储与管道营销领域敞口明显,能较好受益于潜在顺风。
- Kinder Morgan Inc (KMI.N):评级为 2(中性),截至 2026 年 9 月 21 日股价为 US$31.72;液体码头收入主要由照付不议合同支撑,受出口禁令冲击可控。
- MPLX LP (MPLX.N):评级为 2(中性),截至 2026 年 9 月 21 日股价为 US$59.09;在内陆管道和仓储布局中拥有较高敞口。
关键图表
图1. 各公司精炼产品敞口