摩根大通 全球数据观察:亚洲,九月初数据印证PMI表现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
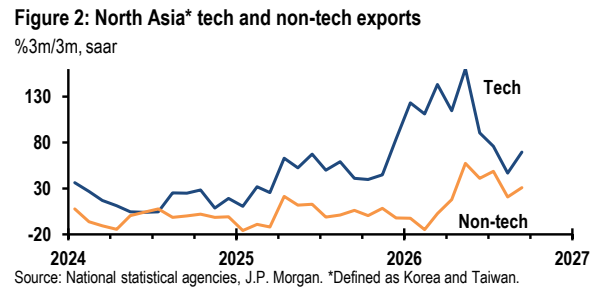
本报告指出,亚洲九月初的早期活动数据验证了此前PMI走强的评估。 尽管八月份工业生产(IP)出现收缩,但韩国和台湾在科技与非科技领域的出口均表现强劲,且非科技出口在2026年呈现出30%的年化增长速度,显示出需求驱动因素的拓宽。 中国方面,政府债券发行加速,且财政部授权使用5500亿元人民币的闲置地方政府债务限额,旨在支持年底及2027年初的投资。 与此同时,随着区域增长保持稳健,印度央行(RBI)已开始加息,而菲律宾通胀超预期,增加了进一步加息的风险。
主要观点
- 亚洲九月初早期活动数据验证了PMI走强的评估
- 韩国和台湾的非科技出口增长强劲
- 印度央行加息25个基点,并将立场从“中性”调整为“校准紧缩”
- 菲律宾9月CPI达到7.2%oya,处于央行预测区间上限
- 中国政府债券发行加速,前三季度完成年度目标的76%
- 中国财政部授权使用5500亿元人民币闲置地方政府债务限额
论述逻辑
- 八月工业生产收缩(受假期和停产影响)→ 九月PMI升至五年高点 → 早期出口数据验证需求回升(科技与非科技出口均强劲)→ 区域央行关注通胀压力并开启紧缩周期(如印度、新加坡、菲律宾)→ 中国通过财政扩张(债券发行与债务限额使用)支持年底投资,但尚未出现全面再通胀。
关键展望
- 预计新加坡金融管理局下周将把外汇政策斜率提高至1.50%
- 预计菲律宾央行本月晚些时候将政策利率再提高25个基点至5.25%
- 预计中国9月PPI为4.3%oya,CPI为0.9%oya
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 北亚GDP构成
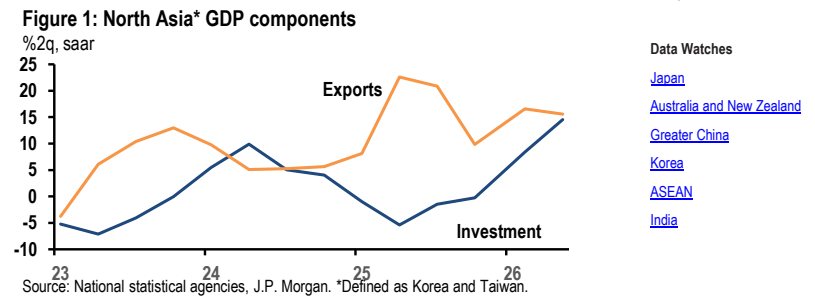
图2. 北亚科技与非科技出口