广发证券 建筑材料行业:电子布/CCL涨价传导顺畅,中材科技定增产能有望加速释放,重点跟踪板块三季报表现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
广发证券维持建筑材料行业“持有”评级。 华正新材披露2026年7-8月未经审计归母净利润3.55亿元,同比大幅增长9347%,印证下游CCL企业对上游材料涨价具备较强承接能力,产业链成本传导或超市场预期;中材科技定增实施后将新增特种纤维布年产能5900万米,扩产比例168.58%,定增产能有望加速释放。 宏观数据方面,8月广义基建投资单月同比降6.9%,环比回升4.3pct边际修复,而地产端新开工与销售仍承压,行业基本面处磨底阶段。 周期品种中,截至9月18日全国水泥含税终端均价320元/吨,环比上涨1.7%,出货率达48.13%;浮法玻璃均价1104元/吨,环比微涨0.9%,光伏玻璃与玻纤粗纱价格环比持平。 供给端约束显现,预计2026年粗纱与传统电子纱净新增产能大幅缩减,受织布机紧缺影响普通电子布持续紧缺,建议关注CCL超额顺价、上游材料及龙头阿尔法机会。
主要观点
- 华正新材7-8月业绩大幅增长,验证电子布-CCL-PCB全链条涨价传导顺畅。
- 中材科技定增落地将大幅新增特种纤维布产能,扩产比例达168.58%。
- 中国巨石二股东通过集中竞价减持0.71%股份,前期曾多次连续增持。
- 8月基建端边际改善,但地产、水泥及平板玻璃产量仍延续承压。
- 消费建材26Q1收入触底回升,龙头展现抗压韧性与利润强复苏趋势。
- 全国水泥市场均价环比上涨1.7%,企业积极推涨且旺季逐步落实。
- 浮法玻璃刚需改善有限,光伏玻璃成交一般且场内观望情绪偏浓。
- 玻纤无碱粗纱大稳小动,电子纱及布价格涨后趋稳但供需缺口仍存。
- 粗纱与电子纱新增供给明显缩减,织布机产能紧缺加剧普通电子布紧缺。
- 碳基复材行业仍在筑底,多数热场企业处于亏损状态并拓展平台化新业务。
论述逻辑
- 华正新材7-8月归母净利润大幅增长9347%且覆铜板毛利率显著提升,证明下游CCL对上游提价承接力强,成本传导通畅 → 覆铜板盈利改善缓解下游利润挤压担忧,为电子布、铜箔、树脂等上游提价持续性提供坚实支撑 → 叠加上游玻纤纱扩产受铂铑合金价格及龙头自律约束、织布机转产AI特种布导致普通电子布严重供不应求,进一步确立电子布步入涨价大周期 → 具备AI特种布与普通布产能释放弹性的龙头(如中材科技、中国巨石)盈利中枢有望大幅提升。
关键展望
- 跟踪2026-2027年织布机紧缺持续性及电子布现货提价落地。
- 跟踪水泥市场传统旺季涨价落实情况,预计价格将延续稳中有升态势。
- 下周浮法玻璃产能预计有小幅调整,关注下游刚需边际变动。
- 行业面临宏观下行、房地产政策波动、新投产能超预期及原材料涨价风险。
推荐标的
- 东方雨虹(002271.SZ):评级买入,合理价值19.47元/股,最新收盘价10.34元,2026E EPS为0.85元。
- 三棵树(603737.SH):评级买入,合理价值63.12元/股,最新收盘价20.61元,2026E EPS为1.80元。
- 北新建材(000786.SZ):评级买入,合理价值29.64元/股,最新收盘价15.93元,2026E EPS为2.28元。
- 伟星新材(002372.SZ):评级买入,合理价值13.30元/股,最新收盘价8.08元,2026E EPS为0.53元。
- 兔宝宝(002043.SZ):评级买入,合理价值15.40元/股,最新收盘价11.02元,2026E EPS为0.91元。
- 旗滨集团(601636.SH):评级买入,合理价值13.48元/股,最新收盘价5.56元,2026E EPS为0.18元。
- 中国巨石(600176.SH):评级买入,合理价值52.62元/股,最新收盘价45.02元,2026E EPS为2.10元。
- 海螺水泥(600585.SH / 00914.HK):A股买入,合理价值25.86元/股;H股买入,合理价值24.20港元/股,2026E EPS均为1.07元。
- 华新建材(600801.SH / 06655.HK):A股买入,合理价值34.17元/股;H股买入,合理价值23.05港元/股,2026E EPS均为1.82元。
- 中材科技(002080.SZ):评级买入,合理价值30.43元/股,最新收盘价60.22元,2026E EPS为1.87元。
关键图表
图1. 表 1: 2026 年 1-8 月基建、地产、水泥玻璃数据一览
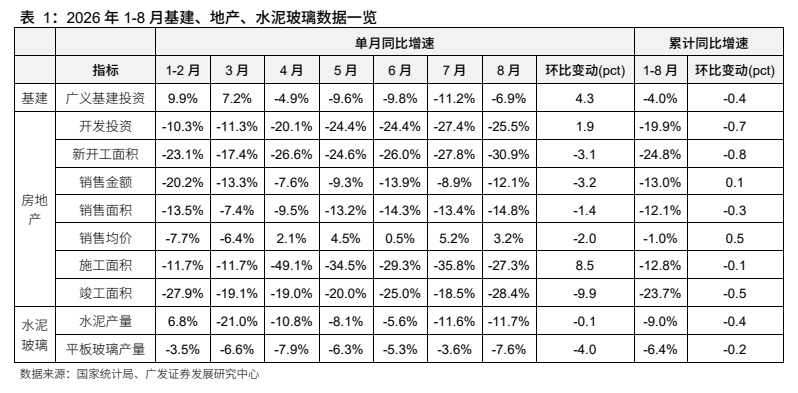
图2. 消费建材行业 25Q1-26Q1 收入分别同比

图3. 全国水泥和煤炭成本价格差(元/吨)
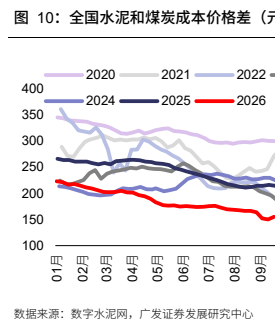
图4. 表 5: 水泥公司估值和盈利情况(截至 2026/9/18)

图5. 2.0mm 镀膜出厂均价(元/平方米)

图6. 表 7: 2025-2026 年光伏玻璃生产线冷修、复产和点火情况

图7. 表 8: 2024-2026 年粗纱产能变动情况

图8. 表 13: 建材行业主要原材料价格变动情况
