德意志银行:德银 中东欧、中东及非洲宏观与策略周刊
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行本期 CEEMEA 宏观与策略周刊指出,在外部不确定性上升和能源价格风险加剧的背景下,区域内各国央行本周政策响应明显分化:匈牙利央行暂停降息,政策利率维持 5.50%,同时将中期通胀目标下调 0.5 个百分点至 2.5%;南非央行因能源驱动的通胀风险转鹰,加息 25 个基点至 7.25%;尼日利亚央行意外降息 350 个基点至 23%,德银认为这属于政策信号重置而非宽松周期开启;埃及央行则将利率维持在 19%,保持谨慎观望。 前瞻方面,德银预计 S&P 将维持罗马尼亚 BBB- 评级但保留负面展望,波兰 9 月通胀因燃料和能源价格进一步上行,哈萨克斯坦通胀继续放缓但路径渐进。 宏观动能方面,CEEMEA 综合 MMI 指标显示 Q3 增长动能仍高于趋势水平,以色列和捷克动能最强,罗马尼亚和南非是主要例外。 策略方面,在经历十八个月强劲表现后,德银对拉美和 CEEMEA 新兴市场外汇转向谨慎,认为估值不再便宜、实际利率支撑将随美国政策收紧和 EM 央行宽松而消退;具体观点包括买入 USDPLN、对 ILS 波动率保持看多、对 ZAR 和 TRY 转为中性、看多 KZT、对 EGP 中性。 土耳其资金流方面,9 月上旬外资流出约 23 亿美元,但调整相对可控,央行净外汇头寸(剔除互换)从约 50bn 降至 39.8bn,为 3 月以来最低。
主要观点
- 匈牙利央行(NBH)暂停宽松,维持政策利率 5.50%,符合德银与市场一致预期;此前夏季已实施 3 次 25 个基点连续降息。
- NBH 将中期通胀目标下调 0.5 个百分点至 2.5%(±1 个百分点),自 2028 年 1 月 1 日生效。
- 德银预计 NBH 近期几乎不可能降息,政策利率至少维持到年底(甚至更久)。
- 南非央行(SARB)加息 25 个基点至 7.25%,以应对能源驱动的通胀上升风险,是一次针对粘性的服务和全球利率上升的果断预防性行动。
- 尼日利亚央行(CBN)意外将 MPR 下调 350 个基点至 23%,保留 CRR 在 45%(商业银行)、16%(商人银行)、75%(非 TSA 公共存款),德银视其为政策利率信号重置而非全面宽松。
- 埃及实际 GDP 增长从 Q1 的 5.0% 放缓至 Q2 的 4.7%,FY2025/26 全年增长 5.1%;德银预计 CBE 维持利率至 2026 年底,2027 年逐步恢复宽松,但 Q4 加息仍是风险情景,通胀可能在 2026 年内升至 15-16%。
- 德银预计波兰年末通胀接近 4.4%,通胀或在 2027 年 Q1 见顶,因能源价格上涨压力增强,受管制的天然气和电价可能在 2027 年 1 月大幅上调。
- CEEMEA 综合 MMI 指标显示 Q3 增长动能持续高于趋势水平,多数国家动能较三个月前改善,以色列和捷克读数最强,罗马尼亚和南非是主要例外。
- 策略上德银在经历十八个月强劲表现后对拉美和 CEEMEA 新兴市场外汇转向谨慎:估值不再便宜、实际利率支撑将消退、能源和食品通胀上行风险积聚且仓位已偏拥挤。
- 具体汇市观点:买入 USDPLN(市场定价未来一年近 100bp 加息,德银认为难以兑现);ILS 波动率被低估;对 ZAR 和 TRY 转为中性;看多 KZT;对 EGP 中性。
- 土耳其 9 月上半月外资减少 TRY 敞口约 23 亿美元,CBT 净外汇头寸(剔除互换、调整金价影响)从约 50bn 降至 39.8bn,为 3 月以来最低;总储备下降约 14bn 至 174.5bn。
- 德银预测 USD/TRY 年末 2026 为 51.0、2027 年末为 65.0;USD/ZAR 为 15.5 和 16.5;USD/HUF 为 276 和 256;USD/EGP 为 48.0 和 53.0。
- 下周关注:9 月 30 日波兰 CPI 初值(德银预期同比 4.0%、环比 0.7%);10 月 2 日 S&P 对罗马尼亚主权评级审议(德银预期维持 BBB-、负面展望不变)。
论述逻辑
- 央行层面:能源价格风险和外部不确定性上升 → 各央行政策分化(匈牙利暂停降息并下调通胀目标至 2.5%、南非加息至 7.25%、尼日利亚降息 350bp 至 23% 属信号重置、埃及维持 19%)→ 德银判断尼日利亚非宽松周期、埃及 2026 年底持稳后 2027 年才渐进宽松
- 通胀层面:燃料和能源价格上涨 → 波兰通胀预计年末接近 4.4%、2027 年 Q1 见顶;埃及通胀或升至 15-16% → 能源冲击的持续性决定央行路径风险
- 宏观动能层面:本周活动数据清淡 → MMI 指标与上周基本持平 → Q3 动能仍高于趋势,以色列和捷克领先,罗马尼亚和南非例外走弱
- 策略层面:EM 外汇十八个月强势后估值不再便宜 + 美国政策收紧与 EM 央行宽松削弱实际利率支撑 + 仓位拥挤 → 对 EM FX 转向谨慎 → 偏好高息与波动率交易(买 USDPLN、ILS 波动率),对 ZAR、TRY 转中性,结构性看多 KZT、EGP 中性
- 土耳其资金流层面:基金压力事件引发外资流出约 23 亿美元 → 央行净外汇头寸降至 39.8bn → 但存款美元化仍低于 38%,判断调整相对可控
关键展望
- 罗马尼亚:S&P 评级审议(10 月 2 日),德银预期维持 BBB- 评级,负面展望保留。
- 波兰:9 月通胀预计进一步上行(燃料与能源压力),德银预期年末通胀接近 4.4%,2027 年 Q1 见顶;市场定价的近 100bp 加息被德银认为难以兑现。
- 埃及:德银预期 CBE 维持利率至 2026 年底,2027 年随能源压力缓解逐步恢复宽松;Q4 加息仍是风险情景。
- 土耳其:CBT 净外汇头寸从约 50bn 降至 39.8bn 为 3 月以来最低,但高频数据显示基金压力的影响已开始逆转。
- 外汇预测:USD/TRY 2026 年末 51.0、2027 年末 65.0;USD/PLN 3.48 和 3.36;USD/ZAR 15.5 和 16.5。
推荐标的
- 外汇策略:买入 USDPLN 并做多该货币对波动率——波兰央行偏鸽、财政弱势外溢至经常账户,市场定价的近 100bp 加息难以兑现。
- 外汇策略:对 ZAR 和 TRY 转为中性——ZAR 因外部因素转中性(10 月预算和 11 月市政选举为双向风险);TRY 估值过高、套利和组合仓位处于疫情后高位,建议缩减风险。
- 外汇策略:看多 KZT(哈萨克斯坦坚戈)——受益于全球能源价格走高环境,尽管已显著上涨且估值偏贵;预计 NBK 年内至少再降息一次。
- 外汇策略:对 EGP 中性——强劲的套利吸引力仍在(H1-26 旅游约 9mn 人次、汇款 25bn 美元创纪录高位外储 54bn),但 GCC 支持减弱和外部冲击暴露构成中期风险。
- 外汇策略:对 HUF 保持谨慎——尽管中期欧元趋同故事正面,但匈牙利高度暴露于欧洲天然气和食品价格上涨,且央行处于宽松模式、债券仓位仍偏拥挤。
关键图表
图1. 基于德银预测的至2026年底10年期本币债券回报预期

图2. PPI略有回升

图3. 需求指标支撑CE3改善,而罗马尼亚需求端保持不变
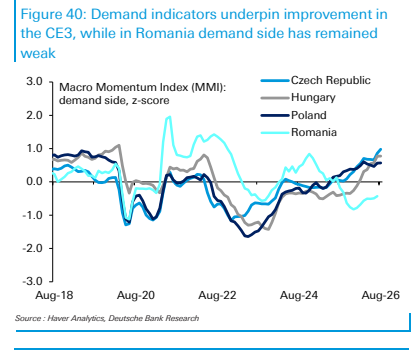
图4. 南非:关键活动指标

图5. 以色列的波动率溢价最具吸引力

图6. 外国投资者本币仓位表

图7. 过去一周本币债券表现

图8. 全国名义GDP(美元)
