伯恩斯坦:TeraWulf:190亿美元Anthropic交易及JV出售给Fluidstack——我们的看法与模型更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦维持对TeraWulf(WULF)的跑赢大盘评级,目标价36美元。WULF宣布与Anthropic签订190亿美元AI合同,交付肯塔基州租户,并宣布将Abernathy合资公司50.1%股权出售给Fluidstack牵头的投资者集团,获得5.3亿美元出售收益。该合同年均收益率每IT MW 240万美元,优于此前假设的190万美元。模型调整后,CY30E调整后EBITDA预估小幅增加4300万美元。WULF的AI订单簿现为270亿美元,对应约839 IT MW。伯恩斯坦看好其电力并购能力、蓝筹客户群和执行力。
主要观点
- WULF宣布与Anthropic签订190亿美元AI合同,交付肯塔基州Justified Data园区401 IT MW,租期20年,含两个5年续约选项。
- 合同年均ARR约9.5亿美元,假设3%年租金递增,基础租金较此前Fluidstack Lake Mariner交易改善约10%。
- WULF将Abernathy JV 50.1%股权以5.3亿美元出售给Fluidstack牵头的投资者集团,分三期支付:签约后14天内2.5亿美元、2026年12月31日前1.5亿美元、2027年4月30日前约1.3亿美元。
- WULF在Abernathy JV投资4.5亿美元,出售回报率约18%。
- WULF的AI订单簿现为270亿美元,对应约839 IT MW,覆盖Core42、Fluidstack(Google支持)和Anthropic三笔交易。
- 伯恩斯坦预计WULF的AI净收入(扣除成本转嫁)从CY26E的2.09亿美元增至CY30E的17亿美元,CAGR 70%。
- 预计HPC EBITDA从CY26E的1.06亿美元增至CY30E的15亿美元,CAGR 94%,EBITDA利润率稳定在85%。
- WULF控制3.6 GW电力资产,分布在纽约、肯塔基、马里兰等关键数据中心市场,支持多年开发。
- 伯恩斯坦维持跑赢大盘评级,目标价36美元,基于21x EV/1年远期EBITDA(CY30E稳态EBITDA 15亿美元),折现后目标EV 250亿美元,扣除66亿美元净债务。
- 额外2.6 GW管道(如Muskie、Cayuga)的进一步电力开发/通电是上行期权。
论述逻辑
WULF与Anthropic签订190亿美元合同,验证了管理层Q2'26肯塔基租户指引,且合同经济性优于预期(收益率每IT MW 240万 vs 此前假设190万)。同时,出售Abernathy JV简化会计,转向全资拥有、直接客户关系和完全运营控制的商业模式。出售收益5.3亿美元将用于开发未来数据中心园区(如Lake Cayuga、Muskie、Chesapeake)。模型调整后,CY30E EBITDA预估仅小幅增加4300万美元,因Anthropic合同收益被JV出售抵消。伯恩斯坦认为WULF的电力管道(3.6 GW)和蓝筹客户群(Core42、Fluidstack、Anthropic)支撑长期增长,维持跑赢大盘评级。
关键展望
- 初始容量交付预计在H2'27e,全面交付在2028e初。
- WULF目标每年开发250-500 MW关键IT负载,基于现有电力资产。
- 额外2.6 GW管道(Muskie、Cayuga等)的进一步电力开发/通电是上行期权。
- 报告未明确其他未来验证点或风险。
推荐标的
- TeraWulf (WULF):评级跑赢大盘,目标价36美元(2026年7月6日收盘价22.21美元,上行空间62%)。理由:电力并购能力、蓝筹订单簿、纪律性执行。
关键图表
图1. WULF积极的并购战略支撑CY26-30E高可见度电力管线——WULF电力容量增长(兆瓦)
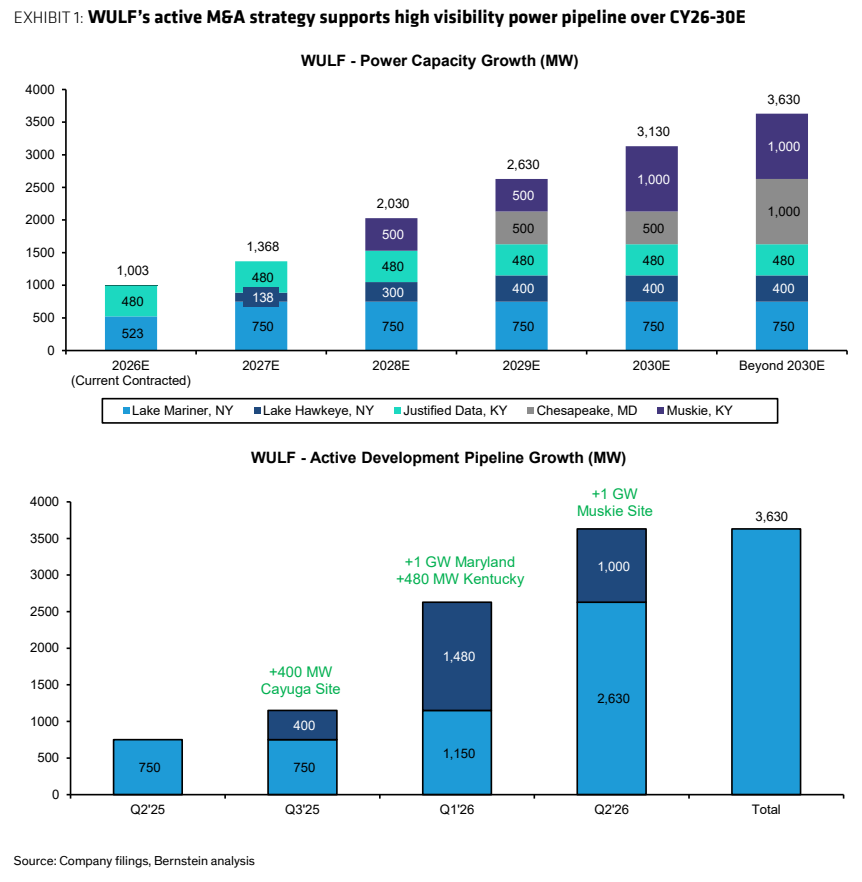
图2. WULF交易概览:后续交易的盈利能力逐步提升
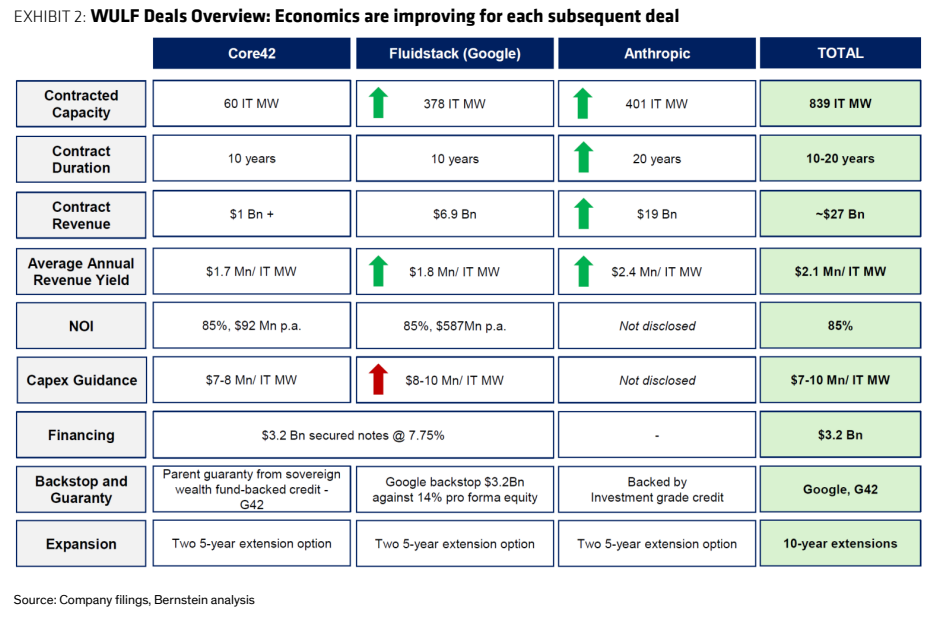
图3. WULF AI订单簿:1003兆瓦总装机已签约,预计总收入约270亿美元
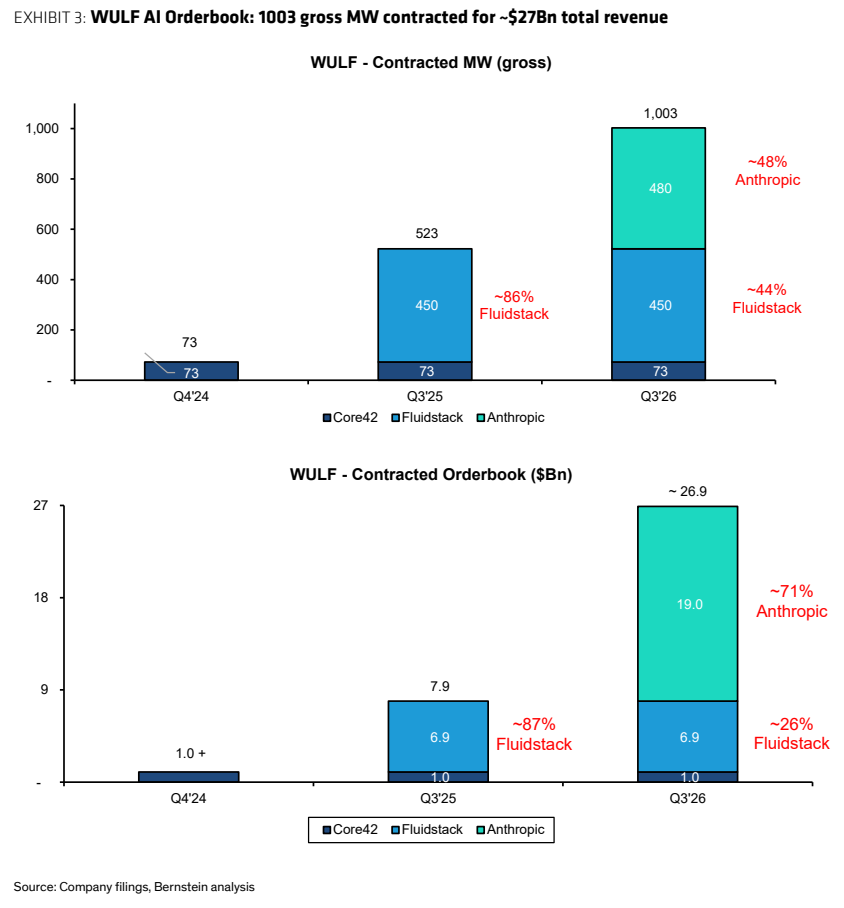
图4. WULF:我们预计AI收入到2030年将增至17亿美元
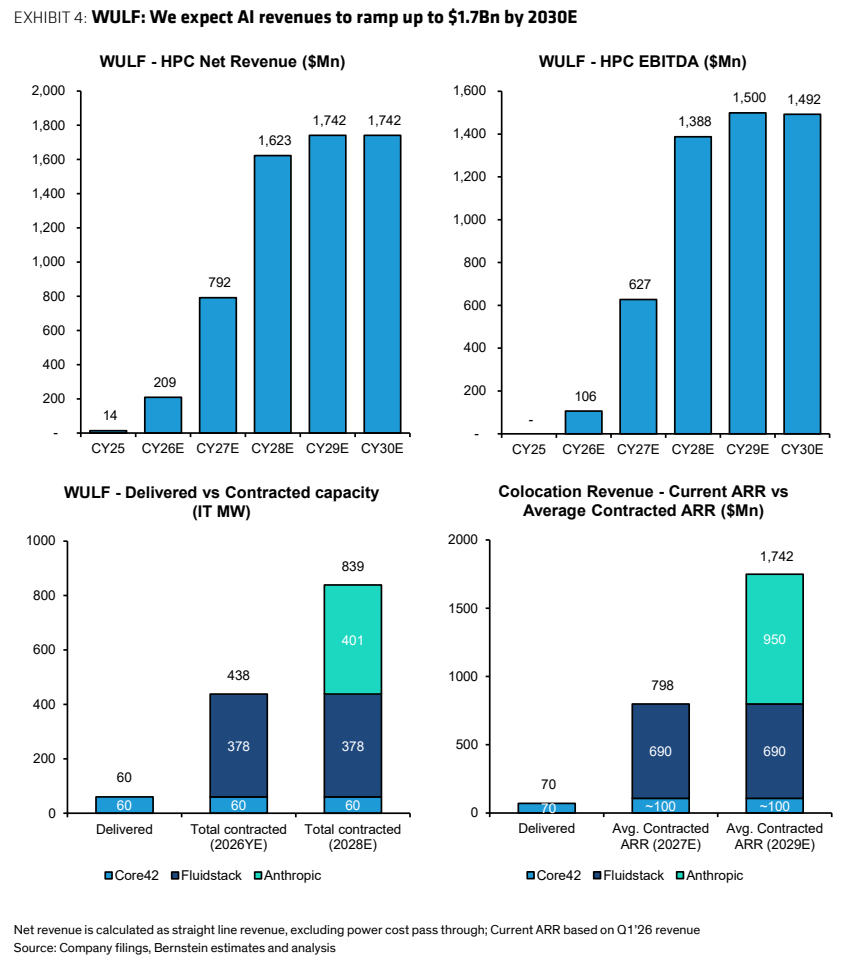
图5. 我们给予WULF跑赢大盘评级(目标价36美元)
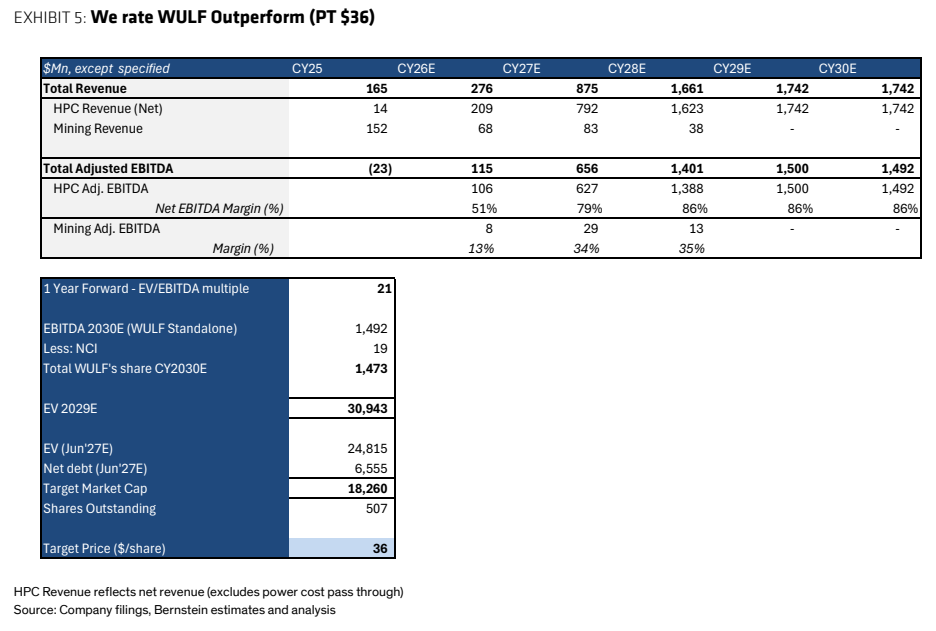
图6. WULF在关键数据中心市场的多元化电力组合,降低监管和电网限制带来的管线转换风险
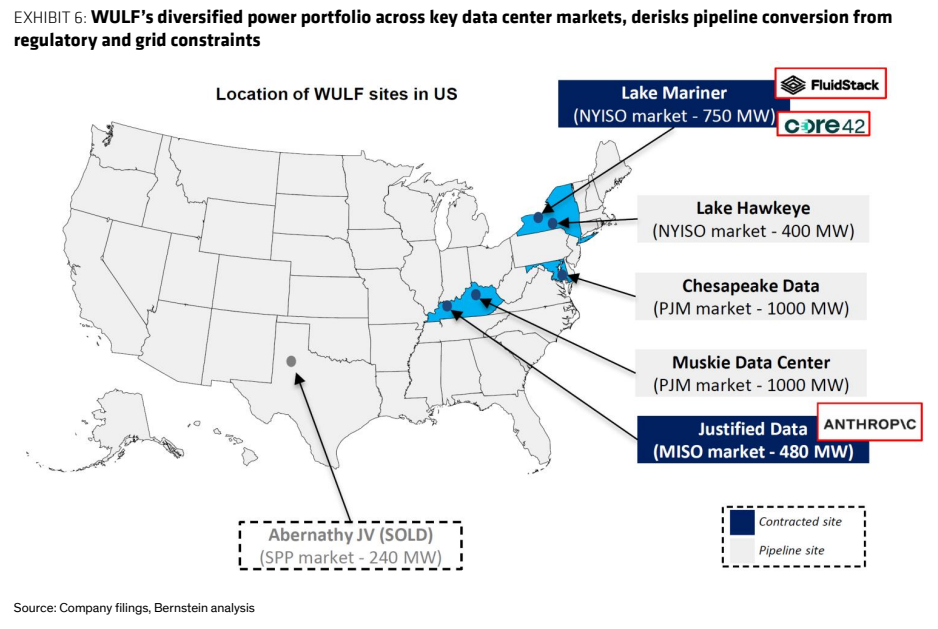
图7. 引领AI基础设施转型的比特币矿工拥有充足电力储备以支持新订单——比特币矿工可用与已签约AI容量(总兆瓦)
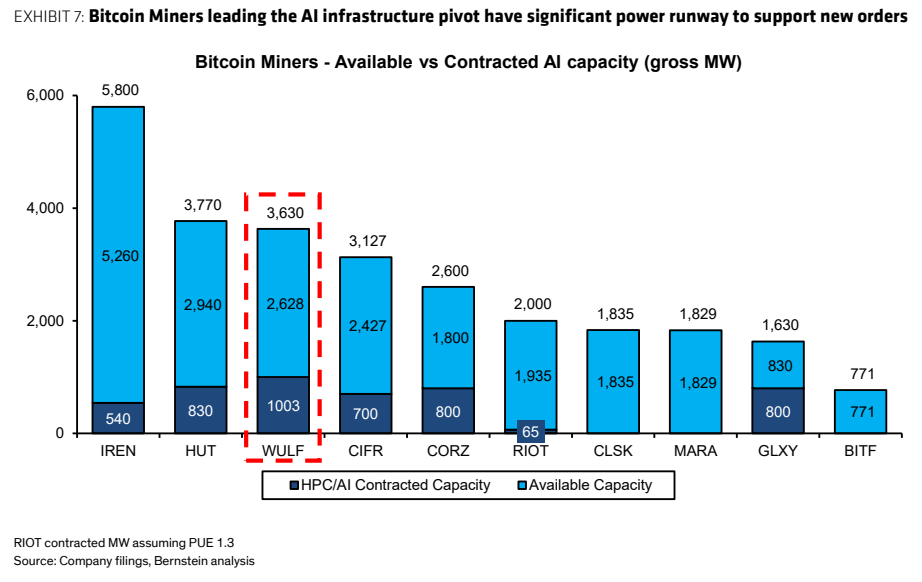
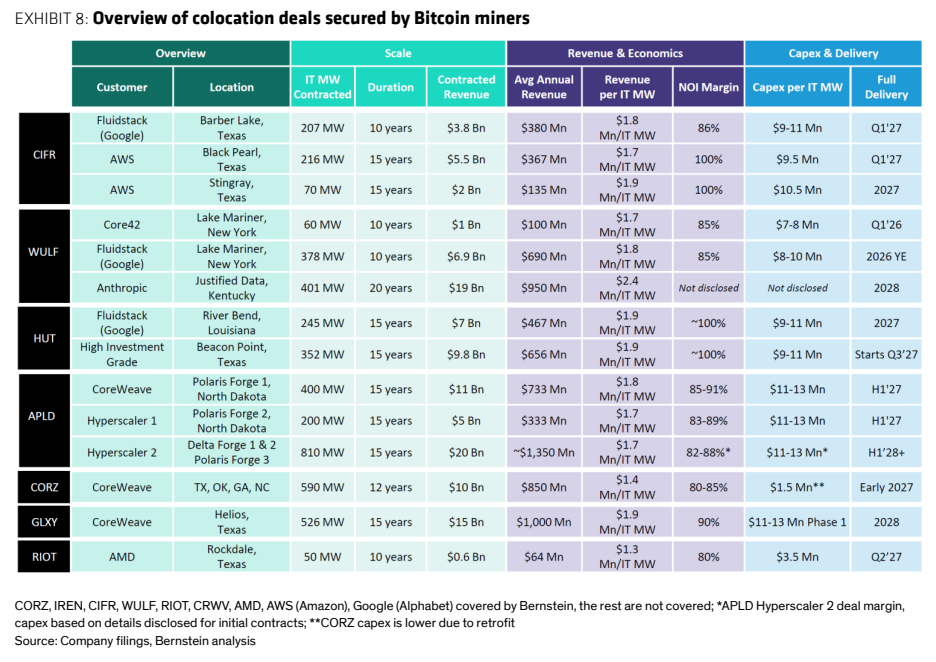
图8. 比特币矿工已签署的托管协议概览