高盛 华硕(2357.TW):AI服务器机架随PC产品组合升级而扩张;8月业绩超预期;中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布华硕(2357.TW)月度营收点评,维持中性评级,并将12个月目标价上调至NT$1,115(此前NT$1,109),目标P/E从15.7倍更新为14.8倍2027E EPS。 8月营收NT$94,956百万,同比增长51%、环比增长13%,较高盛预估NT$88,338百万高出7%;此前7月营收NT$84,131百万超预估16%。 高盛预计9月营收同比增长19%、环比增长4%至NT$98bn,带动3Q26营收环比增长8%、同比增长39%;4Q26在高存储成本下PC消费拉动及AI服务器机型转换影响下,营收环比下滑7%、同比增长27%。 纳入8月营收后,高盛将2026-28E净利上调4%/7%/4%、营收上调4%/4%/4%,主因AI服务器增长动能强劲、PC产品组合升级及高存储成本下售价上升。 公司发行US$0.5bn可转债与US$1bn可交换债支持产能扩张与多元化,高盛并预期2026年底/2027年初问世的更高ASP新机型将进一步驱动增长。
主要观点
- 8月营收NT$94,956百万,同比+51%、环比+13%,较高盛预估NT$88,338百万高出7%;7月营收NT$84,131百万(同比+53%、环比-21%)超预估16%。
- 预计9月营收同比增长19%、环比增长4%至NT$98bn(NT$98,385百万)。
- 3Q26E营收NT$277,472百万(同比+39%、环比+8%),4Q26E营收NT$258,660百万(同比+27%、环比-7%),由PC产品组合升级与AI服务器机架放量驱动。
- 4Q26营收环比下滑7%,考虑高存储成本下的PC消费拉动及AI服务器机型转换。
- 纳入8月营收后,2026-28E净利上调4%/7%/4%,2026-28E营收上调4%/4%/4%;新版2026E/2027E/2028E营收为NT$1,002,234/1,090,445/1,193,871百万,净利为NT$56,787/56,202/64,563百万,EPS为NT$76.45/75.67/86.68。
- 盈利上调理由:AI服务器增长动能强劲、PC产品组合升级以及高存储成本下售价上升。
- 利润率展望:2026E/2027E/2028E毛利率15.5%/15.3%/15.4%,营业利益率6.3%/6.1%/6.4%,净利率5.7%/5.2%/5.4%。
- 公司保留强劲的扩产与多元化承诺,发行US$0.5bn可转债与US$1bn可交换债支持扩张。
- 高盛对公司向AI服务器扩张保持正面看法,预期即将推出、搭载更高ASP的新机型在2026年底/2027年初进一步驱动增长。
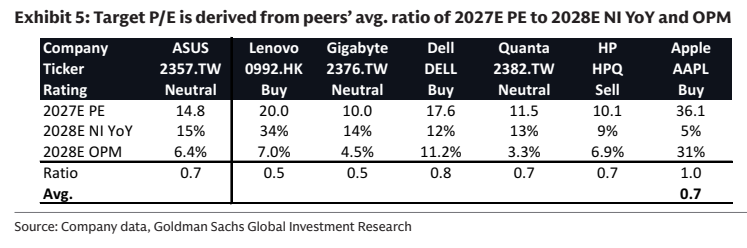
- 估值:目标P/E从15.7倍更新为14.8倍2027E EPS(仍取自同业2027E PE相对2028E NI YoY与OPM的平均比率0.7),12个月目标价上调至NT$1,115(此前NT$1,109),维持中性。
- 同业估值对比(2027E PE):ASUS 14.8倍、Lenovo 20.0倍(买入)、Dell 17.6倍(买入)、Apple 36.1倍(买入)、Quanta 11.5倍(中性)、Gigabyte 10.0倍(中性)、HP 10.1倍(卖出);ASUS 2028E净利同比+15%、OPM 6.4%。
论述逻辑
- 8月营收NT$94,956百万超高盛预估7%(7月超16%)→ 纳入8月数据后上调2026-28E营收各4%、净利4%/7%/4%。
- 增长动力来自AI服务器强劲动能与PC产品组合升级、高存储成本下售价上升 → 支撑3Q26/4Q26营收同比+39%/+27%,但4Q26因PC消费拉动及机型转换环比-7%。
- 估值上延续近期P/E推导12个月目标价 → 目标P/E按同业2027E PE对2028E NI YoY与OPM的平均比率(0.7)更新为14.8倍2027E EPS → 目标价上调至NT$1,115 → 相对当前股价估值公允 → 维持中性。
关键展望
- 9月营收预估同比+19%、环比+4%至NT$98,385百万;10-12月预估分别为NT$90,514/85,988/82,158百万,同比+36%/+29%/+18%,环比-8%/-5%/-4%。
- 3Q26营收环比+8%、4Q26环比-7%;3Q26/4Q26营收同比+39%/+27%。
- 2026年底/2027年初即将推出的更高ASP新机型被视为进一步增长驱动力。
- 2026-28E净利同比分别为+27%/-1%/+15%,对应2028E净利同比+15%(同业对比表)。
- 评级与目标价:维持中性,12个月目标价上调至NT$1,115(此前NT$1,109);目标P/E自15.7倍下调至14.8倍2027E EPS。
推荐标的
- ASUS(2357.TW):中性;12个月目标价NT$1,115(此前NT$1,109),目标P/E 14.8倍2027E EPS;披露定价信息中股价NT$953.00;理由:AI服务器扩张与PC组合升级驱动增长,但估值公允。
- 报告同业覆盖与评级:Lenovo买入(HK$37.16,2027E PE 20.0倍)、Dell买入($562.89,17.6倍)、Apple买入($341.07,36.1倍)、Quanta中性(NT$338.50,11.5倍)、Gigabyte中性(NT$361.50,10.0倍)、HP卖出($31.30,10.1倍)。
关键图表
图1. 华硕2025-26年月度营收及同比变化
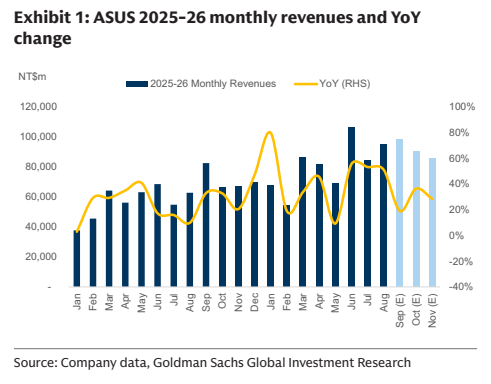
图2. 我们预计华硕9月营收同比增长19%/环比增长4%,至新台币980亿元
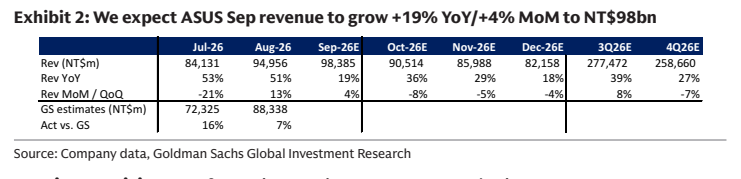
图3. 盈利预测调整
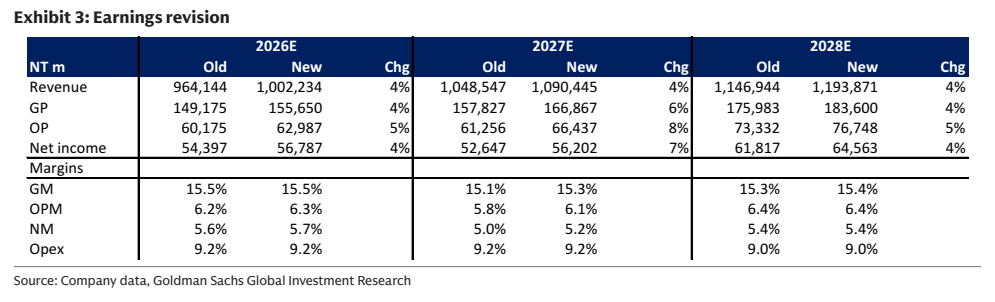
图4. 华硕损益表摘要

图5. 目标市盈率由同业2027年预测市盈率与2028年预测净利润同比增速及营业利润率的平均比值推导