华创证券 【策略周报】策略周聚焦:烈火见真金:加息周期中的韧性企业
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华创证券策略周报以沪深300和标普500成分股为样本,复盘2004/06—2006/06、2015/12—2018/12、2022/03—2023/07三轮联储加息周期,将区间涨跌幅与区间内最大涨幅均居前20%的个股构成“加息真金组合”,解释穿越加息周期赢家的形成逻辑。 复盘显示:2004—2006年全球需求扩张下A股地产工业链与美股能源突出,A股组合中有色金属8家、美股石油石化11家;2015—2018年A股集中于消费升级与供给侧改革、美股由数字化和医疗需求驱动;2022—2023年A股体现AI产业需求与股东回报两条路径、美股科技与能源领涨。 数据上,三轮A股真金组合期初PE历史分位中位数9%、38%、3%低于全样本的17%、44%、10%;净利润复合增速中位数42%、23%、10%高于沪深300成分股的12%、6%、2%,美股对应为20%、16%、20%对10%、9%、1%;2015—2018年A股组合ROIC中位数由11.0%升至14.2%,近两轮自由现金流回报率与股息率更高、2022—2023年CAPEX/D&A更低,营收高增长并非必要条件。 报告归纳四类商业模式:“创新需求增长型”(英伟达、微软)与“商业壁垒型”(贵州茅台、美的集团)主要获取盈利增长回报,“开支约束回报型”(煤炭)与“成熟经营分红型”(银行、运营商)更强调股东回报;中美差异在于A股更重期初低估值与股东回报,美股更突出创新需求驱动的增长。 将历史特征映射至当前,沪深300筛出20家公司(有色6家、化工5家、电力设备和传媒各2家),标普500筛出22家(半导体、硬件设备各5家,软件服务与非银金融各2家)。 大势研判上,报告认为大趋势比预期差更重要、股票机会更多是跌出来的,操作上借反弹降低久期、降低锐度、适度增加行业均衡而非追高,配置“最硬的矛——AI,最厚的盾——红利”。
主要观点
- 大势研判维持谨慎:大趋势比预期差更重要,股票的机会更多是跌出来的,应借市场反弹优化组合而非追高增加风险暴露。
- 配置建议为“最硬的矛——AI,最厚的盾——红利”;更持续的行情需等待“长端利率下行+EPS有韧性”的组合。
- 2004—2006年加息真金组合受益全球需求扩张:A股地产链、工业链突出(有色金属8家,基础化工、机械设备、房地产各4家),美股石油石化最为集中共11家,典型如江西铜业、万科、EOG。
- 2015—2018年A股组合集中于消费升级与供给侧改革(食品饮料8家、医药5家、家电和煤炭各3家),美股受益数字化与医疗需求(医疗设备与服务10家、半导体8家,硬件设备和软件服务各6家)。
- 2022—2023年A股指向AI产业需求与股东回报两条路径(计算机7家、电子4家、通信3家,银行、煤炭、石化各2家),美股科技与能源突出(石油石化9家、软件服务6家)。
- 估值端:A股真金组合期初估值更低以缓冲估值压缩,三轮期初PE历史分位中位数9%、38%、3%低于全样本的17%、44%、10%,期初PB/ROE中位数2.1、2.1、2.0低于全样本的2.3、2.9、2.4;美股未呈现一致低估值特征。
- 盈利端:真金组合的优势在利润增长与ROE改善而非收入扩张——A股净利润复合增速中位数42%、23%、10%高于沪深300成分股的12%、6%、2%,美股20%、16%、20%高于标普500成分股的10%、9%、1%;营收端差异不始终明显(2004—2006年美股同为4.4%)。
- ROIC持续改善是检验增长能否延续的关键:2015—2018年A股组合ROIC中位数由11.0%升至14.2%(同期沪深300由7.9%降至5.9%),2022—2023年美股由13.1%升至20.3%(同期标普500由11.9%降至11.3%);期初ROIC不必领先市场。
- 股东回报:A股近两轮自由现金流回报率和股息率更高(期初自由现金流回报率中位数2.4%、3.2%高于全样本0.7%、1.5%;期初股息率1.8%、1.6%高于0.9%、1.2%),2022—2023年CAPEX/D&A期初、期末1.2倍、1.3倍低于全样本2.0倍、1.6倍,体现对现金留存和分红能力的偏好。
- 加息背景下股票收益来源对应四类商业模式:“创新需求增长型”(英伟达、微软)与“商业壁垒型”(贵州茅台、美的集团)主要依靠盈利增长,“开支约束回报型”(煤炭)与“成熟经营分红型”(银行、运营商、水电)更强调股东回报。
- 中美差异:A股更重期初低估值与自由现金流、分红等股东回报,美股更突出创新需求驱动的盈利扩张;利润增长、ROE及ROIC改善是中美共同需要兑现的结果,差异在于实现路径。
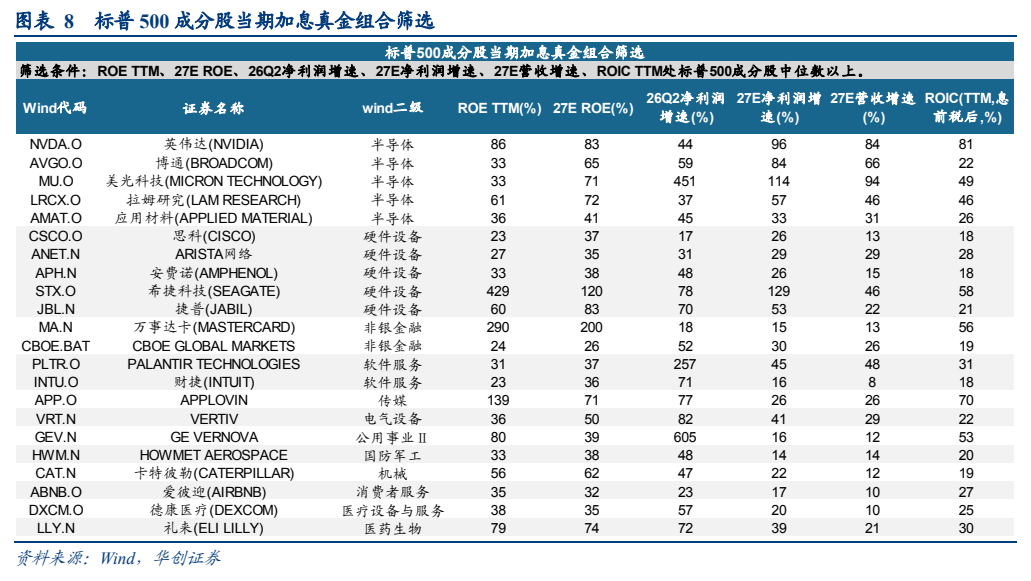
- 历史特征映射至当前:沪深300筛出20家公司(有色6家、化工5家、电力设备和传媒各2家,电子、计算机、通信、汽车及非银金融各1家);标普500筛出22家(半导体和硬件设备各5家,软件服务和非银金融各2家)。
论述逻辑
- 加息落地后估值扩张受限、股票收益来源重构为“估值做减法、盈利和现金流做加法” → 报告以沪深300与标普500成分股为样本,筛选三轮联储加息周期(2004/06—2006/06、2015/12—2018/12、2022/03—2023/07)内区间涨跌幅与最大涨幅均居前20%的“加息真金组合” → 行业复盘显示赢家随宏观主线切换:全球需求扩张期的地产工业链与能源 → 消费升级与供给侧改革期的消费白马及数字化医疗 → AI产业需求期的算力科技与股东回报资产 → 与全样本对比提炼穿越加息周期的共性:期初低估值(A股)、更强的净利润与ROE复合增速、持续改善的ROIC、更高的自由现金流回报率与股息率、更低的资本开支强度 → 归纳四类商业模式(创新需求增长型、商业壁垒型获取盈利增长回报,开支约束回报型、成熟经营分红型强化股东回报) → 将历史特征映射至当前市场,筛出沪深300 20家、标普500 22家公司 → 落地为配置结论:“最硬的矛——AI,最厚的盾——红利”,操作上借反弹降久期、降锐度、适度增加行业均衡。
关键展望
- 持续行情的验证条件为“长端利率下行+盈利有韧性”:利率端关注油价与通胀压力、中选后的债务与财政约束能否缓和;盈利端观察27年PPI回升对毛利率的支撑能否对冲出口回落等压力。
- 宏观约束:全球货币收紧仍是未来一段时间更重要的宏观约束,加息周期前期股票通常经历估值压缩,高估值、长久期资产尤其敏感。
- 当期组合筛选已纳入前瞻指标作为门槛:沪深300要求27E ROE、一致预测净利润&营收2年复合增长率等处中位数以上;标普500要求27E ROE、27E净利润增速、27E营收增速、ROIC TTM等处中位数以上。
- 风险提示:宏观经济复苏不及预期;海外经济疲弱,可能对相关产业链及国内出口造成影响;历史经验不代表未来。
推荐标的
- 配置方向(策略层面,非个股评级):“最硬的矛——AI,最厚的盾——红利”。
- 沪深300当期加息真金组合20家:紫金矿业、中国铝业、中金黄金、云铝股份、天山铝业、山金国际(有色6家),万华化学、藏格矿业、卫星化学、盐湖股份、华鲁恒升(化工5家),世纪华通、巨人网络(传媒),宁德时代、天赐材料(电力设备),安克创新(电子)、广发证券(非银金融)、浪潮信息(计算机)、潍柴动力(汽车)、亿联网络(通信);筛选条件为PE历史分位、PB/ROE、CAPEX/D&A处中位数以下,ROE TTM、27E ROE、机构持股比例、一致预测净利润&营收2年复合增长率、金融股息率/非金融现金流回报率处中位数以上。报告未给出个股评级与目标价。
- 标普500当期加息真金组合22家:英伟达(NVIDIA)、博通(BROADCOM)、美光科技(MICRON TECHNOLOGY)、拉姆研究(LAM RESEARCH)、应用材料(APPLIED MATERIAL)(半导体5家),思科(CISCO)、ARISTA网络、安费诺(AMPHENOL)、希捷科技(SEAGATE)、捷普(JABIL)(硬件设备5家),万事达卡(MASTERCARD)、CBOE GLOBAL MARKETS(非银金融),PALANTIR TECHNOLOGIES、财捷(INTUIT)(软件服务),以及APPLOVIN、VERTIV、GE VERNOVA、HOWMET AEROSPACE、卡特彼勒(CATERPILLAR)、爱彼迎(AIRBNB)、德康医疗(DEXCOM)、礼来(ELI LILLY);筛选条件为ROE TTM、27E ROE、26Q2净利润增速、27E净利润增速、27E营收增速、ROIC TTM处中位数以上。报告未给出个股评级与目标价。
- 历史复盘提及的典型穿越加息周期个股(案例性质,非当期推荐):江西铜业、云南铜业、鞍钢股份、太钢不锈、振华重工、中集集团、万科、招商地产、EOG、SLB、贵州茅台、五粮液、美的集团、格力电器、中国神华、陕西煤业、宝钢股份、海螺水泥、英伟达、美光、应用材料、微软、Adobe、Intuitive Surgical、中煤能源、中国石油、中国银行、中信银行、中国电信、中国联通、工业富联、浪潮信息、金山办公、科大讯飞、博通、埃克森美孚、马拉松原油、瓦莱罗能源、长江电力。
关键图表
图1. 图表 1: 过往三轮加息周期加息真金组合行业分布

图2. 图表 2: 过往三轮联储加息周期内沪深300&标普500成分股加息真金组合估值/基本面指标中位数览

图3. 表 5: 煤炭供改后开支持续压降,现金流改善
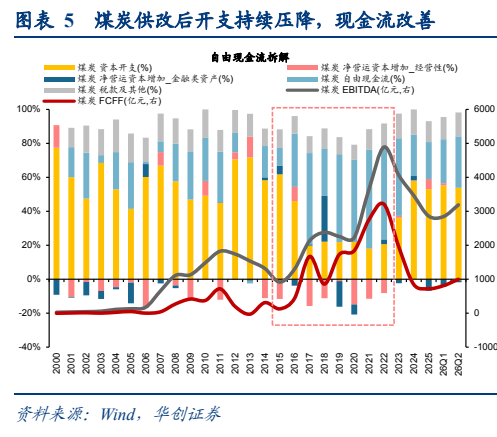
图4. 表 6: 水电现金流长期保持稳定

图5. 图表 7: 沪深300成分股当期加息真金组合筛选
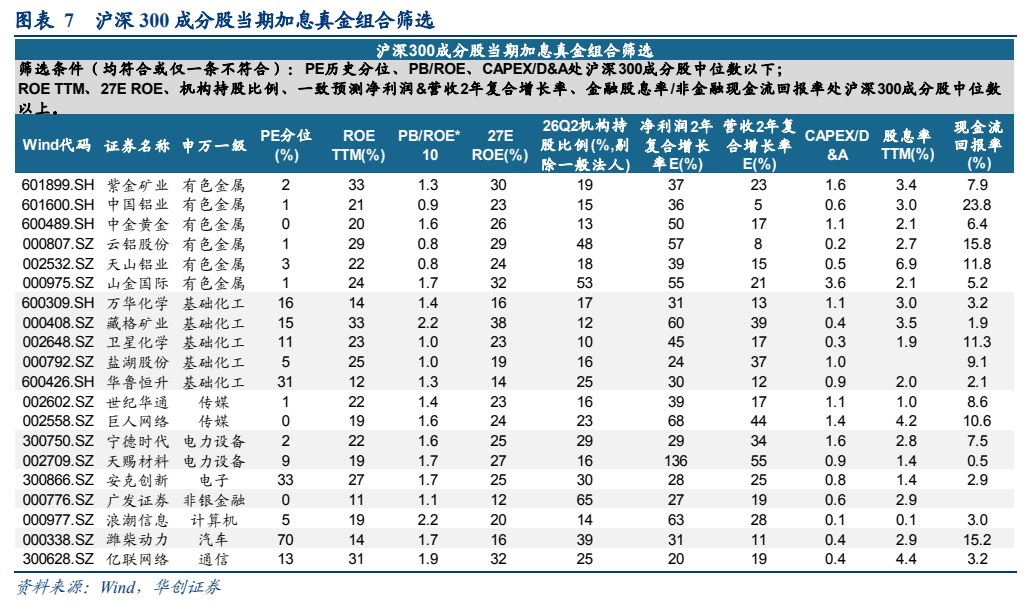
图6. 图表 8: 标普500成分股当期加息真金组合筛选